2001年9月11日、米国のマネー・マーケットは予想外に閉鎖された。米国のマネー・マーケットからの資金調達を借り換えることで資金を賄っていた、ドル建て投資の多い外国銀行は危機に陥った。連邦準備制度は、新たな緊急流動性ファシリティによってこの問題を解決した。FRBは、カナダ銀行、イングランド銀行、ECBに対し、各中央銀行の自国通貨を担保とするスワップラインを通じて最大900億ドルを貸し付け、各中央銀行はそれを自国の管轄内の銀行に貸し出した。1か月後、マネー・マーケットが再開されるとスワップラインは閉鎖され、流動性危機は回避された。
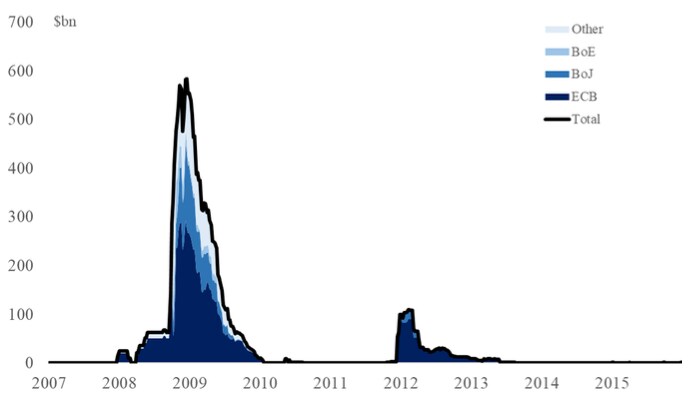
金融危機が勃発すると、中央銀行はこの手段を再び活用した。2007年、米国のマネー・マーケットへの依存を深めていた欧州の銀行は、流動性支援を必要とした。12月には、ECBとの間で200億ドルのスワップラインが設定され、1年以内にはその他十数の中央銀行とも設定された。2008年9月から2009年1月にかけてスワップラインは多用され、利用額は5,860億ドルのピークに達した(図1)。2013年10月には、FRBと、カナダ銀行、イングランド銀行、日本銀行、ECB、スイス国立銀行の先進5か国の中央銀行との間のスワップラインが、規模の明示されない恒常的な取り決めへと移行した。
図1 FRBのスワップラインを通じたドル貸出
最近の論文では、これらのスワップラインが果たした役割を、3つの側面から分析した。すなわち、中央銀行のオペレーション、金融市場、そしてマクロ経済である(Bahaj and Reis 2018)。具体性を期すため、FRBが提供するドル・スワップラインに焦点を当てる。これらは危機の期間中および危機後の取引の大半を占めた。スワップラインはドルに限られない。例えば、スイス国立銀行はポーランド中央銀行およびハンガリー中央銀行とスワップラインを設定しており、中国人民銀行は40か国以上を含むスワップラインのネットワークを構築している。現在、世界の中央銀行間には推計160の二国間スワップラインがあり、それらは世界の金融アーキテクチャの重要な一部を成している(di Mauro and Zettlemeyer 2017)。
中央銀行のオペレーション
スワップラインの典型的な特徴は、FRBが受入先中央銀行に対し、本日の為替レートで同等額の自国通貨と引き換えにドルを提供することである。両中央銀行は、一定期間(通常1週間から3か月)の後に、当初の為替レートで互いの通貨を買い戻すことに合意する。FRBはドルに対する金利を設定し、それを徴収する。受入先中央銀行は、同じ満期と金利で、自国管轄内の金融機関にドルを貸し出す。担保は、自国通貨の流動性ファシリティと同じものが求められる。金融機関が債務不履行に陥った場合、受入先中央銀行はスワップを履行するためにドルを買い入れるか、支払いが滞った場合は、FRBに保有する通貨を失う。
スワップラインの利用はドルの通貨供給量を増加させる。これは受入国の銀行によるドル需要の増加に対応するものであるため、原則として、インフレ抑制と整合的である。受入先中央銀行の通貨が流通に入ることはなく、代わりにFRBが保有するため、直接的な金融政策上の影響はない。両中央銀行とも為替レートリスクや金利リスクを負わない。FRBにとっての信用リスクは、受入先中央銀行からのみ生じる。受入先中央銀行にとっては信用リスクが存在するが、その他の流動性ファシリティと比べて大きくはない。
スワップラインは為替介入ではなく、経常収支の不均衡を是正するために必要なものでもなく、参加する中央銀行に異常なリスクを負わせるものでもない。それは流動性ファシリティであり、受入国の銀行にドルを提供するものである。受入先中央銀行が存在することは新しい点であり、モニタリング、担保の選定、返済の強制を担う。このような役割分担は正当化される。この流動性オペレーションにはドルの monetary base(マネタリーベース)が関わるが、借入を行う銀行は受入先中央銀行の規制下にあり、同中央銀行は当該銀行の支払能力などについて、より優れた情報を有しているためである。
スワップラインに代わる手段も存在する。第一に、主要な外国銀行は、FRBの融資ファシリティに直接アクセスできる可能性が高い。しかし銀行にとって、スワップラインは利用が秘密裏に行われ、担保を米国の支店や子会社に移転する必要がないという点で有利である。FRBにとっては、モニタリング機能を外部委託できるという利点がある。実際、FRBは割引窓口を通じて外国銀行に融資することに消極的であった(FOMC 2011)。
第二に、受入先中央銀行が外貨準備を貸し出すことも可能である。外貨準備が不十分な場合には、民間市場でドルを借り入れることで補うこともできる。ただし、民間での借入はドルのマネタリーベースを増加させるものではなく、また仲介機関が苦境にある時期に発生するため、コストが増大する可能性がある。
第三の選択肢は、受入国の銀行が受入先中央銀行から自国通貨を借り入れ、デリバティブ契約を用いて為替リスクを除去することである。カバー付き金利平価(CIP)が成立していれば、この「合成」ドル借入は追加コストなしで行える。しかし、危機によりCIPは崩壊しており(Du et al. 2018)、例えばユーロで借り入れ、民間のFXスワップを通じて資金をドルに転換する方法は、ドルを直接借り入れるよりも高コストとなる。さらに、スワップラインにより、受入先中央銀行は2つの異なる通貨での貸し手となる。次に論じるように、これはCIPに影響を及ぼす。
金融市場
次の取引を考えてみよう。受入国の銀行は、スワップラインを通じて中央銀行からドルを借り入れる。その後、銀行は本日の直物レートでそのドルを用いて自国通貨を購入し、融資の満期時にそれをドルに交換し戻す先渡契約を締結する。銀行はこの自国通貨を中央銀行の預金ファシリティに預け、準備預金に対する利息を得る。
すべての貸借は中央銀行を介して行われる。この取引にはリスクがない(先渡取引における無視できるほど小さい取引相手リスクを除く)。裁定が働くため、銀行は利益を得ることができないはずである。しかし、CIP乖離とは、直物レートと先渡レートの差に、自国金利とドル金利の差を加えたものである。CIP乖離が、スワップラインの金利とドル金利の差に、自国金利と準備預金金利の差を加えたものを上回る場合、この取引は利益が出る状態となる。
したがって、スワップラインはCIP乖離に上限を設定する。これは、中央銀行の国内貸出ファシリティが銀行間金利に上限を設けるという標準的な結論と整合する。また、同様の無裁定の論理に基づいている。満期、担保、規制に関する詳細が、追加的な乖離要因となりうる。それでもなお、上限の結果は維持される。
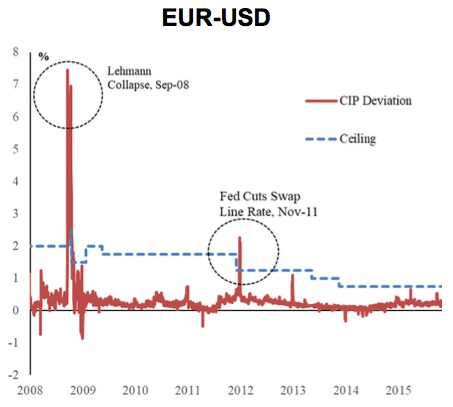
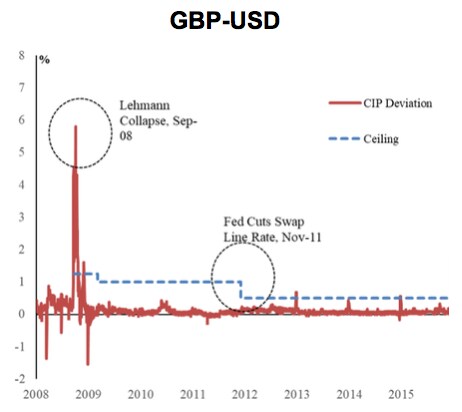
データで上限は成立しているのか。図2は、米ドルのCIP乖離と、ポンドおよびユーロに対するスワップラインの上限を示している。リーマン破綻によるCIP乖離への衝撃が明確に見て取れ、またサンプル期間を通じて持続的な乖離も見られる。スワップラインの利用が本格化した2008年9月以降、上限は十分に成立している。例外は年末前後のみであり、その時期は市場の流動性が低下し、スワップラインのオークションが停止される。
図2 CIP乖離とスワップラインの上限
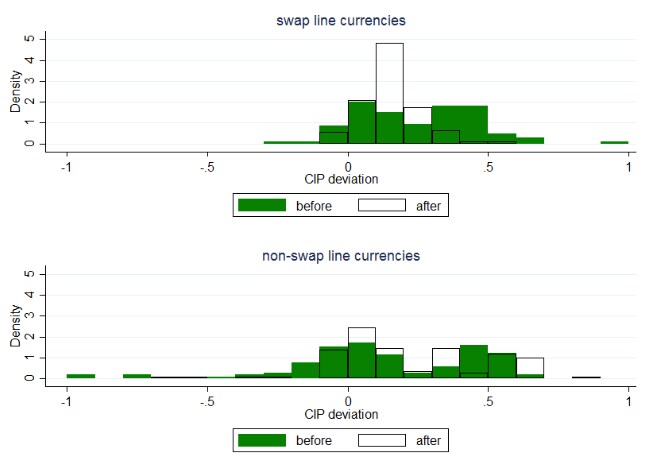
より直接的な検証として、FRBが2011年11月30日にスワップラインに適用されるスプレッドを100ベーシスポイントから50ベーシスポイントに引き下げる前後のCIP乖離を考察する。中央銀行がスワップラインを利用できた通貨と、利用できなかった通貨の動向を比較する。図3は、このドイツ式差の差分析(difference-in-differences)アプローチをヒストグラムの形で図示している。上限という概念に沿って、スワップ金利の引き下げは、スワップライン通貨のCIP乖離の右裾に明確な影響を与えている。
図3 スワップライン金利変更の前後における、ドル・スワップラインの有無による通貨別のCIP乖離
マクロ経済
マクロ経済への影響はどうか。スワップラインは、ドル流動性の保険を提供し、銀行の調達コストを引き下げる。我々は次の2つの予測を立てることができる。
-- スワップ金利の低下により、スワップライン管轄の銀行にとってドル建て資産がより魅力的になる。また、
-- 調達コストの低下により、より安価なスワップラインは、ドル資金需要のある銀行の収益性を高める。
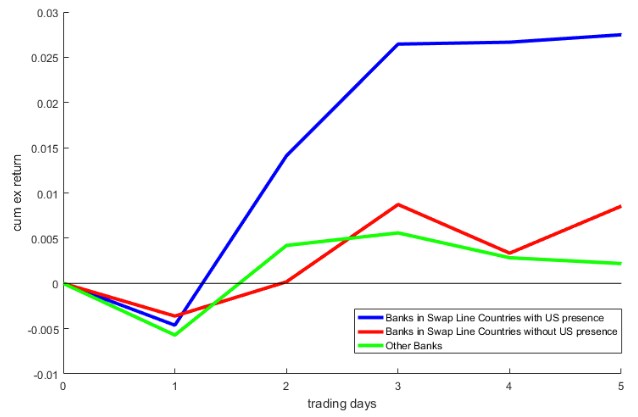
これら2つの予測を検証するため、再び2011年11月の変更を考察する。1つ目の予測の検証には、英国金融行動監視機構(FCA)の個別社債取引データを用いる。スワップラインを利用できる管轄に本店を置く銀行と、利用できない管轄(および米国)に本店を置く銀行について、金利変更の前後におけるドル建て社債と他通貨建て社債の純購入額を比較する。図4は、スワップライン対象銀行とその他の銀行について、平均的なドル建て社債と平均的な非ドル建て社債への1日あたりの純資金流入の差を示すことで、結果を図示している。スワップラインが安くなると、スワップライン管轄の銀行は、他の銀行や他通貨建てと比べてドル建て資産の購入を増やした。2つ目の予測の検証については、図5は、スワップライン対象国に属し米国に拠点を持つ銀行、拠点を持たない銀行、およびスワップライン対象外の国の銀行の超過収益率を示している。スワップ金利の引き下げは、最も恩恵を受けやすい銀行において超過収益をもたらした。
図4 スワップライン金利変更前後の、銀行および社債を平均したUSD社債への超過資金流入
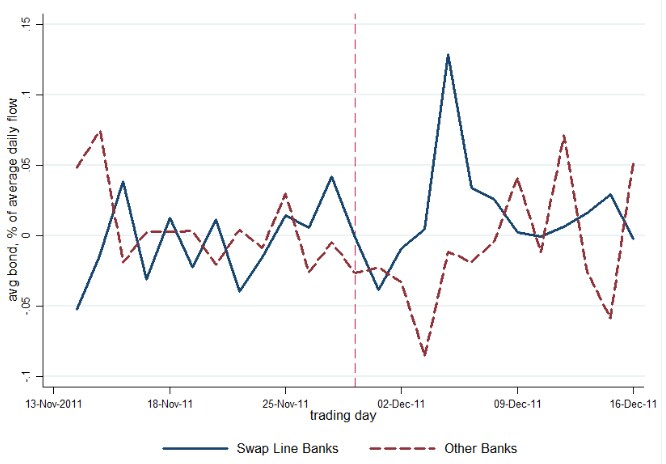
図5 スワップライン金利変更後の、各銀行を平均した累積的な銀行の超過収益率
結論
理論と証拠を総合すると、スワップラインが世界経済において重要な役割を果たしていることが裏付けられる。
中央銀行間の協力に基づく、基本的な流動性供給機能を果たしている。
CIP乖離に大きな影響を与えている。そして、
国境を越えた総資本フローの増加を促している。




