カンボジア国立銀行は、デジタル通貨「Bakong」を2020年10月に導入した。
Bakongのデジタルウォレットの利用者は約20万人に上り、接続された銀行アプリを通じて約600万人が恩恵を受けている。
Bakongは、このようなシステムの拡張性、包摂性、費用対効果により、金融機関と利用者の双方が利益を得られることを示している。
日本の日経新聞は最近報じた。カンボジア国立銀行がBakongの導入に成功したことを伝えている。Bakongはデジタル通貨で、名称はかつてクメール帝国にあった寺院に由来する。2020年10月に導入され、クメールリエルの強化と米ドル依存の低減を目的としている。
この計画は成功を収めている。現在、Bakongのデジタルウォレットの利用者は20万人以上で、システムに接続されたオンラインバンキングアプリを通じて590万人以上の利用者が間接的に恩恵を受けている。
日経新聞によると、2021年上半期だけで140万件以上のBakong取引が記録され、取引総額は約5億ドルに上った。これは、従来の電子バンキングとイノベーティブなデジタルウォレット(分散型金融で使われているものなど)を組み合わせて活用することで、銀行の利用者だけでなく、金融サービスが行き届いていない市民も恩恵を受けられることの証左である。
どのような仕組みなのか?
カンボジア国立銀行(NBC)は、日本の技術企業Soramitsuと共同で、オープンソースのHyperledger Irohaブロックチェーン・フレームワークを用いてBakongシステムを開発した。ブロックチェーンを用いたデジタル資産管理の柔軟性により、NBCとSoramitsuは、卸売の銀行間取引と日常的な小売決済の双方で利用可能な、クメールリエルと米ドルの法定通貨裏付けデジタル表章を実装することができた。
世界経済フォーラムはブロックチェーンについて何に取り組んでいるのか?
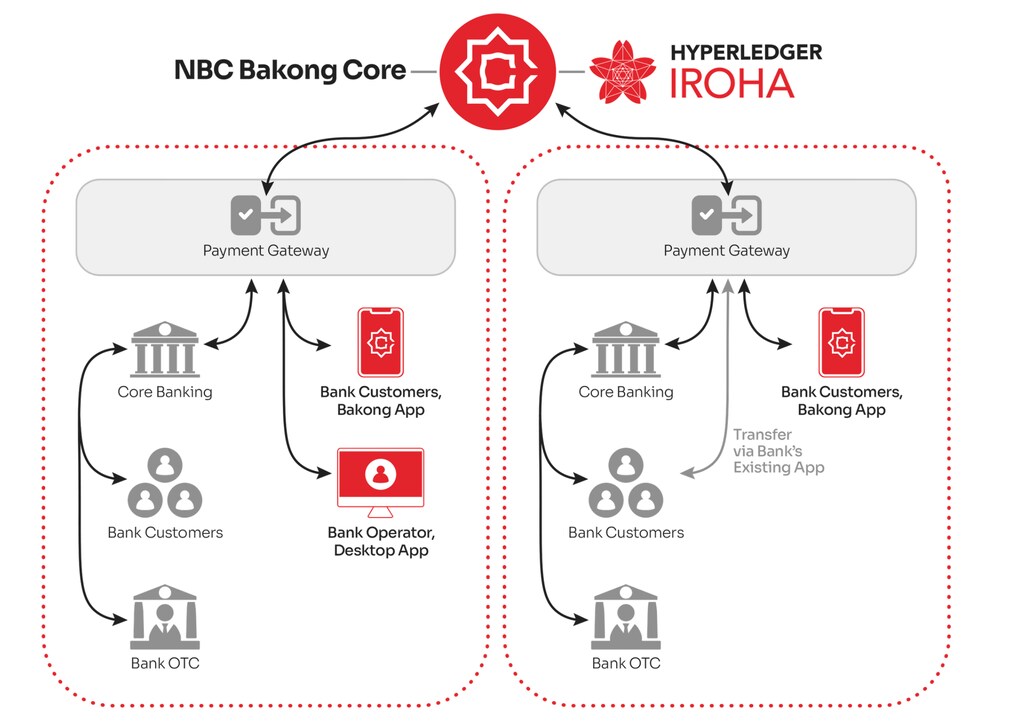
システムの中核はNBCが運営しており、NBCは「決済ゲートウェイ」の運営を金融機関に委託している。モバイルアプリの利用者などのエンドユーザーは、これらの決済ゲートウェイを介してシステムに接続する。すべての取引は、時系列に並んだ記録の連鎖(ブロックチェーンとも呼ばれる)として保存され、複数のサーバーに複製される。ビットコインのような一般的に使われているパーミッションレス型のブロックチェーンとは異なり、Hyperledger Irohaを基盤とするBakongシステムは、取引の確定にマイニングを必要とせず、ブロックチェーンを維持するサーバーの圧倒的多数(スーパーマジョリティ)がブロックにまとめられた取引を確定させる投票方式を採用している。
NBCのBakongコアシステムは地理的に分散されており、すべての取引を保持しているが、個人を特定できる情報(PII)は含まれていない。個人を特定できる情報は、システムに参加する金融機関がそれぞれ保管している。金融機関は、利用者が取引の当事者となっている取引のみを受け取り、システム内のすべての取引データにはアクセスできない。このようなデータの分離により利用者のプライバシーが守られる一方で、中央銀行はすべての取引活動を把握し、そのデータを金融政策の改善に活用することができる。ブロックチェーンに内在するセキュリティ機能と、関連する台帳の複製により、不正行為、ハードウェア障害、改ざん、そして何より重要なサイバー攻撃のリスクは軽減される。
利点は何か?
このシステムの最も重要な利点は、コストの削減と利用者の包摂性である。銀行間取引に伴う費用や手数料は、Bakongの下で銀行業務を統合することで最小限に抑えられ、エンドユーザーによる取引は現在無料となっている。銀行や金融サービスが「顧客確認(KYC)」やその他のセキュリティ対策を通じて適切な デューデリジェンスを継続する限り、金融犯罪は回避できる。実際、すべての取引の恒久的なデジタル記録により、Bakongのような決済システムは容易に監査可能となり、そのため犯罪行為には適さない。
Bakongはまた、人々を金融システムに組み込むことで、利用者の包摂性を高める。使いやすいデジタルツールと、ほぼ存在しない取引コストにより、利用者はシステムへの参加と貢献が促される。支払いはQRコードをスキャンするだけで済み、取引額によっては、SMSによる利用者確認も可能である(ただし、高額の取引では金融機関による身分証明の確認が必要となる)。
国内での利点に加え、Bakongシステムは国境を越えた支払いについて、新たでより効率的なモデルを可能にする。日経新聞のインタビューで、NBCの専務理事は次のように説明した。カンボジアからマレーシアへは、就労機会を求める多くの女性が移住している。Bakongを国境を越えて導入すれば、これらの女性は故郷へ送金する際、取引手数料による資金の損失を減らすことができ、同時に経済的自立も得られる。
2021年8月12日時点で、NBCは明らかにした。Bakongの利用者は、マレーシアからわずかなサービス手数料で送金を受け取れるようになる。現時点では一方向(マレーシアからカンボジアへ)のみの導入だが、NBCは双方向のシステムの導入や、その後、近い将来に他国との国境を越えた取り決めが可能になることに期待を寄せている。
今後の展望
Bakongのようなデジタル通貨は、分散型台帳システムのような先進技術が、すべての参加者のために金融システムを改善する可能性を示す興味深い例である。取引に伴うリスクとコストを軽減することで、金融包摂は社会のあらゆる階層の人々にとって魅力的なものとなる。また、これらの技術の本質的な性質により、サイバー攻撃の脅威(これまで以上に広がっている)は、完全に回避できないまでも、低減させることができる。
Bakongは、デジタル決済システムが地域通貨の強化、利用者の包摂性の促進、外部要因への依存の低減にどのように役立つかを示す一例である。政策、地政学、為替レートなど多くの要因が、新興市場における強固な金融的自立を依然として制限しうるものの、カンボジアは正しい方向へ一歩前進したといえる。




