市場金利以下の融資は、産業政策の活用が高まるなか、不公正な競争をもたらしうる手段として監視が強まっている。
市場金利以下の融資を適切に評価するには、借り手固有の融資金利を市場の歪みと取り違えない、正確なベンチマークが必要である。
ベンチマークの問題は、特に発展途上経済に大きく影響する。これらの国の金融システムは、外部のモデルとは異なることが多いためである。
政府が産業政策をより活用するにつれ、貿易摩擦や国家支援への監視も高まっており、市場金利以下の融資が注目を集めている。
市場金利以下の融資とは、比較可能な市場の貸し手が課す金利よりも低い金利で企業に提供される資金を指す。低利の銀行融資、公的銀行による融資、直接融資、その他政策の影響を受けた融資経路などの形をとりうる。低コストの融資は企業の資本コストを引き下げうるため、補助金や公正な競争をめぐる議論でしばしば取り上げられる。
融資が「市場金利以下」と判断されるかどうかは、補助金の申し立てをどう評価するか、また貿易救済措置を検討すべきかどうかに影響しうる。この問題は技術的な側面にとどまらない。公正な競争に対する認識や、発展途上経済が利用できる政策の余地を形づくりうるからだ。
しかし、金融が本当に「市場金利以下」かどうかを判断するには、ベンチマークに依拠する必要がある。
OECDの研究は、市場金利以下の融資を、2021年および2026年において、国ごとの問題ではなく、経済全体における産業支援の評価で繰り返し現れるカテゴリーとして扱っている。ベンチマークが高すぎる場合や、制度の異なる金融システムから持ち込まれた場合、借り手のリスク、担保、銀行の価格設定における通常の差異が、市場の歪みと誤認されるおそれがある。
これは発展途上経済にとって特に重要である。これらの経済では、企業が銀行融資により大きく依存していることが多く、金融システムも先進経済のひな型とは異なる場合があるためだ。
中国の事例は、次の問いを検討するための有用な枠組みを提供する。企業は外部の参照金利、ローンプライムレート(LPR)のような公表された価格設定の基準、あるいは国内の金融環境と借り手のリスクを反映したベンチマークのいずれに照らして評価されるべきか。
ベンチマークの再定義
市場金利以下の融資をめぐる議論の中心的な課題は、ベンチマークの誤認である。中国の場合、外部の評価の中には、企業の借入コストをLPRと直接比較するものや、まったく異なる金融システムからのリスクフリー金利を基準とするものがある。
LPRは重要である。中国における銀行融資の中心的な価格設定の基準だからだ。しかし、それはすべての借り手が最終的に支払う金利と同じではない。実際には、銀行はLPRを中心に融資の価格を設定し、借り手のリスク、担保、満期、契約の構造、資金調達コスト、顧客のプロファイルに応じて調整している。LPRを下回る価格で行われた融資は、必ずしも政策主導の補助金ではなく、借り手のリスクが低いことや担保が強固であることを反映している場合がある。
この問題に対処するため、我々は借り手および中国の金融システムに関連する国内市場ベンチマークを提案する。これは、国内のリスクフリー環境、格付けに対応した信用スプレッド、国内の調整要素を組み合わせ、OECDの2021年の研究で用いられた段階的な価格設定の論理を応用したものである。中国企業の借入コストをこのベンチマークと比較すると、状況は変わる。
需要側からの証拠
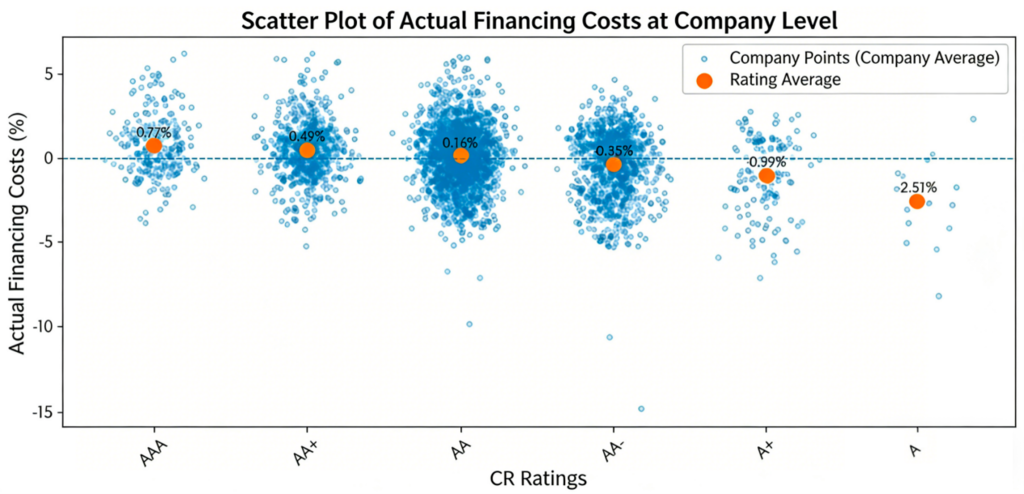
2010年から2024年までの中国のA株上場企業の財務諸表データを用いると、平均的な借入コストは推定された国内市場ベンチマークを下回っていないことがわかる。むしろ約0.2パーセントポイント高い。
これは、比較的有利な資金調達を受ける個々の企業が一切存在しないということを意味するわけではない。一部の企業は、特定の時期に比較的低い金利で借り入れている可能性がある。しかし、借り手の担保がより強固で、キャッシュフローがより安定しており、デフォルトリスクが低く、または満期構造が短い場合には、低金利は商業的に正当化されうる。こうした事例だけでは、広範かつ体系的な市場金利以下の融資が存在するとは立証されない。
銀行が示すもの
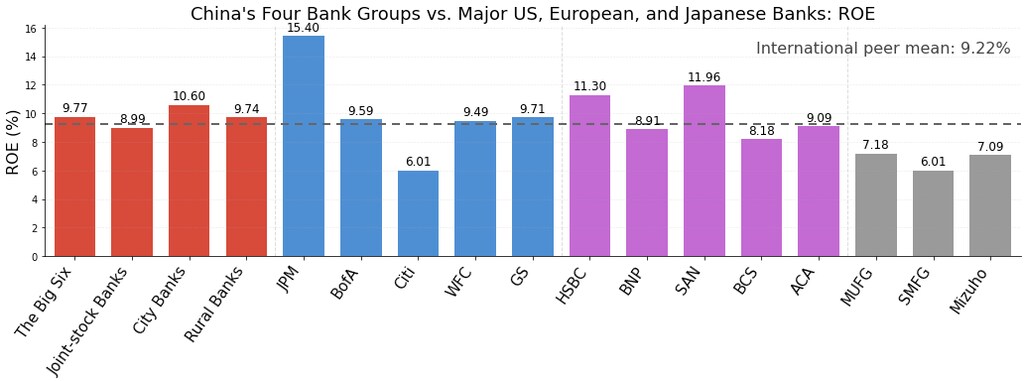
銀行側の証拠も同じ方向を示している。もし銀行が広範に商業的収益を犠牲にして安すぎる融資を提供しているのであれば、その行動は収益性の低下として現れるはずである。
しかし、中国の主要金融機関には、広範で政策主導の過小な価格設定から予想されるような収益性の歪みは見られない。主要な銀行グループ全体の平均融資利回りも、LPRや他のベンチマーク金利と密接に連動して動いており、同時に顧客や制度上の違いを反映したスプレッドを維持している。
この証拠は、中国の信用配分が、バランスシートの要件、リスク管理、商業的な収益性の目標によって引き続き制約されていることを示唆している。特定の分野や時期における的を絞った支援を排除するものではない。しかし、中国企業の借入が広範かつ体系的に市場金利以下で価格設定されているという主張の説得力は弱まる。
中国を越えて問題が重要である理由
ベンチマークの問題は中国に固有のものではない。OECDとIMFの研究は、市場金利以下の融資を、国ごとのラベルではなく、一般的な分析カテゴリーとして扱っている。ブラジルに関するIMFの研究は、例えば、規制された金利または市場金利以下の金利での、指定融資や公的銀行による融資を取り上げている。
China Modern Financial Societyの研究セミナーで議論されたベンチマーク感度の検証でも、同様の価格設定の分解の論理を、Bloombergのデータに基づく米国登録の債券発行体のサンプルに適用すると、ベンチマークで調整した平均的な差は-1.55パーセントポイントとなることが示されている。これは、米国の企業金融に補助金が出ているとラベル付けすべきだという意味ではない。特定のベンチマークを選んだ場合に「ベンチマーク未満」の結果が生じうることを示しているのである。
これは発展途上経済にとって特に重要である。これらの国の金融システムは、外部のベンチマークが前提とするモデルとは異なることが多いためである。銀行融資は債券市場よりも大きな役割を果たしている可能性がある。格付けがカバーする企業は少ないかもしれない。担保の慣行も異なりうる。金融政策の波及も異なる経路をたどるかもしれない。こうした違いがベンチマークに反映されない場合、補助金の評価は歪みを過大に見積もり、正当な市場の多様性を過小に見積もるおそれがある。
より正確な世界的評価に向けて
世界的な貿易摩擦が高まるなか、補助金に関連する紛争には、より精密な分析ツールが求められている。市場金利以下の融資に関する国際的な評価は、根本的な問いから始めるべきである。そのベンチマークは、評価対象の金融システムに適切か。
よりバランスの取れた枠組みは、次の4つを行うべきである。
名目上の金利差と実質的な補助金を区別すること。観察された金利が低いことは、自動的に政策による歪みの証拠になるわけではない。
リスクに基づく価格設定の商業的な妥当性を尊重すること。借り手のリスク、担保、満期、資金調達コスト、銀行のバランスシートの制約はいずれも融資の価格設定に影響する。
地域の金融の仕組みと実際の融資慣行を反映した、透明性の高い市場ベースの国内ベンチマークを用いること。
発展途上経済が異なる金融システムを有しうることを認識すること。ただし、その違いが自動的に非市場的な行動を意味するわけではない。
将来の世界の金融ガバナンスは、単純な物語や表面的な金利比較を超えて進むべきである。より良いベンチマークは補助金の評価を弱めるものではない。むしろ、評価をより正確で、より信頼でき、制度的により公正なものにするだろう。これは世界金融にとって重要である。企業や経済は、制度上の違いを市場の歪みと取り違えるベンチマークではなく、比較可能な基準によって評価されるべきだからである。
Zhao Youli、Cheng Shi、Zhang Shubo、Zhang Yanwenも本稿の追加の執筆者である。市場金利以下の融資のベンチマークに関するさらなる読み物は、こちらで入手できる。




