金融の嵐の中で、商業銀行は国債の避雷針として機能しうるのだろうか。銀行の自国ソブリン・エクスポージャーにおける自国偏重(ホームバイアス)は、外部から課される誘因(道義的説得など)や、内部で歪められた誘因(リスクシフティングなど)以外の要因に帰せられるのだろうか。両者の間にいわゆる「ドゥームループ」が存在するにもかかわらず、銀行と自国政府の関係には、Butler(2008)の言葉を借りれば、これまで十分に研究されてこなかった明るい側面があるのだろうか。
これらは、私が最近の論文(Saka 2019)で追究した問いである。欧州銀行監督機構(EBA)による各種ストレステスト、透明性評価、資本評価を基に編纂した、新規の銀行単位データセットを用いることで、まず先行研究の知見を確認した。すなわち、ユーロ圏危機への対応として、欧州の銀行のソブリン債に対するホームバイアスはほぼ倍増した。別途構築した国別データセットを用いた図1は、この発見を補完するとともに、同じ国々に所在する他の種類の債権者と比べて、この現象が金融仲介機関に特有のものであったことを追加的に示している。これは、商業銀行が自国のソブリン債に惚れ込んでいることを明確に示すものである。
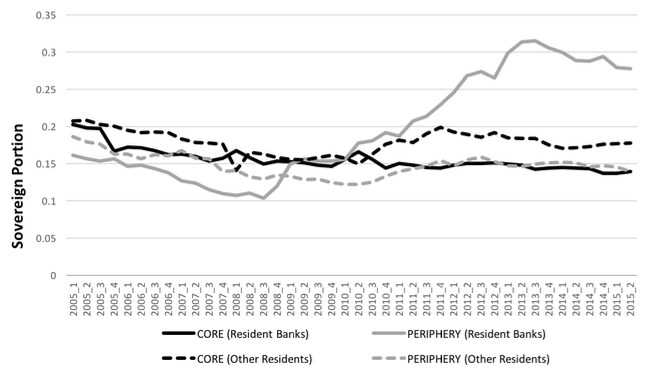
注:本図は、居住銀行と、その他の(非銀行)居住者がそれぞれ保有する国のソブリン債の割合について、国別の単純平均を示している。ソブリン債比率とは、特定の債権者グループが保有する、ある国のソブリン債総額に占める割合として定義される。ソブリン債エクスポージャーのデータは、Merler and Pisani-Ferry(2012)が各国の様々な情報源から編纂したデータセットに基づき、2005年第1四半期から2015年第2四半期までの四半期ごとの観測値を含む。中核国(非危機国):ベルギー、フィンランド、フランス、ドイツ、オランダ。周辺国(危機国):ギリシャ、アイルランド、イタリア、ポルトガル、スペイン。
惚れ込むべきでない理由
これまでのところ、先行研究は、ソブリン・ホームバイアスの上昇を主に「道義的説得」仮説に帰してきた。すなわち、政府が、ストレス下にある際に、国内銀行に政府債券をより多く保有するよう暗黙のうちに強制する可能性である(Ongena et al. 2016)。もう一つの頻繁に引用される仮説は「リスクシフティング」に関するものであり、自己資本の弱い銀行が、株主から債権者へリスクを移転させるために、自発的にリスクの高い政府証券に賭ける可能性を指す(Horvath et al. 2015)。より捉えにくいが同様に重要な経路として、Broner et al.(2010)が指摘したのは、機能する流通市場により、高ストレス時にはソブリン債が発行国へと還流しうるという点である。このような再配分は、内生的に、ソブリンが約束を履行できなくなるデフォルトを防ぐことになるからである。最後に、国内銀行のキャリー・トレード的誘因により、高利回りのリスクの高いソブリンへの過大なエクスポージャーが非難されうる(Acharya and Steffen 2013)。
ソブリン危機と銀行危機の憂鬱な相互作用を背景に、この文献の大半は、ホームバイアスを高める「悪い」理由を列挙することに焦点を当ててきた。これらは銀行と政府の間の負のループを増幅させ、ひいては金融の安定を脅かしうるものである。私の論文では、ユーロ圏危機中のホームバイアスのこの上昇は、ソブリン債という区分に限られたものではなく、同じ銀行のバランスシートにおける小売や企業向けの債務にも同様に(あるいはさらに強く)観察されうることについて、さらなる証拠を提示している。この発見は、ソブリン債を特別な区分として扱い、ホームバイアスが金融の低迷期に複数の資産タイプに同時に影響を及ぼしうる、より一般的な現象によって部分的に生じている可能性を無視する先行研究によっては説明されにくい。
惚れ込むべき理由:情報
やや異なる文脈では、地元銀行が、「地元のニュース報道への日常的な接触、地元経済に関する直接の知識、そして発行機関の主要人物との個人的な関係」(Butler 2008)のおかげで、自国のソブリン顧客に関するソフト情報を入手できる有利な立場にあることが、先行研究によってすでに示されている。この効果は、発行政府のリスクが高い場合に特に強いことがわかっている。その結果、ソブリン・リスクが高まる市場の低迷期において、こうした情報上の優位性により、国内銀行は最後の買い手として行動し、現地資産を吸収する一方で、(情報を持たない可能性のある)外国銀行はパニックに陥って自らのエクスポージャーを手放すことがありうる。実際、情報の乏しさと、情報の少ない外国銀行によるその結果としてのパニックが果たす理論的役割は、ユーロ圏危機の間、国債スプレッドが自己実現的に悲観的な動きをし、個別国の支払能力に関する公に観察可能なハードな情報から乖離したという証拠と整合的である(De Grauwe and Ji 2012、Saka et al. 2015)。
私のサンプルにおける銀行の国債保有に対する情報の効果を特定するため、まず、国際金融/貿易の文献で一般的に用いられる、様々な国家間の情報距離指標を収集した。これらは、銀行の支店ネットワークの連関(あるいは過去の合併の活動)を追跡する金融情報の代理変数から、共通の言語や報道の傾向を捉える変数までに及ぶ。しかしながら、これらの代理変数が銀行の国債保有に与える影響を直接確認することは、観測されない国固有または銀行固有の特性、さらに重要なこととして、情報とは無関係かもしれない他種類の二国間の国家間連関を拾ってしまうリスクがあるため、適切でない可能性がある。この弱点から、識別戦略の第二の層が必要となる。すなわち、情報経路はリスクの高い資産においてより強くなるはずだという理論的予測(Portes et al. 2001、Butler 2008)を活用するものである。
これら二つの層のおかげで、差の差分析モデルを用いることができる。このモデルでは、情報代理変数とソブリン・リスクの指標との交差項を推定し、固定効果を網羅的に組み込む。特に、本国と エクスポージャー国の交差レベルのダミー変数を含めることで、時間を通じて変化しない二国間の国家間連関をすべて直接統制できる。この点は私の識別戦略にとって決定的であり、情報経路を特定するために、モデルがソブリン・リスクにおいて利用可能な時間的変動のみを用いるように制限する。すなわち、ソブリン・リスクと情報の代理変数の横断面的変動の交互作用は固定効果によって自動的に捉えられ、国債スプレッドに十分な時間的変動がない場合、これらのダミーの包含は推定値を下方にバイアスさせることになる。例えば、英国の銀行が、キプロスにおける情報上の優位性のゆえに、通常キプロス政府債務を多く保有しているとする。この関係を捉えられるのは、キプロス政府国債のスプレッドに時間経過に伴う十分な変動がある場合に限られる。そうでなければ、そのような組み合わせ特有の関係は、すべて時間を通じて不変の国別固定効果に吸収されてしまう。
その結果、情報的により近い地域に本店を置く銀行は、ソブリン・リスクが高まるにつれて相対的なエクスポージャーを増やすという議論を支持する強い証拠が得られた。この効果は、銀行のリスクシフティング傾向、本国の政治的影響力、為替レート/通貨切替リスクといった、他の代替的メカニズムを統制しても頑健である。興味深いことに、情報は、エクスポージャー先の国に関する金融的知識(すなわち銀行の支店ネットワーク)と一般的知識(すなわち共通言語)の両方の形で重要であるように見える。さらに興味深いのは、この効果がユーロ圏危機の終結(2012年半ば)後も、統計的にも経済的にも意味を持つということである。例えば、私のサンプルにおいてソブリン債スプレッドが中央値である国(144ベーシス・ポイント)について、支店数が0から220(平均水準)に変化すると、個別銀行レベルでのソブリン債保有が約5%増加することに相当する。この効果は、私のサンプルにおける平均保有(1.2%)の4倍以上の大きさである。比較として、この効果の大きさは、以前に記録された、危機が平均的なホームバイアスに追加的に寄与した分の約50%に近い。
情報とホームバイアスの経路の比較
前述のとおり、最近の文献は、これまでソブリン債のホームバイアスという文脈において、ソブリン債の再配分の「悪い」方法を特に強調してきた。このホームバイアスの現象と、その観測されない経路(道義的説得や流通市場など)によって生じうる、欠落変数の問題を避けるため、私はやや極端な手法をとった。すなわち、完全なサンプルから国内の観測値をすべて除外し、銀行の外国エクスポージャーのみを対象とした第二の結果セットを報告した。これは、情報が銀行の国債保有に及ぼす役割を特定するための保守的な方法であることに注意されたい。なぜなら、そのような経路が存在するならば、おそらく政府と国内銀行の間で最も強くなるはずだからである。これらの国内の観測値を除外し、外国銀行の間でのみ情報的な近接性を比較することで、より明確な識別を得る代わりに、情報経路の真の大きさを過小評価してしまう可能性がある。
最終的に、外国エクスポージャーのみに焦点を当てた場合にも、私の結果は(歴史的な合併の活動などの一部の代理変数では、さらに強く)成り立つことを確認した。すなわち、他の条件が同じであれば、ユーロ圏の危機国のソブリン債市場から外国銀行が撤退した際、情報的により近い国に対しては、撤退の度合いが小さかった。
政策的含意
これらの知見は、危機の最中に政府と国内銀行の間で情報経路が活性化すれば、それは、国内銀行までもが市場から一斉に撤退し、政府が債務の借り換えを不可能と感じる状況と比べて、安定化要因とみなしうることを示唆している。したがって、政府と国内銀行の密接な結びつきは、突然の資金流出の影響を緩和し、非効率なソブリン・デフォルトを防ぐという点で、正の外部性を生み出しうる。
それにもかかわらず、政策論議はこれまで、道義的説得を避けるために規制権限を国家レベルから超国家的機関へ移すこと(Acharya 2012)、あるいは、ソブリンと銀行との連関を断つために様々な債券発行の革新を導入すること(Brunnermeier et al. 2016)に重点を置いてきた。表面的に見れば、私の結果は、これらの予防措置が、危機の間に生じる、ホームバイアスの上昇という問題(問題を構成する範囲において)を防ぐには不十分であることを示唆している。代わりに、今後の政策論議は、特に危機時においてソブリン債市場の透明性を高めることや、国家間の情報的な結びつきを改善するために国境を越えた銀行業務をより促進することにも焦点を当てるべきかもしれない。
私の結果の実証的な含意は、ユーロ圏におけるソブリン債ホームバイアスの上昇に関する先行研究が、銀行間の情報の異質性に対する明示的な統制を欠いたまま、国内の銀行のエクスポージャーを外国のものと単純に比較することによって、代替的経路の役割を過大評価していた可能性があるということである。銀行と政府が密接に結びついている場合の、情報と道義的説得の間の微妙なニュアンスを理解するために、さらなる研究が特に必要とされている。
参考文献
Acharya, V V (2012), "欧州の銀行同盟およびその他の改革"、VoxEU.org、10月16日。
Acharya, V V、および S Steffen (2013), "巨大なキャリー・トレードの失敗としての銀行危機"、VoxEU.org、5月23日。
Battistini, N、M Pagano、S Simonelli (2014), "Systemic risk, sovereign yields and bank exposures in the euro crisis"、Economic Policy 29(78): 203–251.
Broner, F、A Martin、J Ventura (2010), "Sovereign risk and secondary markets"、American Economic Review 100(4): 1523-1555.
Brunnermeier, M、S Langfield、M Pagano、R Reis、S Van Nieuwerburgh、D Vayanos (2016), "ESBies: Safety in the tranches"、VoxEU.org、9月20日。
Butler, A W (2008), "Distance still matters: Evidence from municipal bond underwriting"、Review of Financial Studies 21(2): 763-784.
De Grauwe, P、Y Ji (2012), "Mispricing of sovereign risk and multiple equilibria in the Eurozone"、VoxEU.org、1月23日。
Horvath, B L、H Huizinga、V Ioannidou (2015), "欧州の銀行のソブリン債ホームバイアス:自発的か非自発的か?"、VoxEU.org、7月31日。
Merler, S、J Pisani-Ferry (2012), "Who's afraid of sovereign bonds?"、Bruegel Policy Contribution 02/12.
Ongena, S、A Popov、N Van Horen (2016), "Moral suasion and bond buying in the Eurozone Crisis"、VoxEU.org、3月17日。
Portes, R、H Rey、Y Oh (2001), "Information and capital flows: The determinants of transactions in financial assets"、European Economic Review 45(4-6): 783-796.
Saka, O (2019), "Domestic banks as lightning rods? Home bias during the Eurozone crisis"、CESifo Working Paper 7939、掲載予定 Journal of Money, Credit and Banking.
Saka, O、A-M Fuertes、E Kalotychou (2015), "How did the ECB save the Eurozone without spending a single euro?"、VoxEU.org、3月26日。




