信用へのアクセスは過去20年間で大幅に拡大し、経済成長を促し、新興企業の立ち上げを後押しし、特に開発途上国で雇用を生み出してきました。
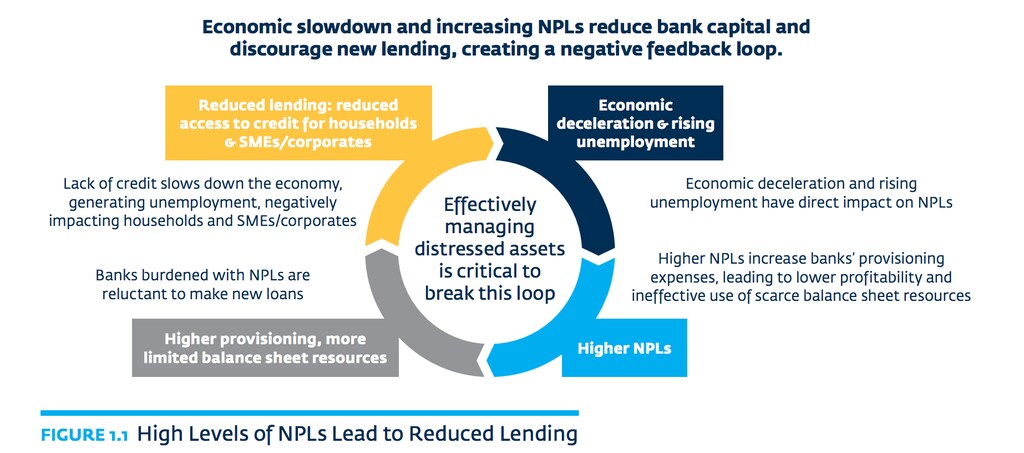
しかし、この信用拡大の裏側には暗い面があります。不良債権が急増しているのです。新興市場では、銀行のバランスシート上に推定1兆ドルの不良債権があります。また、再建された貸出金や償却済みの貸出金を考慮すると、不良資産の総ストックははるかに大きくなります。
放置すれば、不良資産の急増は新興国の金融市場と経済成長に対する体系的な脅威となります。
デフォルトに陥った企業は、資産を失うリスクや事業の廃業に至る危険さえあり、それは成長を阻害し失業を増加させます。倒産する企業が増え、信用へのアクセスが狭まるにつれて、経済は企業や家計を害する景気の下降スパイラルに陥る可能性があります。
しかし、蔓延する不良債権の危険を、開発を促す活況な市場へと転換する方法はあります。投資家が不良資産を効率的に取得できれば、銀行は新規融資のために資本を解放でき、企業や家計は財務上の債務を正常化し、信用力を回復しやすくなります。
適切に機能する不良資産市場は、経営難の企業にも、デフォルトに陥る前に事業を再構築し借り換えを行う機会を与えることができ、その存続可能性と雇用創出の能力を維持することにつながります。
これは現在、多くの国で起きています。例えばブラジルでは、過去7年間に、ローンのデフォルトに陥っていた何百万人もの借り手が返済を再開し、正規の信用へのアクセスを回復しました。
インドでは、2010年から2019年にかけて不良債権が年平均複利30%で増加し、1,340億ドルに達しましたが、同国も正しい方向に向けた取り組みを進めています。同国は、新たな倒産法、改正銀行法、より厳格な引当金規制などを含め、不良資産の処理を容易にするため、法制度と規制環境を刷新する一連の改革を実施しています。
しかし、問題は1つか2つの国にとどまらず、はるかに大きなものです。明確な利点があるにもかかわらず、ほとんどの新興国では不良資産市場が未発達です。これらの市場から最大限の利益を得るために、規制当局、銀行、投資家は積極的に取り組む必要があります。以下は、不良資産市場を主流へとさらに発展させるための方法です:
⦁ 第一に、関係者は利害を調整し、一致させなければなりません。世界銀行グループの国際金融公社(IFC)は、仲介者としての役割を担い、規制当局、銀行、投資家を結びつけ、規制枠組みの改善や不良債権売却の利点に対する理解の深化など、同じ目標に向けて協働させています。現地のパートナーに依存せざるを得ない海外投資家にとって、そのような調整の確保は、パートナーシップを成功させるうえで極めて重要です。
⦁ 第二に、関係者は現地に存在し、法制度と規制枠組みを含め、特定の管轄区域固有の特性を理解する必要があります。これは不良債権の解決に不可欠です。現地のプレーヤーが不足していることは、不良資産市場の発展における最大のボトルネックの一つです。
⦁ 最後に、関係者は最良の解決実務を活用しなければなりません。機関投資家は、事業が専門的に行われているという保証を必要としています。債務者をクライアントやパートナーとして扱うことは、より良い結果とリターンにつながります。
IFCは、不良資産回収プログラム(DARP)を通じて10年以上にわたり不良資産市場を支援してきました。DARPは、不良資産サービサーのネットワークを構築し、不良債権の取得と解決のために資本を投入してきました。
2007年以降、本プログラムに基づく資本コミットメントは世界全体で73億ドル超に拡大し、銀行が額面300億ドル超の不良債権を売却することを可能にし、1,800万人超の借り手が信用力を回復する支援となりました。
過去数年にわたり、DARPは世界銀行の金融・競争力・イノベーション・グローバル・プラクティスと協力し、不良資産市場が繁栄するために必要な、上流の法的、制度的、政策的枠組みを構築してきました。
新たな報告書「DARP: 不良資産市場の創出」では、不良資産市場について、この種のものとしては初めての概観を示しています。同報告書は、市場の変遷を説明し、不良資産を管理するための規制基盤の構築における政府の役割を概説し、資産管理会社の役割を取り上げています。また、不良資産市場の発展に必要な法制度と規制枠組みの強度を含む前提条件が整っているか、または整備が着実に進んでいる市場についても分析しています。
同報告書の知見は、新興市場における不良資産市場の発展と金融システムの安定化に役立つ可能性があります。それは、より多くの債務者が再建できること、強固な新市場が繁栄できること、そして投資家が長期的な前向きのリターンを生み出し、貧困削減に貢献し、恵まれない人々に機会を生み出せることを意味します。




