銀行の資金調達能力に影響を及ぼすことで、銀行間市場の分断は金融政策の円滑な波及を妨げ、ひいては実体経済への信用供給を損なう可能性があります。本コラムでは、2011年から15年にかけてのユーロ圏の銀行間市場の分断を検証し、周辺国へのエクスポージャーの規模と質が、銀行の銀行間資金調達へのアクセスを阻害し、その調達コストを押し上げたことを明らかにします。この分断リスクの重要な経路は、ECBが二次流通市場における国債の買入れ(OMT)を実施する可能性を発表したことで阻止されました。
銀行間市場の分断は、多大な厚生コストを伴いうるものです。銀行の資金調達能力に影響を及ぼすことで、金融政策の円滑な波及を妨げ、ひいては実体経済への信用供与を損なうおそれがあります。ユーロ圏では、ソブリン・バンク・ネクサス(ソブリンと銀行の結びつき)によって分断が助長されてきました。ギリシャ、アイルランド、イタリア、ポルトガル、スペイン(「GIIPS」諸国)の銀行は、自国政府の債務問題の影響を受けると同時に、その逆の影響も受けてきました(Fahri and Tirole 2018)。金融の分断を反転させ、ユーロ圏の金融政策の一体性を守る必要性は、非伝統的金融政策の重要な理由となってきました。ユーロ圏の分断の主要な要因に迫るために、次の問いを立てることができます。
周辺国と非周辺国の銀行の資金調達コストの差は、銀行資産の質の低さ(古典的な信用リスク)を反映しているのか、それとも破綻時のソブリンによる支援の喪失(明示的または暗黙的な政府による救済保証の喪失)を反映しているのか。銀行間市場の貸出条件は、金融政策とどのように相互作用するのか。
ユーロ圏のソブリン債務危機を受けて、銀行貸出チャネルを通じたソブリン・リスクの国際的な波及が実体経済に及ぼす影響に焦点を当てた研究の流れがあります(Altavilla et al. 2018、Popov and van Horen 2015)。ソブリン債務の保有に伴うリスクの高まりは、銀行の資金調達の引き締めを通じて貸出の減少につながりうるものです。最近の論文(Gabrieli and Labonne 2018)では、2011年から15年にかけて、こうした引き締めが実際に作用しており、銀行間流動性のコストの上昇と利用可能性の低下を通じたものであったことを示しています。純粋なソブリン依存効果に加えて、信用リスク(すなわちエクスポージャーに起因する)効果も作用していたことが分かりました。GIIPS諸国と非GIIPS諸国の銀行はいずれも、分断リスクの影響を受けていました。
ユーロ圏銀行間市場の分断の要因
銀行間市場は、銀行が流動性を融通し合う非公式な市場であり、そのほとんどは無担保かつ極めて短期の取引です。この市場により、銀行は流動性ショックに対して相互に保険をかけ(Allen and Gale 2000と同様)、超過準備を保有する際の機会費用を最小化することができます。この市場が円滑に機能することは、金融政策の実施と金融の安定の双方にとって不可欠です。近年の金融危機では、流動性の逼迫が国境を越えたショックの伝播の強力な経路となることが明らかになっています。これは、国境を越えた金融フローの重要性から、ユーロ圏において特に当てはまります。
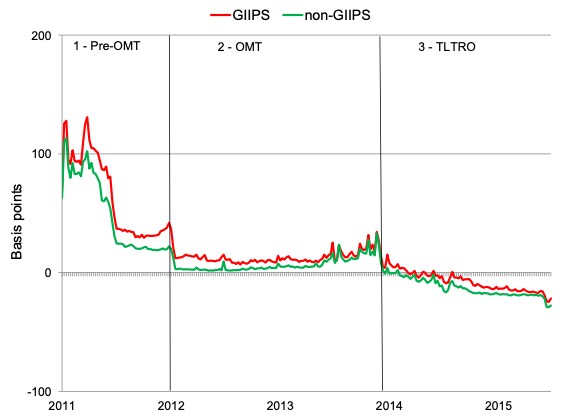
銀行固有のリスクを考慮に入れると、市場へのアクセスと銀行間金利は、銀行の本店所在地によって大きく異なるべきではありません。すなわち、適切に機能する銀行間市場は統合されているはずです。それにもかかわらず、2011年から15年にかけて、周辺国に本店を置く銀行は、非周辺国の銀行よりも平均して高い金利(出来高加重)を支払っていました(図1参照)。その差は、2011年12月、ユーロシステムの最初の3年物流動性供給オペレーションの前、および2012年8月にECBが二次流通市場における国債の公開市場操作を実施する可能性があると発表する前に、特に大きくなっていました。
図1ユーロ圏の翌日物銀行間市場におけるGIIPS諸国と非GIIPS諸国の銀行の週次平均金利
理論上、ユーロ圏の分断の要因は次の2つに区別することができます。
第一に、破綻時に銀行を救済する主な責任を負うのは自国のソブリンです。そのため、ソブリンによる支援の保証が失われることにより、純粋な自国のソブリン・リスクが銀行の資金調達に悪影響を及ぼしうります。これはソブリンに基づく分断の要因です。第二に、銀行は民間部門とソブリン資産の両方を通じて、自国経済へのエクスポージャーが過度に大きくなっています。そのエクスポージャーの規模と質は、取引相手リスクや収益性に対する懸念を高め、ひいては銀行の資金調達能力に影響を及ぼしえます。これはバランスシート(信用リスク)に基づく分断の要因です。実際、2011年から15年のように伝染の可能性が非常に高い場合、銀行間市場の貸し手は、個別の取引相手リスクではなく、国のリスクに反応しうるのです。
非伝統的金融政策の文脈における分断の要因の切り分け
2つの分断の要因を切り分けるために、我々は貸し手と借り手の(銀行間)無担保融資データ(TARGET2決済1から推計した2011年から15年のデータ)と、2011年以降に欧州銀行監督局(EBA)が開示した、115の欧州銀行の自己資本構成とエクスポージャーに関する詳細な監督情報2を組み合わせます。各融資について、貸出銀行と借入銀行、融資の日付、金額、金利を観測します。EBAのデータを通じて、銀行のエクスポージャーの国境を越えた構成および分野横断的な構成(ソブリン、法人、個人向け)を観測します。この情報を用いて、各銀行のGIIPS関連の信用リスクに関するいくつかの指標を構築します。このユニークなデータセットにより、GIIPSへのエクスポージャーの規模と質で測定されるソブリン・リスクおよびバランスシート・リスクが、銀行間市場で貸し手を見つける確率と融資金利に及ぼす影響を検証することができます。
我々は、銀行間貸出と中央銀行の流動性供給の相互作用を考慮に入れた、銀行間市場への参加に関する単純なモデルの予測を検証します。銀行間金利(アクセス)は、銀行の個別のデフォルト確率およびそのソブリンのデフォルト確率が上昇する(低下する)につれて上昇する(低下する)と予想されます。ソブリン債務証券に関するECBの直接取引(OMT)の発表以前においては、銀行間金利(市場アクセス)は、GIIPS資産に対する銀行のエクスポージャーの規模が大きく、リスクが高いほど上昇する(低下する)と予想されます。OMTの後は、貸し手がGIIPS資産のリスクを再評価すると予想されます。これにより、バランスシートに基づく分断とソブリンに基づく分断の双方が緩和されうるのです。
実証的には、GIIPS諸国(例:フィンランド、ドイツ、フランスの銀行)と非GIIPS諸国の銀行の借入条件を比較することにより、分断の2つの潜在的な経路を切り分けます。銀行固有のその他のリスク特性(規模、格付け、自己資本比率)および国別のリスク要因(例:ソブリンCDS)を考慮した上で、銀行間の貸出条件に対する、GIIPS向けエクスポージャーの規模と質の影響を検証します。借り手の需要の変化や、銀行のバランスシートに対するその他のショックによって効果が生じていないことを確認します。さらに、非GIIPS諸国の銀行のみのサンプル(EBAのサンプルに含まれる115の欧州銀行のうち64行)でモデルを推定し、GIIPS資産への大規模なエクスポージャーによる効果と、リスクのあるソブリンへの依存による効果とをより明確に切り分けます。分析期間を通じて、非GIIPS諸国の銀行の80%から90%が、主にソブリン資産の保有を通じて、GIIPS諸国にエクスポージャーを持っています。
OMTは、銀行間市場の分断の両方の要因を縮小させた
我々の分析は、GIIPS諸国に本店を置く銀行だけが銀行間市場の分断の影響を受けているわけではないことを示しています。GIIPS向けのエクスポージャーを持つ非GIIPS諸国の銀行も同様に影響を受けており、そのGIIPS向けエクスポージャーが大きく、リスクが高いほど、その影響も大きくなります。こうした効果は時間とともに変化します。
我々は3つの知見を強調します。
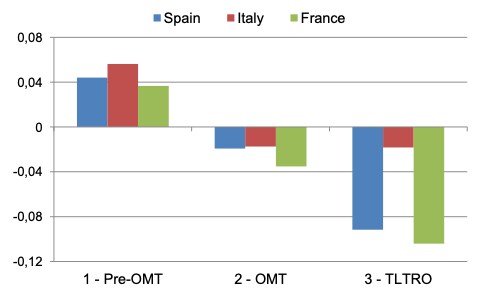
第一に、他の条件が同じであれば、GIIPS資産に対する不良債権(NPL)比率が高いことは、分析期間全体を通じて、非周辺国の銀行の銀行間市場へのアクセスを阻害していることが分かりました。GIIPS資産に対するNPL比率が高いほど、貸し手を見つける確率は低下しました。第二に、2011年半ばからOMTまでの期間において、非周辺国の銀行は、GIIPSソブリンに対するエクスポージャーが大きいほど、銀行間融資に対してより多くの対価を支払っていました。具体的には、GIIPSソブリン・エクスポージャーの割合が1パーセントポイント増加すると、金利スプレッドが1.3ベーシスポイント上昇しました。これは、この期間に非GIIPS諸国の借り手が支払った平均スプレッドの13%に相当します。第三に、OMTは、このソブリン・リスク伝達の経路を封じることに成功しました。すなわち、OMTの発表後は、GIIPSへのエクスポージャーに応じた銀行間金利の有意な差は見られなくなりました。さらに、GIIPS資産に対するNPLの高さによる選別効果は、依然として有意ではあるものの、はるかに弱くなりました。ソブリン依存リスクについては、OMT以前には銀行間スプレッドにおいて自国のリスクプレミアムが正に観測されていた(例:スペイン、イタリア、フランスの銀行)ものの、その後これらのプレミアムは低下し、さらにはディスカウントに転じています(図2参照)。OMTの後に分断が観測される場合、それは主に個別のバランスシート・リスクによるものです。
図2スペイン、イタリア、フランスの銀行の自国のリスクプレミアム
全体として、OMTは分断の両方の要因に影響を与えました。GIIPS諸国の借り手が支払う国別プレミアムを縮小させた一方で、貸し手による取引相手の信用リスクの価格付けにも影響を与えました。
著者注:本コラムに示された見解は著者個人のものであり、必ずしもユーロシステム、フランス銀行、ボストン連邦準備銀行、または連邦準備制度のその他の部門の見解を反映するものではありません。




