アルゼンチンが「100年債」を発行したのは、ほんの1年前のことだ。100年債の発行は、ドル建てクーポンが8%を下回る水準で提示されたにもかかわらず、需要が供給の3倍に達した。その直後、大手投資銀行が2018年の見通しを発表した。そのひとつは「シンクロナイズド・スケーティング」と題され、別の一つは「これ以上望めないほど良い」と述べていた。今年1月、ドナルド・トランプ米大統領が韓国製洗濯機に関税を課すと発表した週、IMFは経済見通しを公表した。そこでは今後の課題にも言及されていたものの、基本シナリオはおおむね楽観的なものであった。
今日、米国株は史上最高水準にあるが、世界の他のほぼすべての市場は低迷している。新興アジアは、アルゼンチンやトルコは特殊な事例だと数カ月にわたり主張してきたが、現在では、貿易戦争による収益面への打撃と、米国金利の上昇による費用面への影響という二重の影響を受け入れている。
失われた拠り所
特に厄介なのは、世界の投資家がいまだに名目上の拠り所を見いだせていないことである。10年物米国債の利回りは、この4年間だけで半減し、そして倍増した。評価や割引計算の基準としては、信頼できない指標となっている。量的緩和が続いた結果、運用可能な資金の増加率は、経済成長率はもとより、適格資産の増加率をも大きく上回ってきた。その結果、投資家は分析面でも行動面でも極端な群集行動を示し、急速な反転と景気循環への過剰な同調が強まっている。
投資家はまた、構造的な拠り所も失っている。技術の破壊的変化やプラットフォーム企業の台頭により、ほぼあらゆる産業において、現在のビジネスモデルから収益を見通すことが難しくなっている。これは、測定・管理可能なリスクとは対照的な、構造的な不確実性を生み出している。
貿易戦争と地政学は、構造的な不確実性をさらに増幅させている。それは、プレイヤーが相手の動きに対応するだけでなく、審判が内輪で争っている間にゲームのルールそのものが変えられていくゲームのようである。これは新たな冷戦なのだろうか。未知の未知の事態に見舞われた場合、2009年のロンドンでのG20に見られたような協調的な対応は、期待しにくい。
外生的リスクと内生的リスク
それは十分に実証されており、とりわけヘレン・レイ教授によるものが知られている。すなわち、新興国にとって外生的に見えつつ米国の金融環境と相関する単一のグローバル要因が、資本と信用の主要な推進力として作用しているということである。この要因の伝播は、新興国の民間企業へのドル建て越境融資を通じて生じうる。この要因が存在するということは、為替相場を自由に変動させたとしても、小規模開放経済の金融政策は依然として制約を受けることを意味する。実際、当初のファンダメンタルズがそれを正当化しない場合でも、グローバル金融機関のバリュー・アット・リスクや時価評価による制約により、為替の下落が越境資金の引き揚げを加速させうる。これは、自己強化的な内生的リスクの典型的な事例である。
二重の打撃
東アジアのいくつかの経済は、現在、挟み撃ちの状態に置かれている。
資金調達の面では、非銀行民間部門に対する越境債権は、過去10年で倍増した。この期間に長期借入の割合は上昇したものの、ドル高により高金利となる中で借り換えが必要となる、多額の償還スケジュールが依然として残っている。近年のドル建て債務の増加の大部分は、(銀行融資ではなく)社債の発行によるものである。信用仲介のこの変化が金融脆弱性を高めるのか低下させるのかについては、議論の余地がある。しかし、国際決済銀行(BIS)のチーフ・エコノミストであるシン・ヒョンソン氏が私に語ったように、「長期金利が予想される将来の政策金利の平均を反映する指標に対して、債券市場は急激に動き、過剰反応することがある。債券市場における急反発の可能性には、注意を払う必要がある」。
収益の面では、東アジアは中国への輸出に依存しており、ASEANの商品貿易の17%を占めている。その多くは中間財の形で米国の最終需要向けに再輸出されている。貿易戦争が激化し、中国が国内消費とサービスへと移行するなか、これらの経済は適応を迫られることになる。さらに悪いことに、原油価格の上昇により財政余力が減少し、一部の国では外貨準備が取り崩されつつあり、こうした調整が同時に進まなければならない。
もちろん、新興アジアは一様な集団ではない。相対的に見れば、タイとベトナムは対外収支が強固で、中国への依存度が低く、中国と米国の双方に需要を振り向ける能力が高い。一方、インドネシアはその対極にある。同国の債券の40%は外国人が保有し、30%は米ドル建てである。さらに、中国は同国の最大の貿易相手国である。
では、何ができるのか。
世界経済フォーラムの最近の会合で、私はインドネシアのジョコ・ウィドド大統領が現在の地経学的背景をマーベルの「インフィニティ・ウォー」になぞらえるのを目撃した。彼はこれを、ゼロサムの破壊的な力と、無限の可能性を信じる建設的な力との闘いとして位置づけた。ここから、いくつかの点が導かれる:
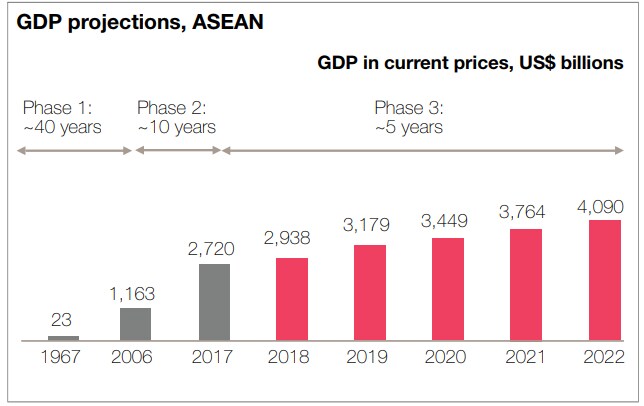
アベンジャーズと同様に、東アジアの各国は団結しなければならない。規模の経済と範囲の経済を活かすため、ASEANの経済統合を加速させる必要がある。単一の経済として捉えられる範囲において、ASEANは2030年までに世界で4番目に大きい経済となるだろう。取り組みの大半は、新たな成長の原動力と社会的な移動性を生み出すため、第4次産業革命を活用することに焦点を当てなければならない。
ASEANは、通貨攻撃に対抗するための「NATO同盟」として、すでにチェンマイイニシアチブによる共同準備基金を有している。その仕組みは明確に周知される必要がある。全体として、市場とのコミュニケーションは、一貫して明確かつ信頼できるものでなければならない。最後に、ASEANは国内資本市場を深化させ、現地の投資家基盤を広げることで、世界的な市場心理への依存を減らすことができる。時間をかければ、GDP連動債や、ASEAN国債を優先劣後構造のトランシェに証券化するなどの革新的な証券は、安全資産への逃避に伴う資金流出に対する緩衝材となりうる。




