プライベート資本は、不動産会社やインフラ企業から、AIやエネルギー移行に取り組むベンチャー企業まで、経済全体のあらゆる種類の事業への資金供給に使われている。
2024年にダボスで開催された世界経済フォーラム年次総会の参加者は、成長を続けるこの分野を取り巻く環境の変化について議論した。特に、インフレ抑制に向け、世界各国の中央銀行が金利をほぼゼロの水準から引き上げていることが取り上げられた。
議論では、金融市場の政治化、個人投資家にプライベート市場の投資機会を開放すること、プライベートデットの拡大が取り上げられた。
ここ数十年の低金利時代は、プライベート市場への投資資金の流入を促した。これにより、ファンドマネジャーは資金を調達し、低コストで借り入れられるようになった。また企業は、上場を目指すのではなく、より長く非公開企業であり続けることができた。
運用資産残高は、ほぼ3倍に増加し2015年から2022年の間に、4兆5,000億ドルから13兆4,000億ドルへと拡大した。これは世界の運用資本のおよそ10%に相当する。現在、プライベート資本は実体経済のあらゆる種類の企業への資金供給に使われている。スタートアップへのベンチャー投資を通じてイノベーションを促し、プライベートクレジットを通じて銀行以外からの融資枠を提供し、不動産やインフラにおける長期プロジェクトの開発を支えている。
また、持続可能なエネルギーや生成型人工知能(genAI)など、新しい市場でのイノベーションも後押ししている。例えば、2022年に米国のインフレ抑制法が成立してからの12カ月間に、エネルギー移行に向けて4,960億ドルのプライベート資本が調達され、さらに500億ドルが2023年にgenAI向けに調達された。この資金は世界経済全体に大きな影響を及ぼしている。
しかし、多くの中央銀行が最近、金利を高水準で長期間維持する方針に転じたことで、この分野の資金調達は鈍化している。その結果、大規模な資産配分機関である年金基金などは、流動性ニーズを優先し、バリュエーションや期待リターンの調整に応じて資本配分を見直している。一方、ファンドマネジャーは新たな価値創出の方法を模索している。
こうした変化は、ダボスで開催された2024年世界経済フォーラム年次総会のプログラム全体を通じて検討され、プライベート市場の将来に関する5つの重要な知見が浮かび上がった。
1. 金融化よりもファンダメンタルズ
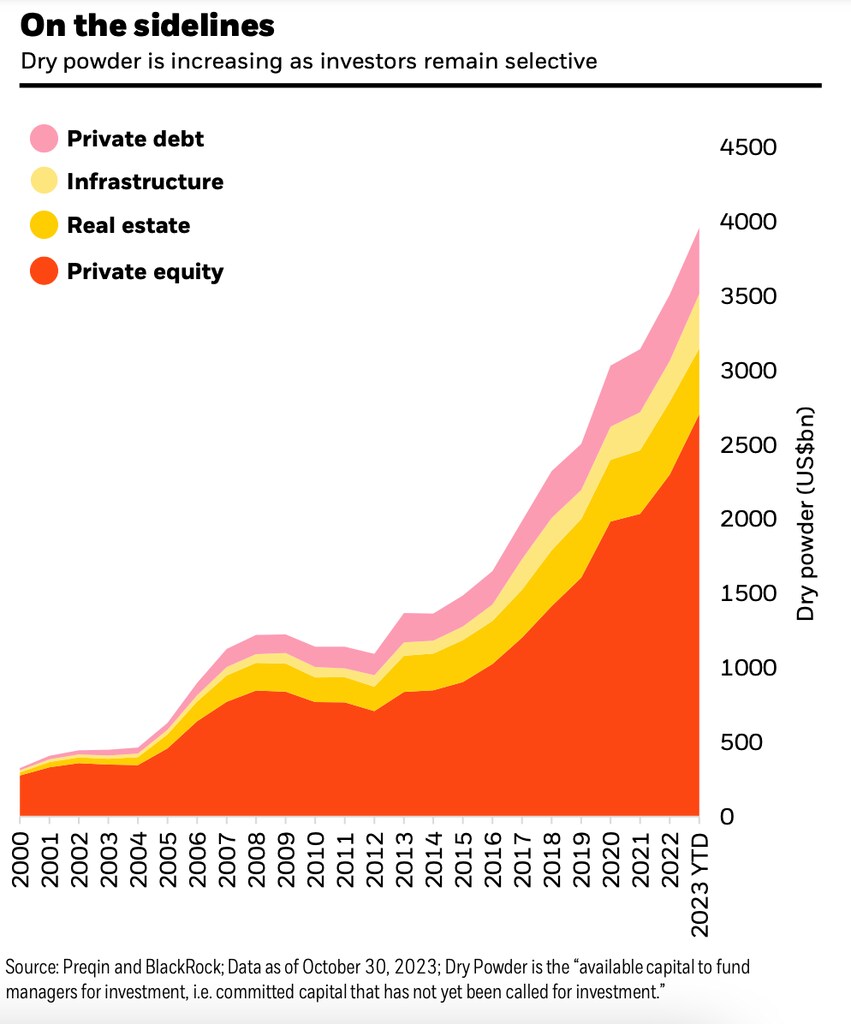
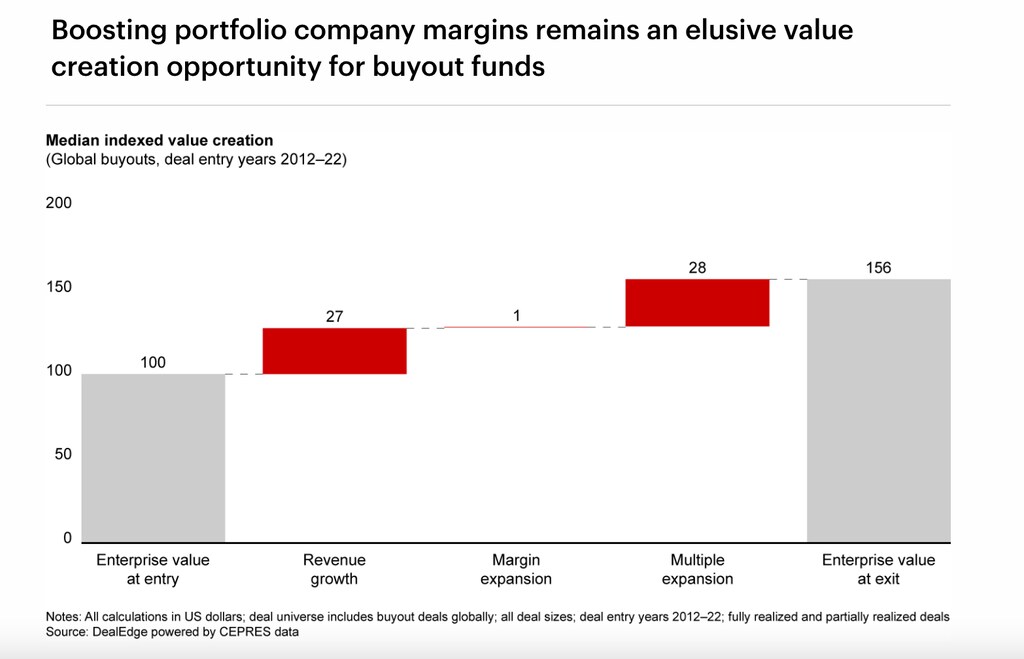
最近の資金調達と取引活動の鈍化にもかかわらず、あらゆる資産クラスで投資に回せる未投資資金(ドライパウダー)は、依然として過去最高水準にある。しかし金利が安定するにつれ、プライベート投資家は短期的な流動性ニーズから、長期的な価値創出戦略へと再び目を向けている。重視しているのは、単に評価倍率を高めるのではなく、業務運営の専門性を生かして利益率を伸ばす方法だ。
現在の金利環境で、これまでどおり収益性や競争力を維持できる企業は大幅に減る。つまり投資家は投資先を慎重に見極め、ポートフォリオ企業の戦略的な事業運営と人材管理に注力する必要がある。
2. IPOがすべての企業に適しているわけではない
世界のIPO活動(企業がニューヨーク証券取引所などの公開市場で取引される取引所に上場すること)は、近年、縮小している。取引所への上場は、投資家に資金を返済し、より多くの資本を得る方法の一つであり、企業の安定性や信頼性を市場に示す手段にもなる。
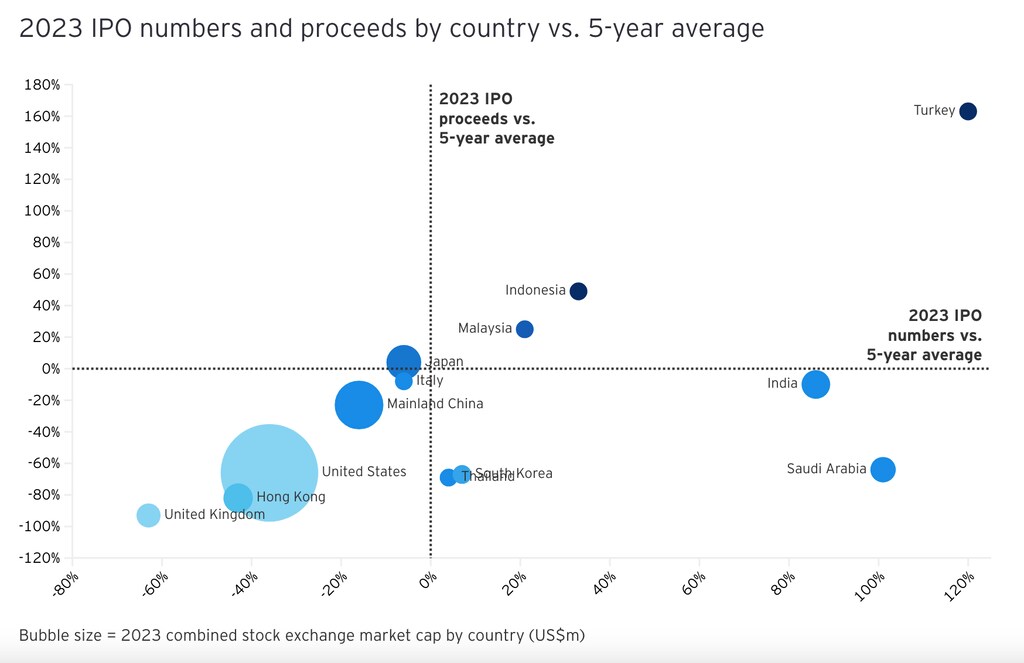
しかし、株式公開がすべての成長企業にとって適切な道筋とは限らない。公開市場への上場に伴う情報開示や価格変動に対応する準備が整っていない企業も多い。十分な資本や収益があり、現在の高い借入コストのもとでも事業を続けられるなら、非公開のままでいることが有益な場合もある。IPO活動が停滞するなか、セカンダリー市場、つまり同様に活況を呈している市場は、プライベートファンド間で持ち分や企業全体を売却する機会を提供し、こうした企業を支援できる。
上場準備の隔たりを埋める例として、香港証券取引所は、GEM(成長企業市場)の上場要件を調整した。報告、時価総額、ロックアップ(IPO後の一定期間、株主による株式売却を制限すること)の要件を一部変更し、中小企業が流動性を確保してメインボードへ移行できるよう支援している。
3. 投資リスクとしての政治
近年、脱炭素化、適応、気候レジリエンスを促す技術に資本と注目が集まる一方で、経営や投資の意思決定における環境・社会・ガバナンス(ESG)要素の活用をめぐる政治化が進んでいる。これにより反ESG法が制定され、一部の米国の州では、ESG戦略を理由に特定の資産運用会社から資本を引き揚げる計画さえ発表された。
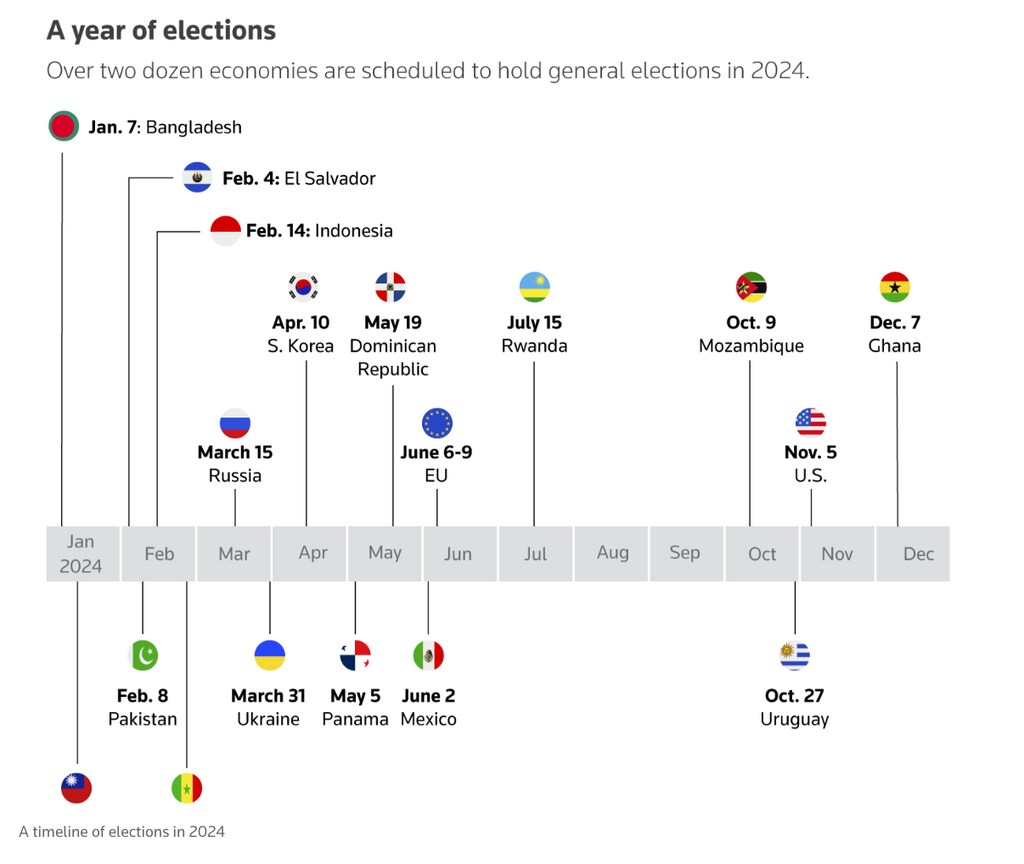
また2024年は、50カ国で20億人を超える有権者が投票に向かう。投資家にとって、資本配分、ポートフォリオ運営、ステークホルダーとの関係、投資回収の機会に関するリスク評価に、政治情勢や選挙サイクルを織り込む重要性がますます高まっている。
金融システムの分断が進むなか、投資家は、金融システムが武器として利用されるリスクにも対処する必要がある。また、従来の金融リスクに加え、サプライチェーン、サイバー犯罪、地政学も考慮しなければならない。
4. 大手機関投資家以外にも投資機会を広げる
従来の資金源からの資金調達が鈍化するなか、個人投資家を指すリテール資産運用チャネルは、プライベート市場ファンドにとって大きな、そしてほとんど開拓されていない機会となっている。現在、多くの個人投資家は、プライベート市場へのアクセスが限られている。その原因には、参入障壁、適合性要件、規制や投資教育の不足などがある。そのため、より高いリターンや収入を得る潜在的な機会に加え、投資の分散を図る機会も逃す可能性がある。
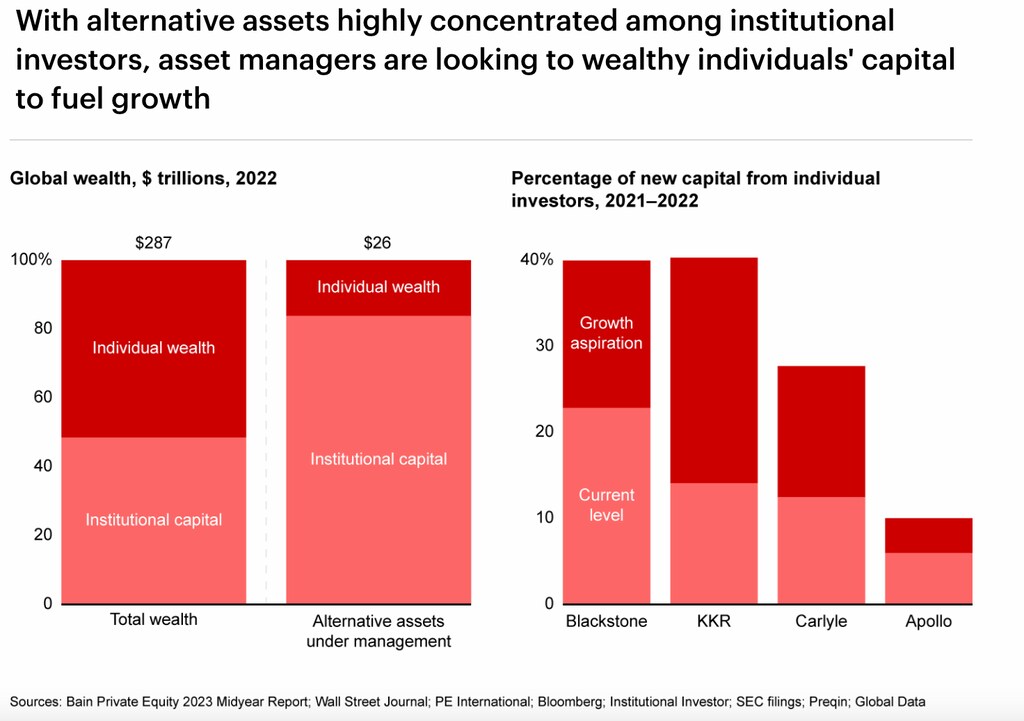
プライベート・ウェルスはすでに、大手プライベート市場プレーヤーの注目を集めている。最近、アポロ、ブラックストーン、カーライルが新たな商品を立ち上げたことにも表れている。今後も資金を引きつけるだろうが、リテール分野には独自の流動性ニーズとリスク特性があり、手数料、ロックアップ契約、販売モデル、規制監督について個別の解決策が必要だ。ここでは、テクノロジーがアクセス手段の改善、投資教育の刷新、セカンダリー市場における商品や流動性の革新に貢献できる。
5. プライベートクレジットの台頭
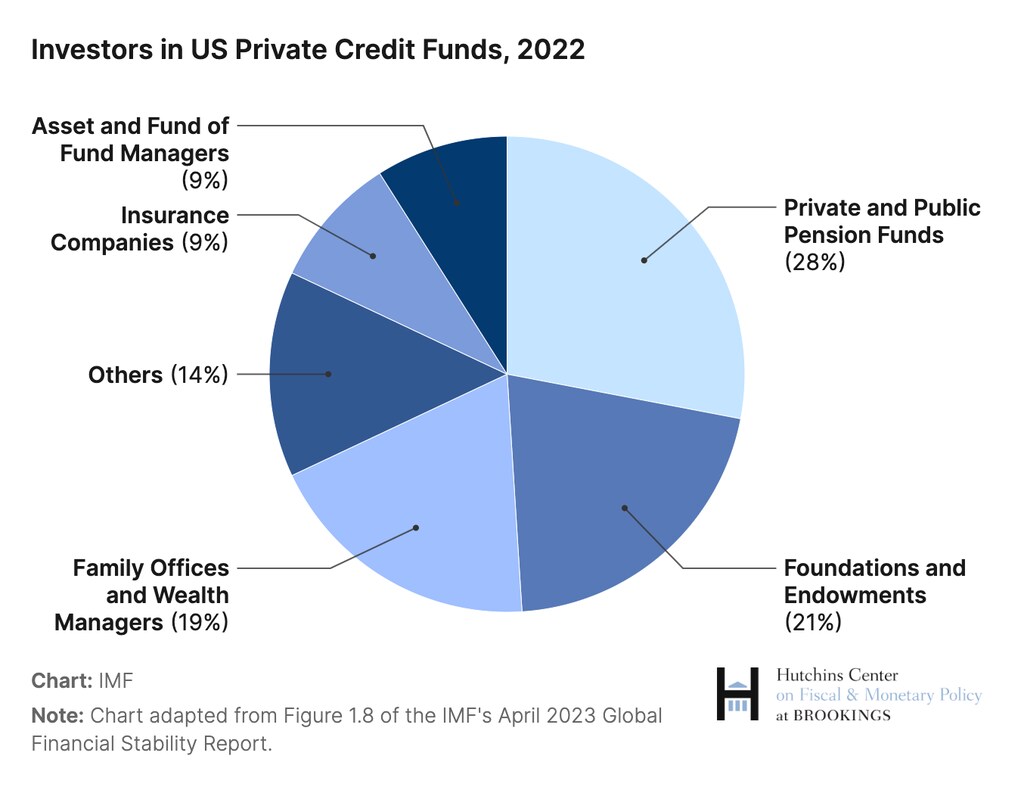
2024年世界経済フォーラム年次総会でのプライベート市場に関するあらゆる議論で、ノンバンク金融機関によるプライベートクレジットと融資の急速な拡大が話題に上った。2008年の世界金融危機と、それを受けて従来型銀行に課された規制や制約を背景に、公的年金基金から保険会社、財団、ファミリーオフィスまで、ノンバンク金融機関が参入し、企業に融資枠を提供してきた。
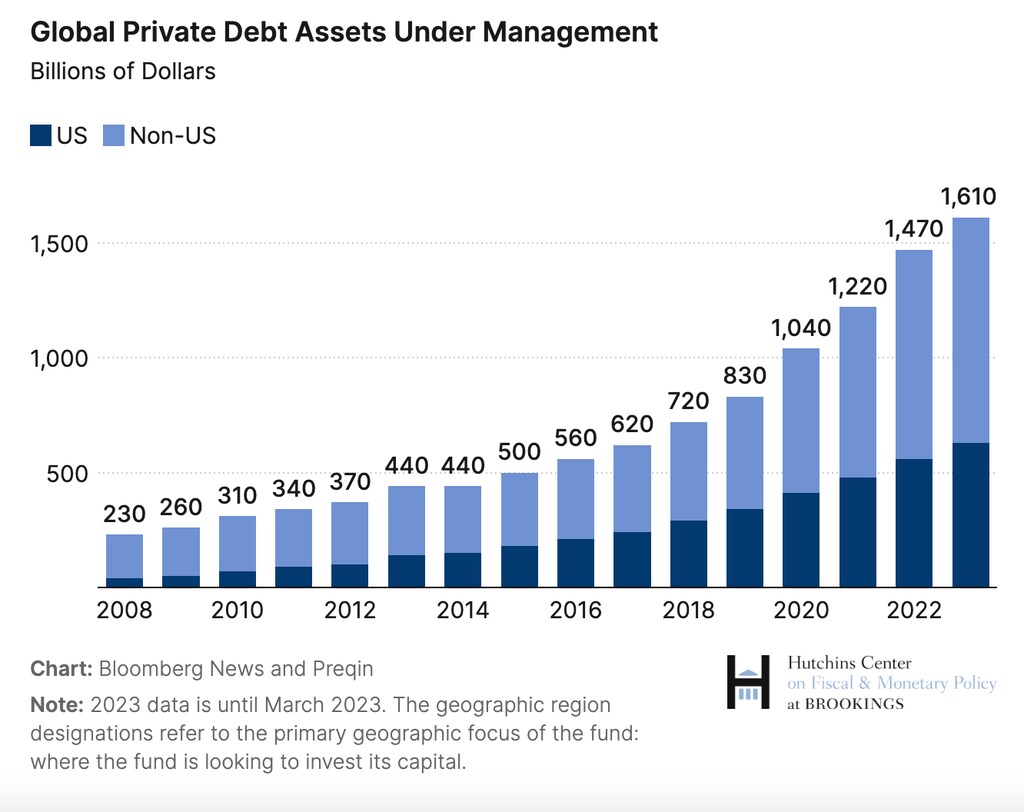
その結果、プライベートクレジット市場は2008年以降7倍に成長し、2023年には資産総額が約1兆7,000億ドルに達した。これに規制当局の注目が集まっている。プライベートクレジットの融資は一般に変動金利(銀行融資の固定金利とは異なる)で、スプレッドがより大きく、流動性が限られる。また、融資の引受、組成、販売を誰が担っているかを追跡しにくいことも多く、従来の銀行融資に比べて過大なリスクをもたらす可能性がある。
この資産クラスが新たなバブルになりつつあるとの懸念がある一方、プライベートクレジットは実際にはレバレッジを伴わない長期資金を貸し出し、従来の銀行融資よりも貸し手と債務者の時間軸を近づけるという見方もある。銀行融資を確保できない企業の選択肢を増やし、リスクを銀行に集中させるのではなく金融システム全体に分散させることで、リスクを低減する。
さらに、今後導入される可能性のある新たな銀行規制は不確実性をもたらす一方で、この分野のさらなる成長を後押しする追い風となる可能性もある。
プライベート市場は今後も成長し、世界中の企業に必要な資金を提供し続けるだろう。経済の逆風、地経学的な変化、規制圧力があっても、プライベート資本は、年金基金などの大手機関から増加する個人投資家に至るまで、投資家にとって分散投資とリターンの重要な源泉であり続ける。




