世界金融危機以降の10年間で、非金融企業の発行済み社債の価値はほぼ3倍になったが、その大きな要因は新興市場における企業債務の増加である。デフォルトの増加に伴い調整は起こりそうだが、債券による資金調達への広範なシフトは実際には歓迎すべき展開である。
世界金融危機以降の10年間で、非金融企業の負債は29兆ドル増加し、政府債務とほぼ同額に達した。この数字は新たな研究(マッキンゼー・グローバル・インスティテュートによる)によるものである。市場調整が起きる可能性が高い。しかし、企業債務の増加は当初そう見えるほど不吉ではなく、実際にはある面で好ましい経済的結果を示してもいる。
過去10年間で、銀行がバランスシートを再編・修復したことにより、社債市場は急拡大した。2007年以降、非金融企業の発行済み社債の価値はほぼ3倍となり11.7兆ドルに達した。また、その世界GDPに占める割合は倍増した。かつて社債市場は米国が中心であったが、現在では世界各国の企業が参入している。
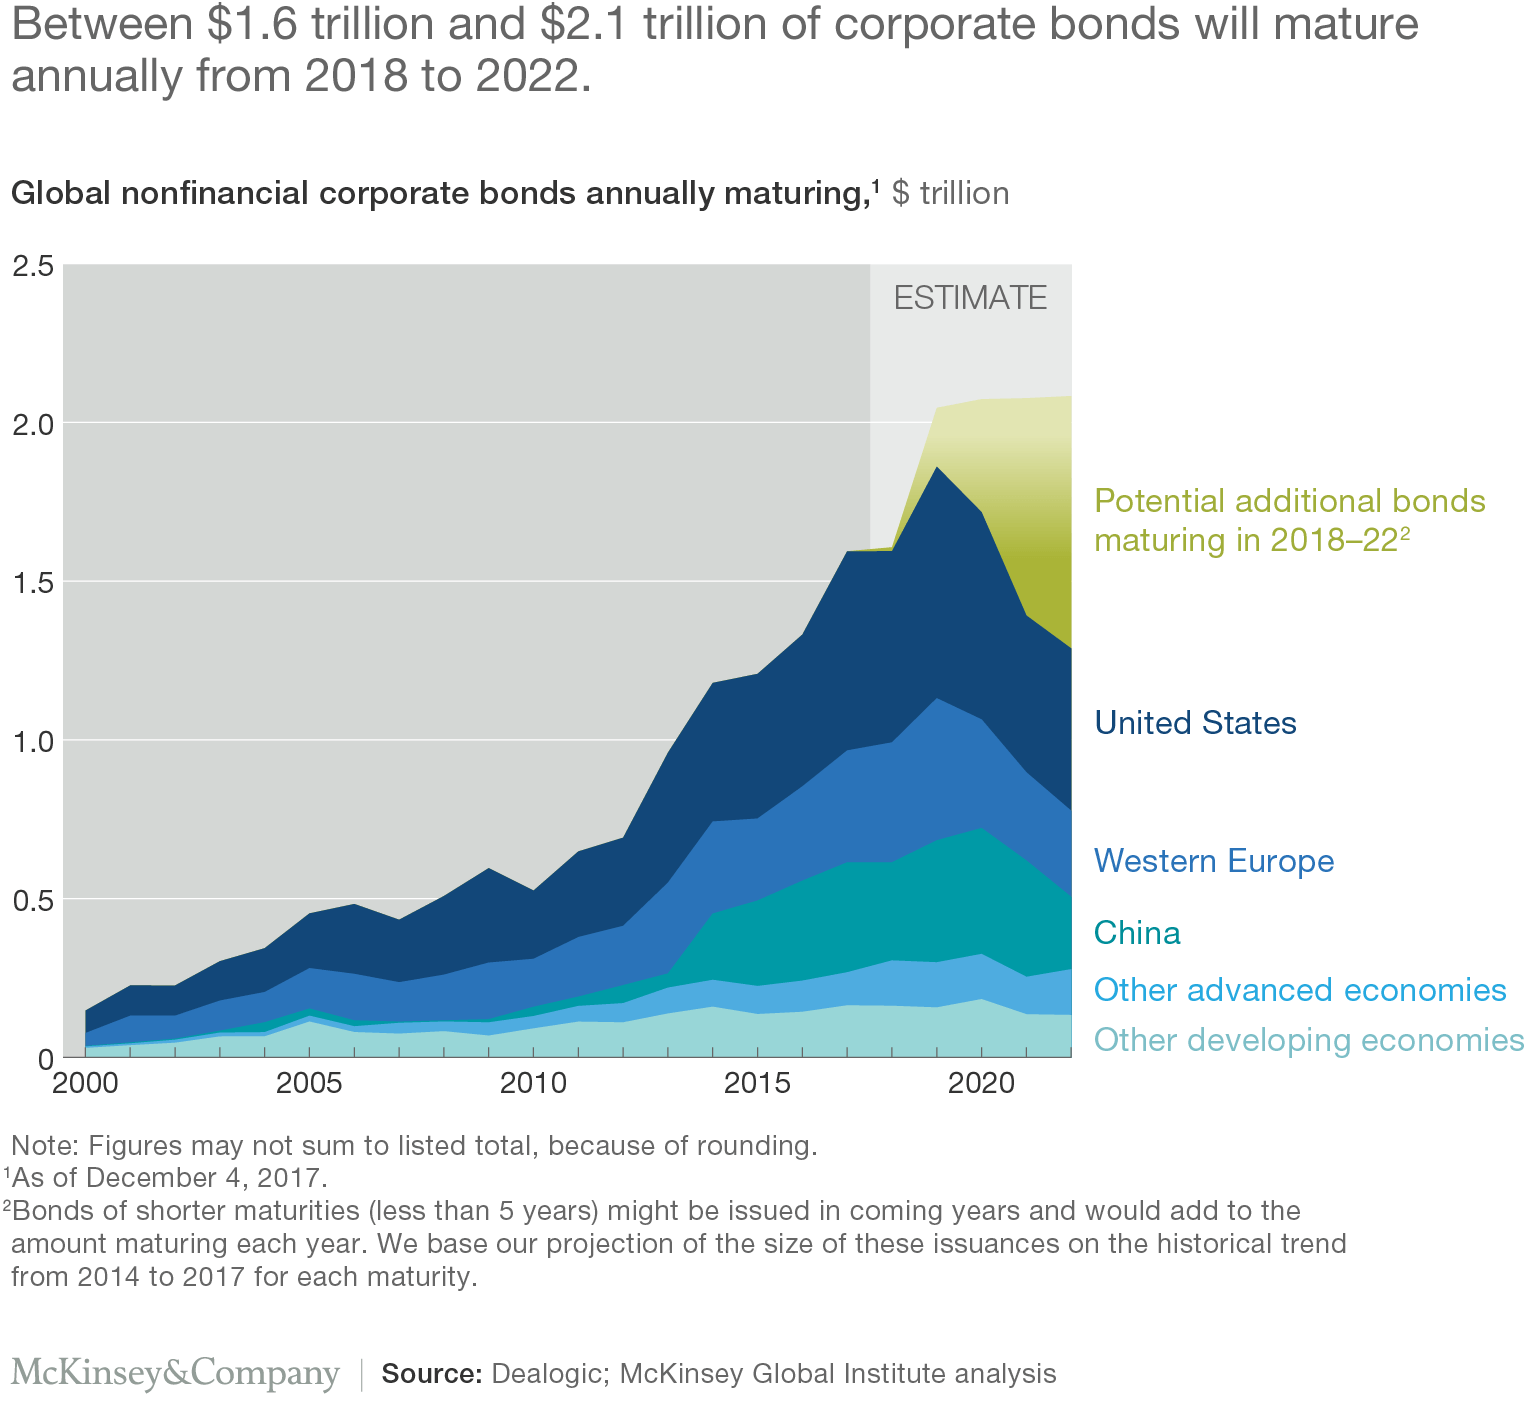
社債による資金調達への広範なシフトは歓迎すべき展開である。債務資本市場は、機関投資家にとって重要な資産クラスであり、大企業に銀行融資の代替手段を提供している。しかし、超低金利の信用環境の中で、リスクの高い多くの借り手が社債市場を利用してきたことも明らかである。今後5年間で、過去最高の1.5兆ドル相当の非金融企業社債が満期を迎える。一部の企業が返済に苦しむにつれ、デフォルトは増加する可能性が高い。
借り手の平均的な質は低下している。米国では、非金融企業の発行済み債務の22%が投機的格付けの発行体による「ジャンク」社債で構成されており、さらに40%がBBB格付けで、ジャンク債のわずか1段階上にある。言い換えれば、社債のおよそ3分の2は、デフォルトのリスクが高い企業によるものであり、その中には多くの米国の小売業者も含まれる。これらの企業は今後5年間に満期を迎える投機的格付けの社債を多く抱えており、多くの企業にとって、消費者のオンライン購買への移行による売上減少のため、返済計画は単純に成り立たない。
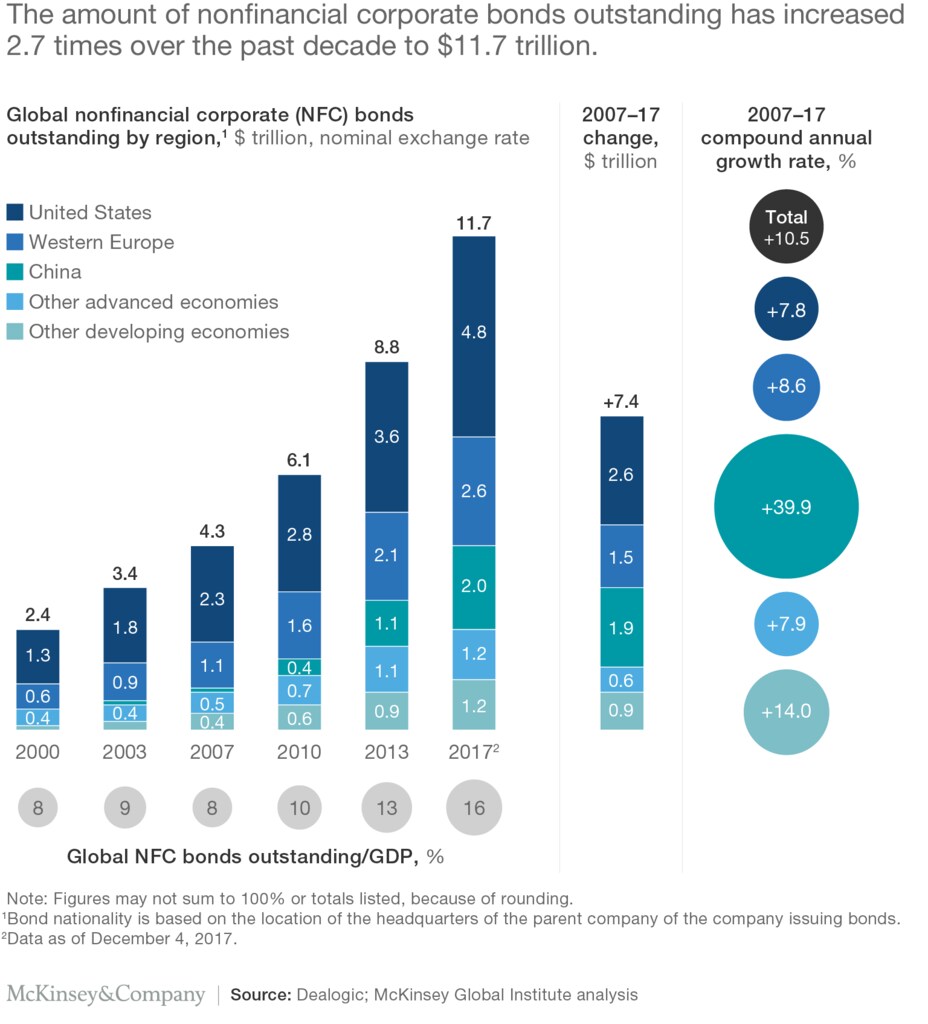
もう一つの潜在的な脆弱性源は、2007年以降、全世界の企業債務増加の3分の2を占めてきた新興国における企業債務の急増である。過去には、先進国の企業が最大の借り手であった。しかし、中国の台頭により状況は大きく変化した。中国は現在、世界最大級の社債市場の一つである。2007年から2017年末までの間に、中国の非金融企業の発行済み社債の価値は、わずか690億ドルから2兆ドルに増加した。
リスクのもう一つの最終的な源は、一部の債券発行企業の脆弱な財務状況である。確かに、MGIは、先進国では金利が200ベーシスポイント上昇した場合、債券の10%未満が債務不履行の高リスクに陥ると分析している。同様に、欧州では、リスクのある企業が発行する債券の割合は、現在ほとんどの国で5%未満であり、これまでに債券を発行したのは最大級の優良企業のみであることを示している。
問題は、脆弱性の集中する局所的な領域が存在することである。米連邦準備制度が6月14日に基準金利を1.75~2%に引き上げる前の歴史的な低金利水準においてさえ、米国エネルギー部門の発行済み債券の18%(約1040億ドル相当)は、債務不履行の高リスクにあった。
それでも、最大のリスクは中国、インド、ブラジルなどの新興市場に存在すると思われる。すでに、これらの市場の債券の25~30%が、債務不履行の高リスクを持つ企業(インタレストカバレッジ倍率が1.5未満と定義)によって発行されている。金利が200ベーシスポイント上昇すれば、その割合は40%まで上昇する可能性がある。
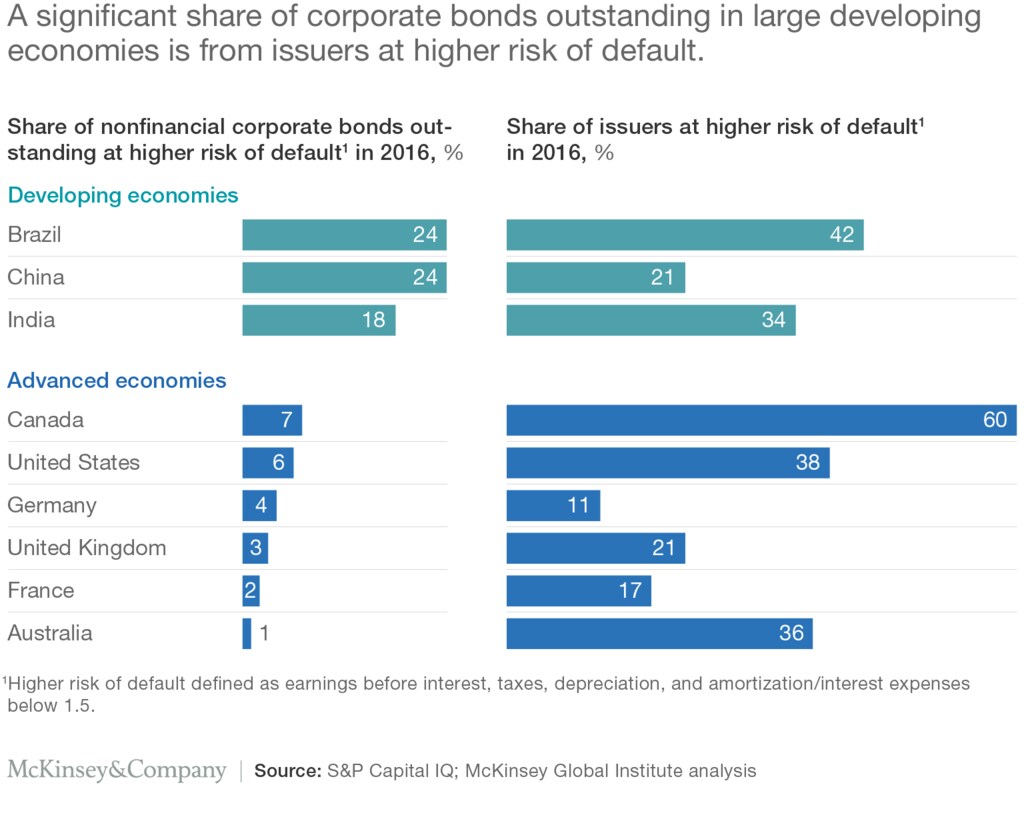
これらの新興市場の中でも、一部のセクターは他よりも脆弱である。中国では、工業企業が発行した債券の3分の1、不動産企業が発行した債券の28%が債務不履行の高リスクにある。中国では企業の債務不履行がすでに増加傾向にあり、ブラジルでは、債務不履行の高リスクにある企業社債の4分の1が工業セクターに属している。
世界の企業の債務不履行率はすでに30年平均を上回っており、満期を迎える債券が増えるにつれてさらに上昇する可能性が高いが、次の世界金融危機は目前に迫っているのか。簡潔に答えれば、そうではない。社債の個々の投資家は損失に直面するかもしれないが、前回の金融危機を引き起こした証券化されたサブプライムモーゲージとは異なり、社債市場の債務不履行がシステム全体に重大な波及効果をもたらす可能性は低い。
近い将来の道のりの小さな障害を超えて、企業による債券による資金調達へのシフトは好ましい展開である。持続可能な成長の余地は十分にある。しかし、市場が拡大するにつれ、銀行は中小企業や家計など他の顧客セグメントにより重点を置くよう戦略を見直す必要があるだろう。投資家や個人の貯蓄者にとっては、ポートフォリオの分散化という新たな機会が生まれるだろう。
しかし、10年前の金融危機から何かを学んだとすれば、それはリスクが最も予想されない場所に現れることが多いということである。だからこそ、規制当局と政策立案者は、企業借り手に対する信用デフォルト・スワップや債券の複雑な証券化から生じるものなど、既存および潜在的なリスクを引き続き監視すべきである。また、市場の透明性と効率性を高めるため、社債の売買・取引のための電子プラットフォームの設立を歓迎すべきである。そうすれば、今日の債務が明日の債務の重荷となる可能性は低くなるだろう。




