気候変動は2050年までに年間最大38兆ドルのコストをもたらす可能性がある。
資産運用業界と保険業界は、イノベーションの進め方について、他分野のロールモデルとなり得る。
収益性と持続可能性の両立を実現する好循環は可能である。
世界は重大な岐路に立っている。深刻化する気候リスク、経済の不安定化、社会的不平等が交錯する中で、革新的な解決策が求められている。近年の環境・社会・ガバナンス(ESG)に対する反発は、持続可能な取り組みの必要性を、収益性の高いビジネスモデルが持つ独自の強みと結び付けるための、切迫した好機を提供している。
こうした課題の中で、金融セクターは持続可能性を推進する強力でありながらも十分に活用されていない主体として台頭し得る。とりわけ保険セクターは、重要な役割を果たすことができる。
金融業界の中でも、保険セクターは独自の立場にある。他のどの業界とも異なり、その中核的なビジネスモデルが気候変動の影響を受けており、この大きな課題への取り組みを持続可能なビジネス機会へと転換する方法を、他分野に示すロールモデルとなり得る。収益性の高い保険と、強靭で持続可能な社会との新たな好循環は実現可能である。
過去20年間で極端な山火事の発生頻度は2倍以上に増加しており、気候変動による世界の被害は将来的には年間38兆ドルに達する可能性がある。
従来、金融リスク移転の仕組みとみなされてきた保険セクターは、世界の持続可能性における自らの役割を再定義し、この壊滅的なシナリオの緩和と防止に取り組む態勢にある。
当社とアリアンツ(Allianz)による共同の2025年の調査では、気候変動による被害が拡大する中でも、保険セクターが解決策の中で自らの役割を見いだせることが示されている。
気候変動との闘いにおける保険の役割
保険会社は世界の資本の大きな部分を管理しており、持続可能な取り組みへの投資を方向付ける上で極めて重要な主体である。さらに、保険の中核事業は、リスクの特定、定量化、管理を軸としている。気候変動、感染症の大流行、社会不安といったこれらのリスクの多くは、国連の持続可能な開発目標(SDGs)が取り上げる課題と本質的に結び付いている。これらのリスクとSDGsとの関係を理解することは、保険会社にとって、自社の重大なリスクに対処するだけでなく、より広範な社会的文脈において持続可能な成果に影響を与える機会となる。
保険の普及率とSDGsの間には、特に損害保険(P&C保険)において、顕著な相関関係が見られ、同セクターの潜在力を示唆している。損害保険の普及率が1%上昇するごとに、その国はSDGsの達成に5.8%近づく。しかし現在の世界的な動向は、保険の普及率の低さが持続可能性の脆弱さを悪化させ、経済の不安定化と気候リスクの高まりを招くという悪循環を示している。
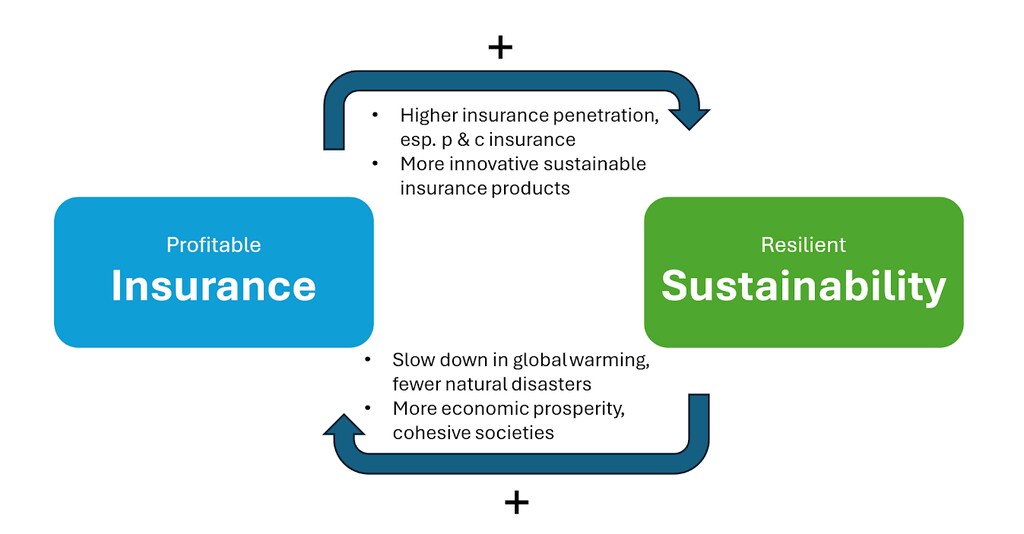
その解決策は好循環を育むことにある。すなわち、より広範な保険の補償が強靭性を高め、地球温暖化を緩和し、結束の強い社会を育むという循環である。
保険における好循環
保険の普及率が高まることで、家計や企業が衝撃から守られるとともに、そうした衝撃の根本的な要因が積極的に削減されるとき、好循環が生まれる。
より多くのリスクが保険でカバーされるほど、保険会社はリスク予防策への投資に対するインセンティブを強めていく。損失を防ぐ方が、その損失を補填するよりも低コストだからである。これにより、気候変動や災害に関連する保険金請求の頻度と深刻度が低下し、保険料が安定するとともに、保険に対する社会の信頼が強まる。信頼が高まるにつれて補償範囲はさらに拡大し、より多くの人々と経済が強靭性を備えられるようになる。この持続的なフィードバックループは自己強化的に働く。すなわち、強靭性が収益性をもたらし、収益性がさらなる強靭性を生み出すのである。
こうした動態にはすでに先例がある。19世紀後半から20世紀初頭にかけて、多くの欧州諸国で火災保険が広く普及したことにより、都市計画、建築基準、防火インフラが大きく改善された。保険会社は消防団を資金面で支え、早期警報システムを支援し、より安全な建築基準のためにロビー活動を行った。これにより、保険市場が拡大する一方で、火災による損失は長期的に大幅に減少した。日本やニュージーランドのような国でも同様のパターンが確認されており、ほぼ全世帯に普及した地震保険が、厳格な建築基準と積極的なリスク軽減を促してきた。これらの事例は、保険市場が十分な規模に達したとき、社会のリスクへの曝露を変革し得ることを示している。
今日、同じメカニズムを気候変動と持続可能性の課題に適用することができる。保険会社が気候科学を保険料と引受に組み込むことで、業界全体を低炭素型かつ気候変動に強い技術へと導くことができる。例えば、保険の普及率が高い沿岸地域では、洪水防御や自然を活用した適応策への投資が急速に進む傾向がある。
この好循環には社会的な側面もある。幅広い保険の補償は、衝撃を受けた後に脆弱な世帯が貧困に陥ることを防ぐことで、不平等を縮小させる。社会がより結束を強め、経済的に安定するにつれて、長期的な気候変動の緩和に投資する能力も高まり、社会的な強靭性、経済生産性、環境の持続可能性の間に相互に強化し合う関係が生まれる。このようにして保険セクターは、補償の不足とリスクの増大という現在の悪循環を、強靭性と持続可能な開発を自ら維持する原動力へと転換する一助となり得る。
投資を活用した体系的変革の推進
運用資産が30兆ドルを超える保険セクターは、変革的な取り組みに資本を振り向けるうえで、独自の立場にある。グリーンインフラ、再生可能エネルギー、社会的インパクトのあるプロジェクトへの投資を優先することで、保険会社は環境およびSDGsの社会的目標の両方に向けた進展を加速させることができる。例えば、次のような取り組みが挙げられる。
持続可能な住宅への投資は、SDG 11(住み続けられるまちづくり)の達成に寄与し得る。
低所得層を対象としたマイクロ保険に資金を提供することは、不平等(SDG 10)の縮小と経済的ショックに対する強靭性の強化に寄与し得る。
免責金額の免除や、家庭内暴力の被害を受けた顧客を支援するための見舞金の支払いなど、柔軟な方針調整は、ジェンダー平等(SDG 5)などのSDGsへの貢献につながり得る。
保険業界における行動への移行
アリアンツの調査は、保険セクターが世界の持続可能性に最大限貢献するための実行可能な戦略を提案している。
- 強靭性を重視した商品の開発:保険会社は、気候変動への適応を促し、社会的公正を推進する保険商品を革新すべきである。
- アクセスと包摂性の拡大:脆弱な層にも金融的な保護を広げる包括的な保険ソリューションを設計し、それによって強靭性を高め、不平等を縮小する。
規制当局もまた、保険セクターを持続可能性の推進力へと変革する上で極めて重要な役割を担っている。有効な規制の枠組みを整備することにより、政府は保険会社が引受と投資を持続可能性の目標に沿わせるよう促すことができる。グリーン投資に対する税制優遇や、革新的な保険商品に関する官民連携といった施策は、同セクターの影響力を増幅させ得る。
規制当局はまた、透明性のあるESG報告を義務付け、保険会社の持続可能性への貢献を評価するための標準化された指標を確立すべきである。これにより説明責任が確保され、保険会社が長期的な社会的・環境的配慮を中核事業に組み込むよう促されるだろう。
保険セクターの共同責任
SDGsの達成には、体系的な変革と集団的な行動が必要である。政策立案者、保険会社、そして分野横断的な連携は協力し、持続可能性が競争優位となる生態系を構築しなければならない。規制当局は、透明性のある報告を徹底し、持続可能な取り組みを奨励することでこの転換を後押しできる。一方、保険会社は、強靭性とイノベーションの担い手としての役割を担うべきである。
リスクを管理し、資本を動員し、強靭性を育む保険セクターの能力は、現代の課題への対応において欠かせないものである。その展望を広げ、枠組みを活用することで、業界は全ての人々にとって持続可能で強靭かつ公正な未来を創り出す先導役を担うことができる。




