米国外の企業や投資家にとって、ドルはしばしば選好される通貨である。しかし意外なことに、米国の銀行が海外の借り手にドルを融資する役割は限定的である。米国外における銀行のドル建て融資7兆ドルの大半は、欧州、日本などに拠点を置く銀行が扱っている。
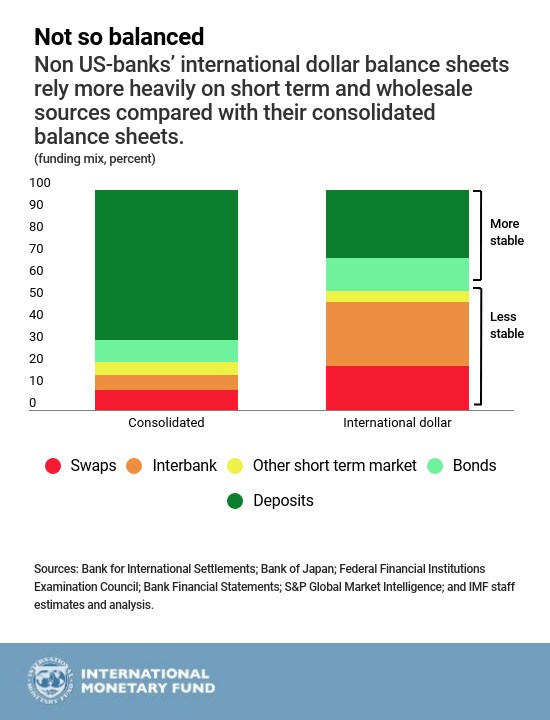
これが重要なのは、これらの銀行が、米国の子会社に預けられたドルを、米国外でのドル建て融資の資金として容易に利用できないためである。代わりに、IMFが最近発表した『国際金融安定性報告書』 では、これらの銀行が、銀行間預金、コマーシャル・ペーパー、スワップなど、国際的なドル建てバランスシートを支えるために、安定性の低い資金調達源に大きく依存していることが明らかにされた。懸念されるのは、金融市場のストレス時にこれらの資金源が急速に枯渇する可能性があることである。
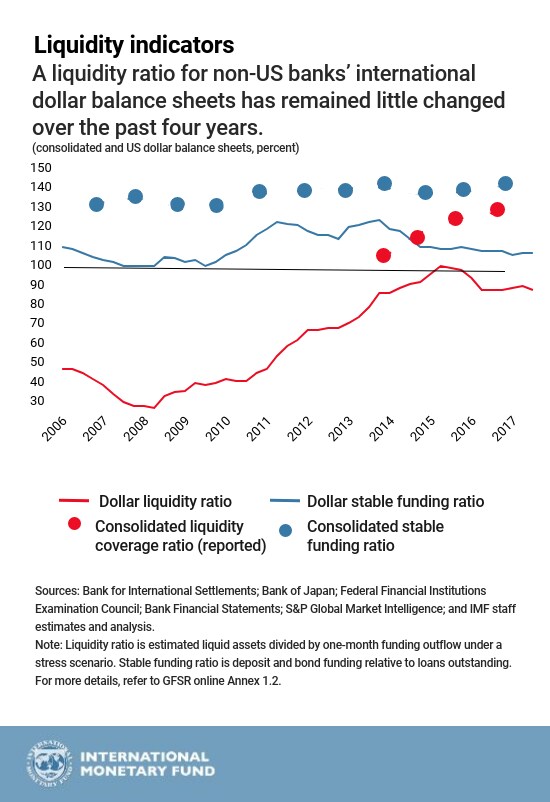
各国の規制当局は、信頼できる流動資産から短期的な資金流出に対応する銀行の能力を測る指標である流動性カバレッジ比率を改善させることで、このような資金調達の喪失に備えるよう銀行に求めている。
一部の銀行は、潜在的に脆弱な通貨スワップ市場に過度に依存している可能性がある
これらの改善は、すべての通貨にわたる総合的なポジションを含む、銀行のグローバル連結バランスシートに適用されたものである。しかし、米国の子会社を除外した国際的なドル建てバランスシートに基づく流動性カバレッジ比率は、別の状況を示している。この比率は、連結ベースの流動性比率を著しく下回っている。貸出残高に対する安定的資金調達の水準を測る指標である推定安定調達比率も、国際的なドル建てポジションについては、全体のバランスシートと比べて同様に大幅に低い。
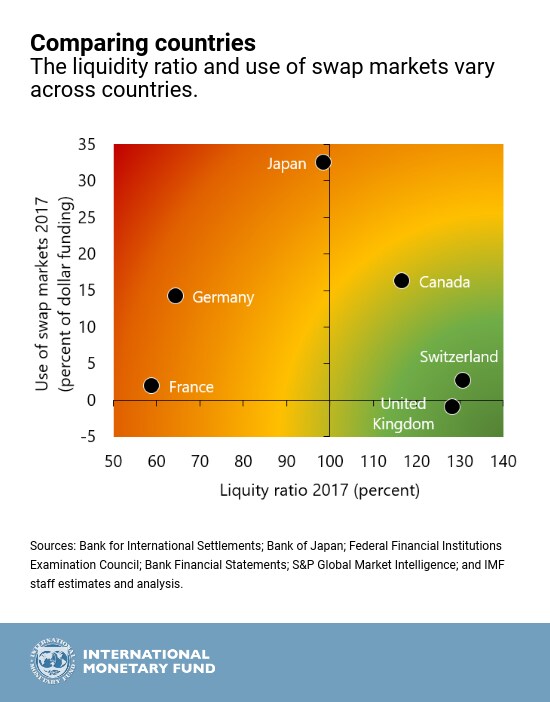
ドルの資金調達コストを押し上げる要因がいくつか控えている。米財務省がT-bill(米国短期国債)の発行を増やしており、米国外の銀行が短期ドル資金調達に支払う金利を押し上げる可能性がある。新たな税制法により、米国企業が現金を本国へ送金し、銀行の資金調達手段から現金を移す可能性もある。さらに、これらの動きは、連邦準備制度理事会(FRB)による利上げ、およびバランスシートにおける証券保有の段階的な縮小という背景の下で進んでおり、最終的にはすべての借り手の資金調達コストを押し上げることになる。すべての銀行システムが、資金市場の混乱に対して等しく脆弱というわけではない。例えば、我々の分析によれば、フランスやドイツの銀行のドル流動性比率は、同業他社ほど強固ではない。また別の懸念として、一部の銀行は潜在的に脆弱な通貨スワップ市場に過度に依存している可能性がある。例えば、スワップは日本の銀行のドル資金需要の30%以上を賄っている。スワップによる借入の多くは長期であるものの、ストレス下では、この種の資金調達へのアクセス能力が損なわれる可能性がある。
上記で論じた市場の引き締まりと国際的なドル建てバランスシートの脆弱性が組み合わさることで、市場のストレス時に資金調達問題を引き起こす可能性がある。市場の混乱により、変動の激しいスワップ市場で通貨のギャップを管理することが銀行にとってより困難になり、一部の銀行が短期ドル資金の借り換えを行えなくなる可能性がある。
その場合、支払期限の到来した負債を支払うために、銀行が混乱した市場で資産を売却せざるを得ないような資金調達上の圧力が生じれば、銀行は市場ストレスを増幅させる役割を果たしかねない。また、資金調達上の圧力により、銀行が米国外の借り手へのドル建て融資を縮小させ、信用供与が減少する可能性もある。
過去10年間、世界および各国の政策立案者は、銀行の連結ベースの支払能力および流動性ポジションを規律する規制の枠組みを強化してきた。しかし、国別の流動性規制は、国内金融システムの強化に役立つ一方で、銀行グループ内の流動性の流れを意図せずに制限する可能性がある。
今後、銀行は、銀行グループ内の個別の事業体における通貨別の流動性リスクを引き続き効果的に管理するよう確保すべきである。規制当局は、より多くの情報開示、通貨別の流動性基準、ストレステスト、および破綻処理計画を通じて、外貨流動性のミスマッチに対処すべきである。ストレス時に外貨流動性を供給するため既に存在する中央銀行のスワップ・ラインは、最後の拠り所として維持されるべきである。




