株式市場は経済そのものではない。少なくとも経済学者はかつてそう考えていた。株式を保有するアメリカ人はごく少数であり、株価は将来の収益に対する期待を反映していたが、その期待は必ずしも正確ではなく、短期的な感情によって曇らされることもあった。しかし今日の株式市場は、20年前よりも経済をより強く反映しているのかもしれない。
かつてないほど多くのアメリカ人が株式市場に投資している。ほんの30年前には、何らかの形で株式を保有していたアメリカ人は約30%にすぎなかったが、今では50%を超えている。
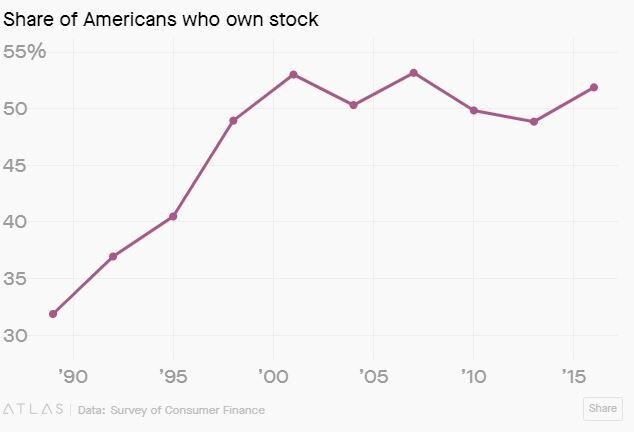
この変化にはいくつかの理由がある。インデックス型投資信託やミューチュアルファンドの人気が高まったことで、リスクが多くの証券に分散されるため、株式市場への投資が容易かつ安全になった。しかし、より大きな理由は、1990年代に401(k)型の退職金制度の人気が高まり、多くのアメリカ人が株式市場に容易にアクセスできるようになったことである。多くの場合、株式には自動的に投資されている。
この傾向は、学生ローンの負担を抱えるミレニアル世代にも当てはまる。1989年には35歳未満のアメリカ人の22%しか株式を保有していなかったが、2016年には41%が保有していた。
401(k)が普及する前も、一部の世帯は職場の確定給付型年金を通じて間接的に株式市場に投資していた。しかし、年金は労働者のより小さな割合(3分の1未満)しかカバーしておらず、株式市場投資に伴うリスクは雇用主が負っていたため、同じような影響は及ぼさなかった。3分の1未満)、株式市場投資に伴うリスクは雇用主が負っていたため、同じような影響は及ぼさなかった。
株式を保有していない50%の人々とは誰か。引退した人もいれば、勤務先で確定給付型年金に加入しており、自ら投資する必要性を感じていない人もいるだろう。しかし大半は、退職口座を利用できない、あるいは拠出する余裕がない低所得のアメリカ人である。株式を保有していない就労中のアメリカ人の92%は401(k)型制度に加入していない一方、株式保有者の72%は退職口座に拠出している。また、株式保有者はより多くの収入を得ている。中央値の所得は9万ドルであるのに対し、株式を保有していないアメリカ人では4万5,000ドルにすぎない。
株式保有が増えることには多くの利点がある。格差が拡大する時代において、これは稀な明るい材料である。より多くのアメリカ人が拡大する経済の一部を所有することになるからだ。資本の伸びよりも賃金の伸びが緩やかになる中、株式を保有することは、より多くのアメリカ人が増大するパイの一部を得られることを意味する。ただし、ウォール・ストリート・ジャーナルが指摘するように、株式を保有していない下位50%の人々はさらに取り残されることになる可能性がある。上位50%だけが株式市場の恩恵を受け、下位50%が受けられない場合、中間層が空洞化することも予想される。
経済への影響
株式保有が増えることは、経済の仕組みを変える可能性もある。以前は、市場の変動が多くのアメリカ人の財務状況や行動に影響を及ぼすとは考えられていなかったが、より多くのアメリカ人が株式を保有するようになった今、株式市場の動きが経済に実質的な影響を与えうる。
全米経済研究所(NBER)が発表した最近の論文は、地域経済は株式市場の動向に非常に敏感であると主張している。株価が上昇すると、株主は豊かになったと感じ、支出を増やす傾向がある。経済学者らは、株式市場で生み出された富が1ドル増えるごとに、人々は年間2.8セント多く支出すると推定しており、これは賃金と雇用の増加につながりうる。株式を保有する人が多いほど、その効果は大きくなる。
これは金融政策の新たな経路となりうる。すなわち、金利の引き下げは(少なくとも短期的には)株価を押し上げ、経済を活性化すると想定される。また、これは、景気後退が自己実現的になりうるのと同様に、持続的な成長も自己実現的になりうることを示唆している。株式市場によって人々が豊かになったと感じ支出を増やせば、企業の収益性は高まり、株価はさらに上昇する。少なくともしばらくの間は。意味のある生産性の向上がなければ、外的なショックや信頼を損なう何らかの要因があれば、自己実現的な好況であっても暴落しかねない。
これは株式保有が増えることの負の側面である。株式はリスクの高い投資であり、地域経済が株価の上昇に好意的に反応するならば、市場の下落にも同様に反応することになる。論文は、消費者の行動は株式市場の動きに遅れて現れ、消費の増加は株価上昇の1~2四半期後に起こると推定している。経済学者らは、これは市場の下落の後に迅速な回復があれば、経済への悪影響はないことを意味すると主張している。しかし、下落の後に回復が遅ければ、株式保有が増えることで、より変動が大きく予測しにくい経済をもたらす可能性があり、その中には若干の上振れ要素も含まれる。




