アメリカの債務上限は長年にわたり一貫して上昇傾向にあり、1960年以降78回引き上げられてきた。
2021年時点で、債務上限は28.4兆ドルという途方もない水準に達しており、増え続ける国の債務に対応するため、上限を定期的に引き上げることが不可欠となっている。
債務上限を引き上げられない場合、政府閉鎖、投資家の信頼低下、借入コストの上昇、金融債務の債務不履行の恐れなどを招きかねない。
国の債務を管理するための持続可能な解決策を見出すことは、経済の安定を確保し、金融危機を回避するうえで極めて重要となっている。
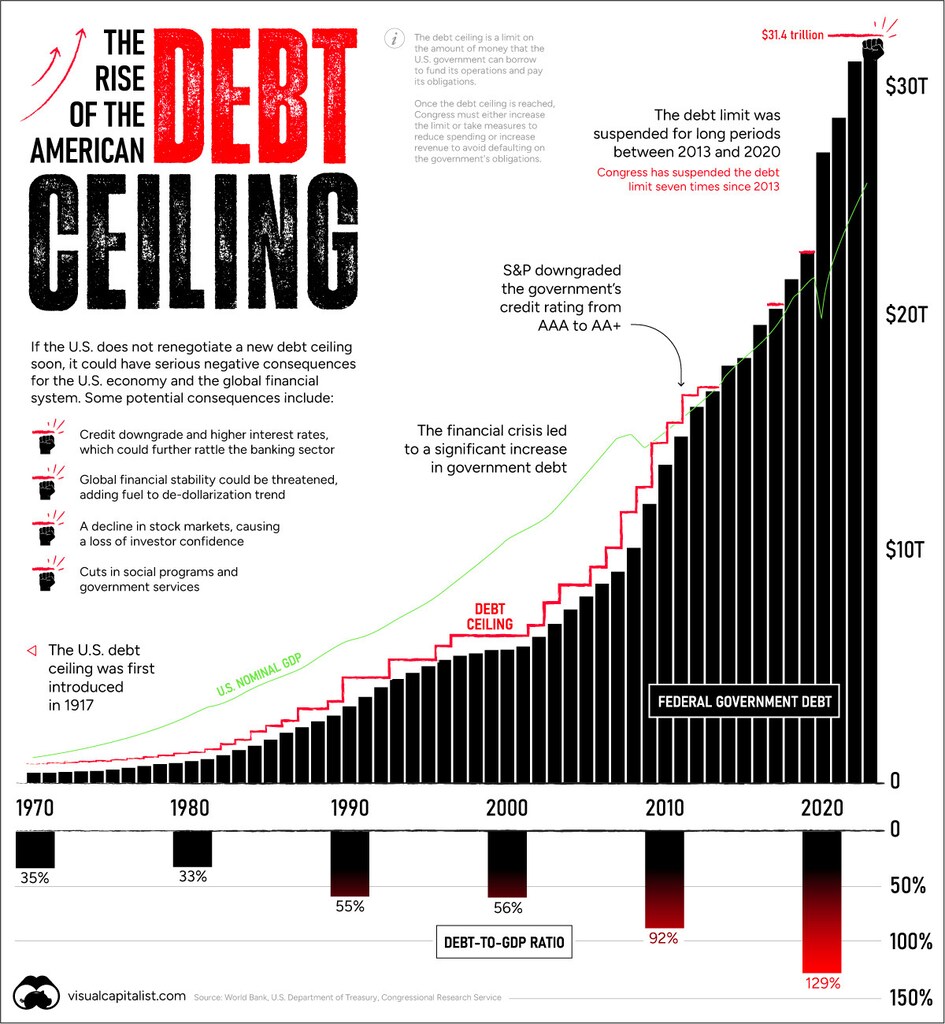
数年ごとに繰り返される債務上限をめぐる対立は、米国の信用力をリスクにさらしている。
1月、31.4兆ドルの債務限度額(米国政府が保有できる債務の上限)に達した。トレジャリー長官のジャネット・イエレン氏によれば、これは米国の現金準備が6月1日までに底をつく可能性があることを意味する。共和党と民主党が行動を起こさなければ、米国は債務不履行に陥る恐れがあり、金融システム全体に有害な影響が及びかねない。
上のグラフは、世界銀行、米国財務省、議会調査局などさまざまな情報源のデータを基に、近年の債務上限の急激な上昇を示している。
おなじみの展開
債務上限の引き上げは今に始まったことではない。1960年以降、上限は78回引き上げられてきた。
2023年の論争では、共和党のケビン・マッカーシー下院多数党院内総務が政府支出の削減を求めている。一方、ジョー・バイデン大統領は、債務上限は一切の条件を付けずに引き上げるべきだと主張している。さらに、金利の急上昇も、債務水準の上昇が不安定さをはらむことを明確に示している。
歴史的に見ると、米国債務に対する利払いは国防費のおよそ半分に相当してきた。しかし近年では債務の返済コストが上昇しており、現在は国防予算全体とほぼ同額に達している。
近年の歴史における重要な局面
歴史を振り返ると、債務上限の引き上げは議会にとって典型的な手続きとして行われてきた。
今日とは異なり、債務上限の引き上げに関する合意はかつて、より迅速に交渉されることが多かった。近年、政治的分極化が進んだことで、深刻な結果を伴う対立が生じている。
例えば2011年には、期限のわずか数日前に合意が成立した。その結果、S&Pは米国の信用格付けをAAAからAA+へと、史上初めて引き下げた。この遅れにより、その年の政府の追加コストは推定13億ドルに上った。
それ以前にも、1995年から1996年にかけて、ビル・クリントン大統領と共和党のニュート・ギングリッチ下院議長が正面から対立した結果、政府は2度閉鎖された。1995年11月下旬には、100万人を超える政府職員が、債務上限が引き上げられるまでの1週間、一時帰休となった。
今後どうなるのか?
現在、共和党と民主党が合意に達するまでの猶予は2週間を切っている。
議会が合意に至らない場合、政府は新たな借入によって支払いを行えなくなる。連邦職員への給与支払いは停止され、一部の年金支払いも滞り、国債の利払いも遅れることになる。この状況下では、米国は債務不履行に陥る。
三つの潜在的な影響
2023年6月1日までに債務上限が引き上げられない場合に生じうる、潜在的な波及効果の一部は以下のとおりである:
1. 金利の上昇
一般に投資家は、保有する債務のリスクが高まるにつれて、より高い利払いを求める。
米国が債務の利払いを履行できず、信用格付けが引き下げられた場合、これらの利払いはさらに上昇する可能性が高い。これは米国政府の利払いや、企業や家計の借入コストに影響を及ぼすことになる。
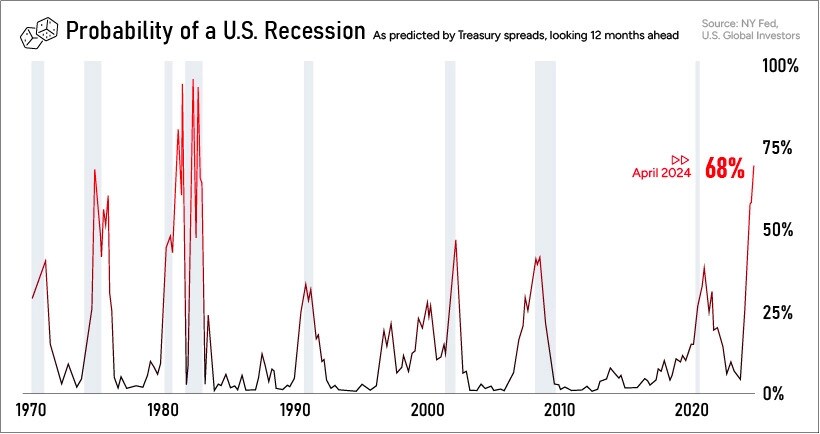
金利が高くなると、支出や新たな借入が抑制されるため、経済成長が鈍化しうる。以下のグラフが示すように、より暗い経済見通しはすでに予想されており、1983年以降で最も高い確率を示している。
歴史的に見ると、景気後退時には税収が減少し、政府活動を賄うための所得も減るため、米国の財政赤字支出は増加してきた。追加の財政刺激支出も、予算の不均衡をさらに悪化させる可能性がある。
さらに、金利の上昇は、シリコンバレー銀行とシグネチャー銀行の破綻を受けてすでに不安定になっている銀行セクターに、より深刻な問題をもたらしかねない。シリコンバレー銀行およびシグネチャー銀行。
金利の上昇は、銀行が自己資本準備として保有する未償還債券の価値を押し下げる。これにより預金の裏付けを確保することがさらに難しくなり、銀行業界の不確実性がいっそう高まる可能性がある。
2. 国際的信認の低下
世界の基軸通貨として、米国債の債務不履行は世界市場を動揺させることになる。
超安全資産としての役割が損なわれれば、負の連鎖反応が世界の金融システム全体に広がりかねない。国債は担保として保有されることが多い。これらの債務支払いが投資家に対して行われなければ、価格は急落し、需要は急減しかねず、世界の投資家は投資先を他へ移す可能性がある。
投資家は、米国が債券保有者への支払いを行えないリスクを織り込みつつある。
以下のグラフが示すように、米国の1年物クレジット・デフォルト・スワップ(CDS)のスプレッドは、他国と比べてはるかに高い水準にある。これらのCDS商品はスプレッドで表示され、米国がデフォルトした場合の保険の役割を果たす。スプレッドが広いほど、債券保有者が支払いを受けられないリスクが高いと見込まれることを意味する。
さらに、債務不履行は世界的なドル離れの認識を一層強める可能性がある。2001年以降、米ドルの世界の準備通貨に占める比率は73%から58%へと低下した。
ロシアによるウクライナ侵攻を受けて厳しい金融制裁が科されて以降、中国とインドは貿易決済において自国通貨の利用を拡大している。ロシアのウラジーミル・プーチン大統領は、貿易の3分の2が人民元またはルーブルで決済されていると述べている。また、中国は最近、ブラジルやカザフスタンとも非ドル建ての協定を締結している。
3. 金融セクターの混乱
国内に目を向ければ、債務不履行は米国経済に対する投資家の信頼を損なうことになる。すでに高水準にある金利がコストに影響を与えている状況と相まって、金融市場にはさらなる緊張が生じかねない。投資家の需要が低下すれば、株価が押し下げられる可能性もある。
債務上限という考え方には欠陥があるのか?
現在、米国政府の債務はGDPの129%に達している。
この債務の年換算の返済コストは、債務の増加と金利の上昇を背景に、2011年と比べて推定90%上昇した。
一部のエコノミストは、債務上限が政府の財政規律の維持に役立つと主張している。一方で、その制度設計は不適切であり、政府が予算において一定の支出水準を承認した場合には、債務上限の引き上げはより自動的に行われるべきだと指摘する声もある。
実際、米国は債務上限を設けている世界でも数少ない国の一つであることにも留意すべきである。




