. . . 極めて脆弱な基礎の上に成り立っているため、将来に関する実践的な理論は . . . 突然かつ激しい変化にさらされる. ジョン・メイナード・ケインズ(1937)
経済状況の複雑さに関する誤った知識の装いは、公共政策の議論においてあまりにも一般的になっている。我々は確かにいくつかのことを知っているが、すべてを知っているわけではない。賢明な意思決定は、自らが知らないことを認識すべきだと我々は考える。意思決定者は、自らの無知の側面を定量化するよう努め、それに応じて決定を調整すべきである。本稿は、研究者が既存の証拠を解釈しようとする努力を通じて明らかになった限定的な理解を、特定の時点で利用可能な理論と統計的手法を用いて認識し、特徴づけ、それに対応するための扱いやすいアプローチを述べる。
経済モデルは、偶然、出来事、そして意図的な意思決定が将来の結果にどのように影響するかを示す。経済研究者は、データを記述・解釈し、政府や民間の意思決定者に政策助言を策定するために、公式の統計モデルを用いる。実社会の意思決定者も、それを明示的に認めるかどうかにかかわらず、自らの意思決定が将来の結果にどう影響するかについてのモデルや「見方」を用いている。一部の力を無視し、他の力を単純化しすぎるため、すべてのモデルは現実の近似にすぎず、用途に応じてその良し悪しは異なる。さらに、いつの時点においても、我々は複数のモデルから選択することができるが、それぞれにどの程度の信頼性を与えるべきかは確信が持てない。
データは確かに代替的なモデルの信頼性を評価する助けとなりうるが、現実世界は非常に複雑であり、データは非常に限られているため、データが示せることには限界がある。したがって、経済モデル構築者と意思決定者は、当面の問題に対する代替モデルの妥当性と有用性について、自らの見解を表現する方法を必要とする。データはモデルの妥当性について部分的にしか情報を与えないため、意思決定者の目的や、その「主観的信念」も重要な役割を果たす。状況が複雑であるほど、不確実性に向き合うことの課題は大きくなる。
経済学者やその他の研究者は、不確実性に関する理論的基礎を構築してきた。例えば、ジョン・メイナード・ケインズ(1921)とフランク・ナイト(1921)はともにこのテーマについて論じたが、主に文学的な表現によるものであり、解釈や運用を行い、定量的研究に適用することは困難であった。著名な統計学者のアブラハム・ワルド(1950)は、不確実性の下での意思決定のための理論的枠組みを導入した。レナード・J・サヴェージ(1954)は、もっぱら意思決定者の頭の中にのみ存在する主観的確率を取り入れることで、ベイズ意思決定理論の完全な公理的アプローチを構築した。イツハク・ギルボアとデイヴィッド・シュメイドラー(1989)は、意思決定者が一意の主観的確率分布を持たない可能性があることを認めるかたちで、このアプローチを拡張した。制御理論および動学的意思決定理論における最近の研究は、さまざまな不確実性の源泉を評価し対処するための有用な実践的ツールを提供している。我々は数年にわたりこれらのテーマに取り組んできた。他の研究者とともに、我々は数学と統計学を用いて、金融市場やマクロ経済がどのように機能するか、そして代替的な財政政策および金融政策がそれらにどう影響するかを解明する、運用可能な定量的ツールを構築してきた。
最近の論文(Hansen and Sargent 2019)において、意思決定者とモデル構築者が直面する複数の形態の不確実性を分類し、それに対応する方法を提案する。したがって、我々は(1)モデル内の不確実性;(2)利用可能な既知のモデル群にわたるの不確実性;(3)各モデルに関する不確実性である。我々は(1)をリスクと呼ぶ――単一の既知の確率分布によって記述される、将来の結果に関する不確実性である。(これは、理論および応用ファイナンスとマクロ経済学の大半の研究でこれまで想定されてきた不確実性の種類である。)我々は(2)の種類の不確実性を曖昧性と呼び、利用可能なモデルに付与すべき重みや確率について確信が持てない状態として表す。我々は(3)をモデルの誤特定として表す。すなわち、各利用可能モデルを、利用可能なデータにほぼ同程度に適合する、未知の形式を持つ膨大な統計モデルの広大な集合で取り囲むことによって表す。
我々経済学者が構築し利用するモデルは、高度に様式化されている。我々はそれらを、ショックと呼ぶランダムな衝撃が時間を通じてどのように波及的な影響を及ぼすかを分析するために、部分的に設計している。マクロ経済学者にとって極めて重要な関心の対象となるショックには、予期されない技術の進歩や、予期されない金融政策の変更が含まれる。著名なマクロ経済学者や経済史家が、長期的な経済成長の見通しや金融政策の有効性について意見を異にしているという事実を、我々は、経済学界がモデルについて曖昧さを抱え、利用可能なモデルへの確信を欠いていることを示すものと解釈する。
我々の論文は、不確実性、懐疑、そして確信が金融市場における価格と数量にどのように影響するかを測定するための、便利で実用的なツールを開発し応用するために我々が進めている、より広範な研究課題の一部である。例えば、人口動態、技術、そして世界的な貿易制限に関する将来の動向を知らないために、「長期停滞」1 のマクロ経済成長の見通しについて確信が持てない投資家を想像してみよう。これらの投資家は複数のモデル(おそらく「見方」と呼んでいる)を持っているが、そのいずれにも完全な確信は持っていない。さらに、これらの投資家は、自らの「見方」を表現するモデルの詳細な構造が、正確に定式化されていない「見方」や「勘」を数学的・統計的モデルに変換するのが不完全であると疑っている。その欠陥自体は未知であり、したがって直ちに修正することはできない。モデルに対する懐疑についてのこのような見方は、標準的なリスク回避の枠組み(上記の我々の種類(1)の不確実性)に対して不確実性の概念を広げるものである。その標準的な枠組みは、今日の経済分析や議論の大半を支配している。それはまた、不確実性の価格およびそれが時間とともにどのように変動するかについての我々の理解を洗練させる。
我々は、マクロ経済成長とその持続性に関する不確実性に焦点を当てた、形式的な構造と定量的な例示を提示する。本例では、投資家にマクロ経済成長の将来に関する不確実性を突きつける。我々はこれを様式化された方法で行い、一部のマクロ経済学者が懸念する厄介な長期停滞と、経済史家が議論する技術進歩の不確実な見通しの両方を捉えることができる。定量的な例示では、投資家が特に恐れるのは、高いの持続性(景気の悪い局面)であり、恐れるのは低いの持続性(景気の良い局面)である。なぜこの非対称性が生じるのか。経済が成長しているとき、投資家を悩ませる顕著な懸念は、高い成長が持続しないことである。しかし経済が停滞しているとき、顕著な懸念は、停滞が持続することである。我々は、これらの懸念が、我々の種類(2)(すなわちモデルの曖昧性)と種類(3)の不確実性(すなわちモデルの誤特定)の両方の観点からどのように現れるかを示す。また、これらの現れが、資産評価の基礎となる将来の支払いの流れを評価するために投資家が用いる「割引率」における内生的な非線形性の形をとることを示す。この非線形性は時間とともに自己増幅し、資産市場の変動が不確実性をどのように反映するかについて新たな説明を与える。
図1と図2は、投資家がポートフォリオ決定を行う際に、経済に関する「見方」を表現する複数のモデルについて、我々が3種類のモデル不確実性を同時に扱いながら、主要な対象をどのように描写できるかを示している。投資家はマクロ経済成長率の動学に関する単純な線形一次自己回帰モデルから出発するが、不確実性への懸念から、統計的に類似した他の仕様、特に彼らが強く恐れるものを含めて検討するようになると仮定しよう。図1では、負の傾きを持つ線形関係が、いわゆる成長率の平均回帰を伴う基準モデルを捉えている。平均回帰が明らかなのは、極端な成長状態から成長率分布の中心に向かう引き戻しがあるからである。縦軸は、マクロ経済成長の分布の中心への局所的な引き戻し(その長期平均成長率を差し引いたもの)である。中心点がゼロであれば、ランダムショックがない場合、ゼロに向かう引き戻しが生じる。赤で示された屈曲線は、投資家が形式的に多くの他の可能な統計的に類似した仕様を考慮し、さらに、適用されるかもしれず基準の線形モデルと統計的に類似していると投資家が恐れる別のモデルを計算する場合に現れる。ゼロの左側の傾きが緩やかなのは、景気の悪い局面において、マクロ経済が元のモデルよりも多くの成長の停滞に陥っているかもしれないという投資家の懸念を反映している。ゼロの右側の傾きが急なのは、反対の力を反映している。ここでは、良好なマクロ経済成長の結果は、元のモデル仕様よりも短命であると懸念されている。青と緑の曲線は、ここまで挙げたすべてのモデルが誤っている(誤特定されている)という全体的な懸念によって生じる、さらなる調整を示している。全体的な下方シフトは、投資家がこれらすべての異なる形態の不確実性を回避しようとするために生じる。この提示は非公式なものであるが、我々の論文では、統計的観点との関連も含めて、計算可能な形式でこれらの考えを正式に展開している。
図1 マクロ経済成長の局所的な動学
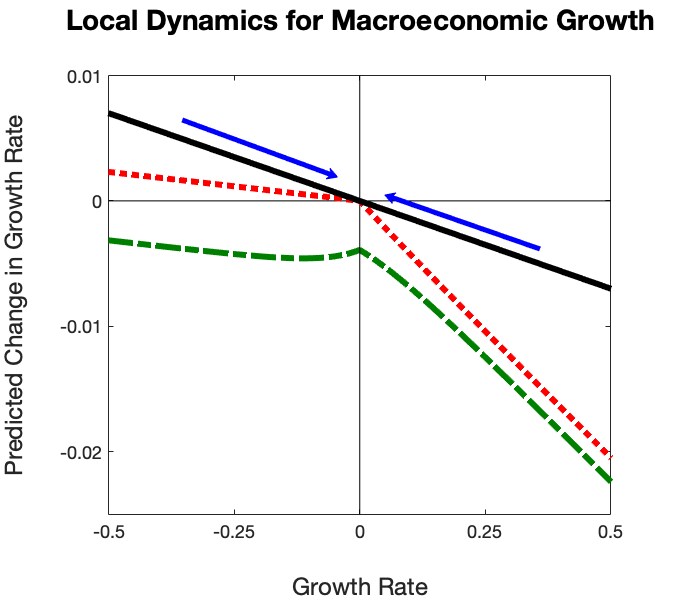
注:黒の実線:基準の線形モデル;赤:モデルの曖昧性を組み込む;緑:モデルの曖昧性に加え、モデルの誤特定への懸念を組み込む。
図2 異なる期間におけるマクロ経済成長率の分布
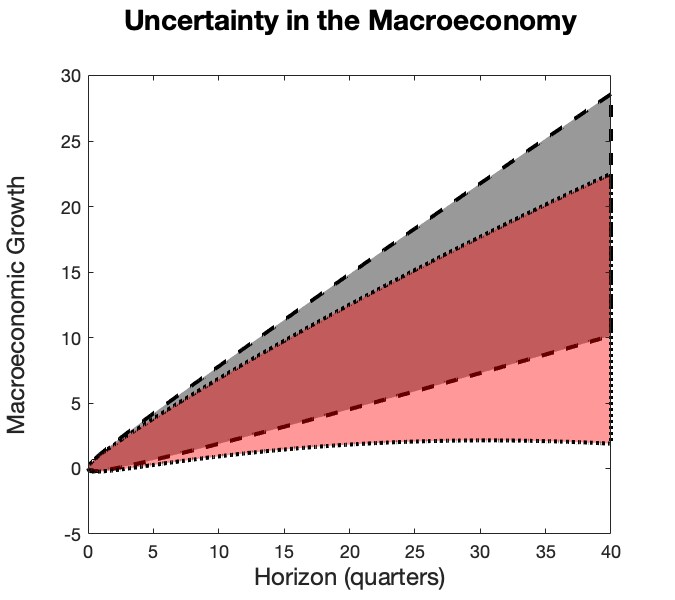
図1が局所的な動学を対象とするのに対し、図2は代替的な期間にわたる、含意されるマクロ消費分布のデシルをプロットすることで、含意が時間とともにどのように複合化されるかを見る。単純化のため、基準の黒線と緑の曲線に関連する分布を比較した結果のみを示す。灰色の領域は基準の分布を示し、赤の領域は、不確実性を前にしてより慎重な意思決定を示す保守的な方向へ確率を歪めることで得られる不確実性調整の影響を示している。この演習では、「見方」の構成は固定されている。変動するもの、そして図に示されているものは、投資家が自らの見方に関連する3種類の不確実性に対して慎重に対応する、扱いやすい方法である。
本コラムは、公共政策の議論でよく見られる、複雑な経済状況に関する誤った知識の装いと過信を嘆くことから始めた。最後に、慎重であるべきであり、我々の3種類の不確実性は麻痺や「何もしない」政策に必然的につながるという、よく聞かれる反論に応答して締めくくる。むしろ、多様な興味深いマクロ経済の事例において、モデルの曖昧性と誤特定を認めることは、利用可能な「見方」の範囲全体でうまく機能するように設計された政策につながる。さまざまな見方にわたって結果が頑健であることは、個々のモデルの詳細に比較的左右されない政策を構築することによって達成される。その結果生じる政策は、意思決定者が検討しようとする「見方」のうち少なくとも一部において生じうる悪い結果を考慮するという意味で、慎重である。




