モバイルマネーと代理店銀行業務発祥の地であるケニアでは、金融ツールが低所得者の暮らしにどれほど役立つか、誰もがよく知っています。金融サービス提供者は、何百万人もの人々に安全な貯蓄・決済手段を提供し、社会的ネットワークを送金に活用して、脆弱な立場にある家族が緊急事態を乗り切れるよう支援してきました。また、遠隔地の農村部で資産を購入するための革新的な資金調達方法も導入しました。
しかし、低所得世帯が今なお深刻な金銭問題を数多く抱えていることも分かっています。たとえば2015年には、ケニアの世帯の42%が、年間のある時点で食料を得られなかったと報告しました。また、35%が必要なときに医薬品や医療を受けられなかったと報告し、子どものいる世帯の60%は、学費を払えず子どもが学校から帰されたことがあると回答しました。金融包摂に携わる多くの人々と同じく、私たちは、回避可能な困難を減らし、低所得者に真の価値をもたらすために、金融システムがさらに何をできるか考えてきました。
2012~2013年ケニア家計金融日誌調査は、取り組みの焦点をどう定めるか考えるうえで優れた手段となり、幅広い公式・非公式のツールが、一般の人々の暮らしにどのように溶け込んでいるかを示してくれました。2015年末、FSD KenyaとBFA(Bankable Frontier Associates)は再び提携し、金融サービスが人々の暮らしをどのように(あるいは、どの程度)変えているのか、また経済的な将来をどのように形作っているのかを把握するため、追跡調査を実施しました。この取り組みから得られたデータと事例を、次の新しい3つの報告書で紹介します。下へ浸透し、上へ這い上がる、小文字の「b」のビアシャラ、そして金融と幸運。
幾多の挫折を経ながらも、ケニア経済は成長し、インフラサービスも拡大してきました。2014年のGDP成長率は5.3%で、全国送電網への接続数は33%増加し、300万件から400万件超となりました。最近の成長が包摂的だったかどうかは、全国世帯調査を慎重に分析しなければ確かなことは分かりません。それでも、家計金融日誌調査の対象世帯の約半数は、2013年から2015年にかけて経済状況が改善したと感じており、53%は実質一人当たり所得が20%を超えて増加しました。改善の形はさまざまでしたが、回答者が最も多く挙げた要因は、事業の立ち上げや拡大による収入増でした。
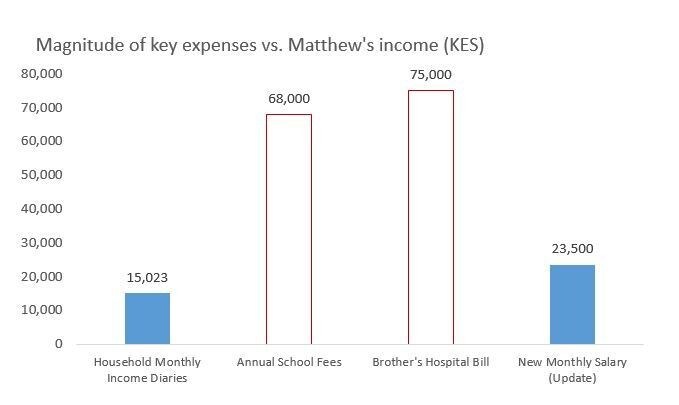
マシューの場合、教育への大きな投資が実を結びました。2013年に最後に会ったとき、観光学を学ぶ大学課程を修了するという大きな夢を抱く、ケニア中部出身の24歳のマシューは、経済的に困窮していました。大学の学費はすでに大きな負担でした。そのうえ、兄が骨盤を骨折して入院し、75,000ケニア・シリング(世帯収入の5か月分に相当)の請求がありました。兄弟はどうやって支払うのか分かりませんでしたが、村にある互助グループ(家族や友人200人が集まり、メンバーに死亡または入院があった際に拠出する約束をしている団体)が助けてくれることを期待していました。
マシューは大学の学費をいつも滞納していましたが、試験までにお金を工面できることを期待して、こっそり授業に出続けました。払えるときに払える分だけ納めていました。政府の事業から小切手を受け取ることもありましたが、主な収入源は、他の学生のためにオンラインで論文を書いたり、地元の印刷業者向けにポスターやグリーティングカードをデザインしたりする仕事でした。所有していた有形資産は、プラスチック椅子数脚と携帯電話だけでしたが、借金を返せなくなると、それらも金貸しや地元の店主に取られてしまいました。本当に苦しい状況でしたが、大学を卒業すれば運が開けると期待していました。
その期待は現実になりました。2年後、高級カフェの給仕係となったマシューは定期的な給与を得るようになり、休眠状態だった銀行口座を再び使い始めました。給与から健康保険料が自動引き落としされるようになり、経済的な余裕も生まれ、M-PESAを使って家族に送金できるようになりました。定期的な収入が入るようになったことで、マシューはM-Shwari(CBAとSafaricomによるモバイルバンキング商品。利息付きの貯蓄口座と30日間の融資を提供する)の借り入れを始める自信を得ました。資産を失う危険がなくなり、ほっとしていました。
マシューが貧困から抜け出すうえで金融サービスが最も重要な要因だったわけではありませんが、その道のりで役立ちました。他の人々にとっても同様です。モンバサでは、ヘンリーが、母親がきょうだいの一人の学費を払うためにマイクロファイナンスの融資を受けたと話してくれました。ヘンリーと兄弟はM-PESAを使って返済を手伝っています。貯蓄グループの給付金で、より低コストの新しい電力接続を利用できるようにした人々もいます。また、M-Shwariを使って貯蓄し、短期的な資金繰りを管理する新たな有効な方法を見つけた人々もいます。
所得が増えても、貧困から抜け出すのは困難でした。2012年に貧困状態(1人当たり所得が1日2ドル未満)にあった世帯は、2年後に貧困を脱しているよりも、貧困状態にとどまっている可能性のほうが3倍高くなっていました。多くの回答者は深刻な課題に直面しています。特に、中等・高等教育の費用を払うこと、社会的ネットワークの中で生じる健康上の危機に対処すること、そして十分な収益を生み、世帯が所得を長期的に増やす機会をつかむための事業投資を行うことが課題です。
ここで金融サービスは、より大きな役割を果たせます。特にケニアでは、携帯電話、代理店網、モバイルマネーによって、従来型および新しいサービスを利用する際の地理的・費用的な障壁が大幅に下がりました。現在、成人人口の4分の3を超える人々がモバイルマネーまたは銀行サービスを利用しており、ケニアの金融セクターはサービスの到達範囲で高い評価を得ています。
今こそ、ケニアの金融サービスの重要性に関する評価を高める時だと、私たちは考えています。既存のツールをさらに役立つものにし、広く普及した小売銀行、決済、通信のインフラを活用する新たなビジネスモデルを可能にすることで、農業、健康、教育など、複数の現実社会の分野にまたがる課題を解決するソリューションを提供できます。これらは、家計金融日誌調査の対象世帯が、経済的な暮らし向きを改善するうえで本当に重要だと繰り返し示してきた分野です。今後5年間、FSD Kenyaはこれを重点課題とし、金融システムへの信頼や利用しやすさに関する問題にも取り組みます。金融日誌のような調査は、この取り組みの貴重な出発点となりますが、消費者の知見だけでは目標に到達できません。金融サービス提供者のインセンティブと能力も、より貧しい市場セグメントに利益をもたらす価値提案を設計・提供する方法を改善するという目標に沿う必要があります。
追跡調査の対象となった家計金融日誌調査の世帯の82%は、今後5年間で経済状況が改善すると期待していると回答しました。ケニア市場でこれまでに見てきた進展を踏まえ、私たちも、5年後にはケニアで金融がさらに大きな役割を果たしていることを期待しています。




