
日本の安倍晋三首相が2012年に選出され、「アベノミクス」を始めてから5年が経過した。アベノミクスは、金融緩和、財政刺激策、構造改革という「3本の矢」に基づくマクロ経済政策パッケージだ。5年を経て、アベノミクスは成果を上げたのだろうか。最近の見解を振り返る。
エコノミスト誌は、5年後の日本の通貨は2012年11月と比べてドル換算で約30%安くなり、日経平均株価は150%以上上昇したと指摘する。こうした動きは、意図された景気刺激の一部をもたらし、日本のGDPは7四半期連続で増加した。これは16年ぶりの長さとなる、途切れのない成長期間だ。輸出が増加に大きく寄与したが、民間投資も過去5年間に名目で18%以上増加した。不利な人口動態にもかかわらず、雇用も270万人以上増加した。しかし、インフレ率は上昇していない。生鮮食品を除く消費者物価は、2017年9月までの1年間でわずか0.7%上昇した。インフレが弱い理由の一つは、賃金が期待ほど上がっていないことだ。その一因として、日本の労働者の大半が正規雇用で、賃金交渉の結果が主に生活費の変動に追随するだけであることが挙げられる。二つ目の理由は労働力人口の増加だ。女性や高齢男性、そしてある程度は外国人労働者も労働市場に加わった。さらに、人件費が上昇した分野では、価格を上げるのではなく、省力化技術に投資して生産性を高める方法を見つけた企業もある。
図1
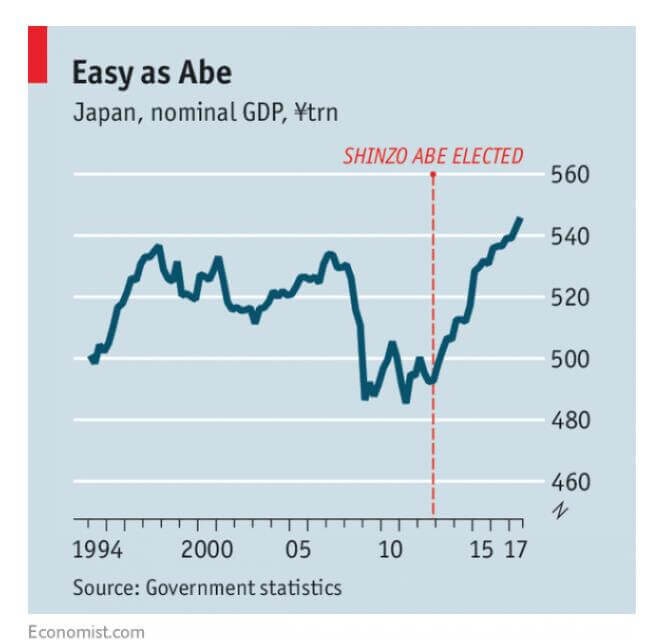
スコット・サムナー氏も、アベノミクスの最も重要な影響は名目GDPに及んだという見方に同意する。名目GDPは安倍氏の選出前、下降傾向にあった。市場マネタリスト理論によれば、名目GDPの力強さは、過剰な債務負担と景気循環に伴う高い失業率という二つの問題の解決に役立つ。アベノミクスは、どちらの面でも大きな成果を上げた。失業率は2.7%に低下し、23年ぶりの低水準となった。また、近年危険なペースで急上昇していた政府債務の対GDP比は横ばいになった。物価は過去5年間で上昇し、アベノミクス前のデフレよりは確実に改善したものの、2%の目標には遠く及ばない(図2)。
図2
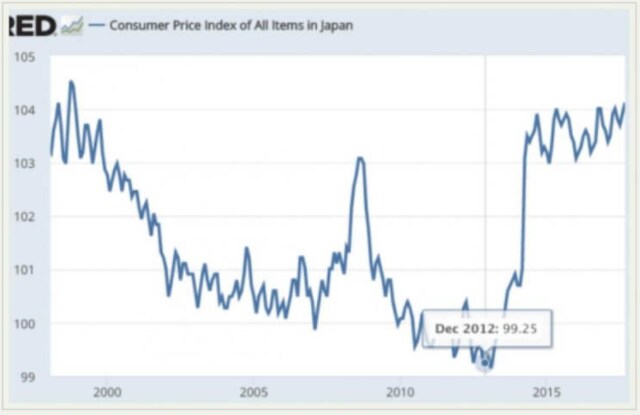
一方、エコンログでサムナー氏は、1%では低すぎるとして、日本銀行(日銀)は二つの理由から、より緩和的な金融政策を採用すべきだとも論じている。第一に、日本は公式のインフレ目標を2%に設定しており、いったん公式目標を定めた以上、金融政策への信頼性を保つためにはその目標を達成する必要がある(信頼性は、将来起こり得る危機に備えるうえでも重要だ)。第二に、サムナー氏は、日銀が金利を政策手段として使ってきたのは賢明ではなかったと考える。日本では、景気後退時にゼロ金利制約を避けるには、2%のインフレ率でもおそらく不十分だからだ。つまり日本は、金融刺激を必要としていないにもかかわらず、日銀が金融刺激策を採用すべきという奇妙な状況にある。そうしなければ、日銀の信頼性が失われた状態で、日本が景気後退に陥る可能性があるためだ。
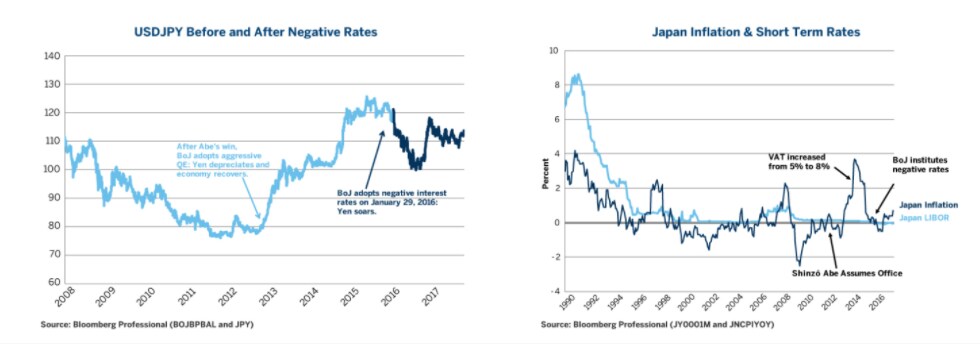
エリック・ノーランド氏はCMEグループで、アベノミクスは今も進行中だと考えている。日本経済は2012年以降改善したが、2015年初頭から減速しており、日銀が試みた短期金利のマイナス化は成功したとは見えない(ノーランド氏は、マイナス金利が日本のインフレ率をプラスに戻す動きを妨げたと論じる)。2013~2014年の一時的なインフレ急上昇の約半分は、消費税(VAT)が5%から8%に引き上げられたことに起因するとみられる。選挙戦の主要な論点ではなかったものの、注目すべき点の一つは、消費税を8%から10%へ再び引き上げる試みだ。引き上げ前の駆け込み需要を増やす一方、実施後は一時的に景気を減速させるだろう。選挙戦で避けられたもう一つの論点は原子力エネルギーだ。安倍政権は段階的かつ部分的な原発再稼働を認めており、これにより日本の財政赤字が抑えられ、原油や天然ガスの需要の伸びも緩和されるはずだ。総じて、日本は現在、2007年以来初となる世界的な同時成長という好ましい国際環境の恩恵を受けている。しかし、中国は大きなリスクだ。日本の輸出の25%が中国または香港向けであり、両者とも巨額の債務を積み上げている。ノーランド氏は、経済実績が改善しているにもかかわらず、日本自身の高い債務水準によって、今後何年にもわたり短期金利を低く抑えざるを得ない可能性が高いと考える。
図3
ルシュバリエ氏とモンフォール氏は、過去5年間にアベノミクスの下で進められた積極的な政策が、日本の景気減速の一因である一貫性を欠いた経済政策を転換するうえで決定的な役割を果たし、今や初期の成果が表れていると論じる。しかし、開始から5年を経ても、とりわけ物価の動きとGDP成長率について、成果は目標に届いていないと強調する。長期的な課題についてはより批判的で、今後20年間の国の成長モデルを明確に定められないために、アベノミクスは最終的に失敗する可能性があると考える。ルシュバリエ氏とモンフォール氏によれば、問題は構造改革の不足というよりも、改革が国の成長力を高める能力に限界があることだ。
同様の指摘は、シャオリ・シバタ氏も取り上げている。同氏は、アベノミクスに含まれるケインズ主義的な対策では、日本が長年抱える需要の弱さ、とりわけ個人消費の低迷に対処できていないと論じる。その大きな理由は、同じくアベノミクスに含まれる自由化策にある。これらは、推進されているケインズ主義的な対策と両立しない。アベノミクスには、少なくとも短期から中期にかけて日本企業の収益性を高める可能性がある一方、企業の富を労働者に再分配する対応が伴わなければ、日本の将来の経済成長を脅かす要因にもなる。
竹中平蔵氏は、経済が明らかに改善した一方で、深刻な課題がいくつも残っていると記す。財政再建と地域経済の活性化に向けた取り組みは遅々として進まず、拡大する所得格差は未解決のままだ。経済が改善したにもかかわらず、日本の国際競争力はさらに低下し、日本の大学の国際ランキングも下がり続けている。総じて、アベノミクスは経済を大きく押し上げたものの、世界各地で起きている急速な変化にまだ十分対応できていない、というのが要点だ。竹中氏は、こうした展開の背景に、安倍政権の政策立案に見られるいくつかの特徴があると考える。この政権の遺産となり得る政策は数多い。社会の分断を防ぐための社会保障制度の抜本的な見直し、第4次産業革命の基幹インフラとしての個人識別制度の大改革、新たなインフラ需要に応えるためのコンセッション制度の拡充などだ。竹中氏は、将来世代のために、政権がさらに大胆な経済改革に乗り出すと予想している。




