中央財政能力は、経済通貨同盟(EMU)改革をめぐる議論で繰り返し取り上げられるテーマですが、そのような能力の有用性と必要性についてはいまだ合意に至っていません。欧州の財政改革をめぐるVoxの議論の一環であるこのコラムは、追加的な財政上のリスク分担を伴うことなく、金融市場によるリスク分担の強化と財政安定化装置のより効果的な活用を通じて、中央財政能力がもたらしうる安定化の効果を実現できると論じています。
中央財政能力の必要性は、経済通貨同盟(EMU)改革をめぐる議論で繰り返し取り上げられる要素です。ベナシー=ケレら(2018)は、EMU内のリスク分担とリスク削減を強化する措置の一環として、一つまたは複数の加盟国が大規模な経済ショックを経験した場合に、中央財政能力が不可欠な予算面の支援を提供できると論じています。また、EMUには中央財政能力が必要だと主張する向きもあります(例:欧州委員会2018a、ベルガーら2018)。しかし、ユーログループ議長が最近報告したとおり(Centeno 2018)、中央財政能力の有用性と必要性についてはいまだ合意がありません。一つの反対論は、ユーロ圏の景気循環が高度に収斂していること(ECB 2018)と、モラルハザードのリスクや加盟国間の恒久的な移転による負の副作用(Feld 2018、Beetsma et al. 2018)を踏まえると、中央財政能力の利点は欠点に上回られるというものです。本コラムの残りの部分で展開するもう一つの反対論は、中央財政能力がもたらしうる安定化の効果は、追加的な財政上のリスク分担を伴わずに実現できる、というものです。すなわち、金融市場によるリスク分担の強化と財政安定化装置のより効果的な活用を通じてです。銀行同盟を完成させ、資本市場同盟を構築し、各国予算におけるバッファーの積み上げを確保することで、より安定したEMUが実現するでしょう。一方で、ESMはすでに最後の貸し手として機能しています。
金融チャネルの強化は、安定化を改善する最も効果的な方法である
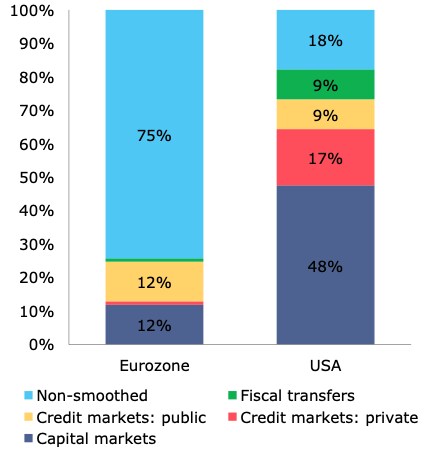
ユーロ圏で中央財政能力を求める議論は、米国における州間の財政移転を手本としていることが多いです。しかし、ショックの吸収においては、米国では資本市場の方が財政移転よりはるかに重要です。図1は、米国では州間の財政移転が非対称ショックの9%を吸収する一方、資本市場(国境を越えた要素所得および資本減耗)が48%、民間部門への信用供与がさらに17%を吸収していることを示しています。ユーロ圏では、非対称ショックの吸収に対する資本市場と信用市場の寄与は12%にとどまります。したがって、金融チャネルを通じたショックの吸収は、ユーロ圏では米国と比べて5倍以上小さいのです。ユーロ圏の回復力を高めるには、これら金融チャネルの強化が最も効果的な方法です(Buti et al. 2016)。
銀行同盟は、信用市場によるショックの吸収を強化します。民間部門への信用供与は、米国では非対称ショックの平均17%を吸収しているのに対し、ユーロ圏ではごくわずかな寄与にとどまっています(図1)。1 ユーロ圏で信用市場の寄与が限られている背景には、景気循環に順応する信用の流れと、ユーロ圏危機の間に起きた銀行間貸出の途絶があると考えられます。銀行同盟を完成させることで、銀行セクターがショックを吸収する能力は強化されるでしょう。銀行セクターの安定性と回復力は、ベイルインのための適切なバッファーや、不良債権に対処する措置を通じてさらに高めることができます。銀行同盟は、単一破綻処理基金への共通のバックストップの設立を通じた財政上のリスク分担によって支えられることになります。欧州預金保険制度を通じたさらなるリスク分担の計画は、銀行のバランスシート上の国債エクスポージャーの規制上の扱いをめぐる議論と結びついていますが、ソブリンと銀行の結びつきをさらに断ち切ることになるでしょう。
資本市場同盟を構築することは、資本市場によるショックの吸収を強化するでしょう。資本市場は、米国では非対称ショックの吸収の48%を占めているのに対し、ユーロ圏では12%にすぎません(図1)。統合された資本市場は、国境を越えた資産保有を通じてリスク分担に寄与します。さらに、危機時に銀行貸出が縮小する場合でも、十分に発達した資本市場は借り手に代替的な資金調達の選択肢を提供します。エイドリアンら(2013)は、2007年から2009年にかけて米国で貸出から債券への代替が起きたことを記録しています。資本市場の統合度は比較的低いものの、チマドモら(2018)は、ユーロ圏における国境を越えた株式およびFDI保有が、ソブリン債務危機の間に強力なショック吸収要因として機能したことを示しています。このため、国境を越えた株式およびFDIの流れを支える資本市場同盟の発展は、さらなるリスク分担に向けた有望な道筋なのです。資本市場の統合で米国の水準に収斂するには長い時間がかかるかもしれません。しかし、米国との36%ポイントの差のうち4分の1を縮めるだけでも、米国における財政移転の全面的な効果に類似した安定化効果が、すでに得られるでしょう。
図1 ショック吸収のチャネル
(非対称ショック吸収の内訳)
十分なバッファーが積み上げられていれば、国レベルの自動安定化は強力に機能しうる
財政政策も、景気後退の後の安定化をもたらしうります。ユーロ圏の国レベルの財政政策は、現在、米国の連邦移転の2倍の安定化をもたらしています。米国の連邦レベルとEUの国レベルを比較することは意味があります。米国では、財政安定化は主に連邦予算を通じて行われ、州および地方レベルの予算による安定化は非常に限定的です(Follette and Lutz 2010)。ユーロ圏では、EU予算からの景気循環に逆行する支出がある程度の間接的な安定化をもたらしますが、財政安定化においては国の予算が最も重要な経路です。アルシディとティリオン(2017)は、米国の連邦移転が地域的ショックの約10%を吸収する一方、ユーロ圏では国の自動安定化装置が国別のショックの20%を吸収していることを示しています。政府の各レベルを通じた全体的な安定化を見ると、ドルスら(2015)は、ユーロ圏の財政安定化が所得と失業の複合的ショックのおよそ47%を吸収しているのに対し、米国では30%にすぎないことを明らかにしています。
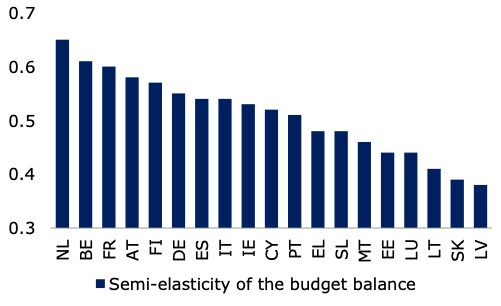
ユーロ圏における国の自動安定化の度合いは米国よりはるかに高いものの、加盟国間の差はかなり顕著です。加盟国の予算弾力性は0.3から0.6超までの幅があります(図2)。予算弾力性が低い加盟国は、予算の枠組みの安定化特性を高める余地が比較的大きく、例えば、国内の失業給付制度を景気循環によりよく合わせることなどが考えられます。
図2 加盟国間の自動安定化
景気循環に沿って十分なバッファーを積み上げることにより、景気後退時の自動安定化が可能になります。そうすることで、景気循環に逆行する財政引き締めの必要がなくなります。このため、安定・成長協定(SGP)の予防的部分は、構造的財政収支に関する国別の中期目標(MTO)を中心に組み立てられています。2 MTOは持続可能な債務水準と、自動安定化装置が機能するための十分な余地を確保するよう設定されており、SGPの名目財政赤字3%の上限を超えることに対する安全余裕を提供するものです(欧州委員会2018b)。3
図3は、MTOに達している国は、名目財政赤字3%の上限を超えることなく、自動安定化装置によってほぼすべてのショックを吸収できることを示しています。図のシミュレーションは、1965年から2016年までのEA12の現在の予算弾力性と事後的な産出ギャップに基づいています。結果は、MTOに達している国では、自動安定化装置が全事例の96%において3%の上限を超えることなく完全に機能しうることを示しています(EFSFおよびESMによる金融支援が提供された事例を除外すると98%)。4 図3は、6つの加盟国についてこれらの結果を示しています。このシミュレーションは、国の予算におけるバッファーが非常に効果的なショック吸収の手段となりうること、そして財政バッファーの積み上げの重要性を浮き彫りにしています。
なお、構造的収支の計算において景気循環の動きを補正するために用いられる産出ギャップは、変動の大きい指標であり、事後的に改定されることが多いことに留意すべきです。さらに、予算弾力性は、例えば大きな循環的変動の場合など、実際にはモデルから導かれる弾力性から乖離することがあります。国の予算に関する意思決定と財政監視の運用目標として、支出ルールを重視する様々な提案がなされてきました(例えば、ベナシー=ケレら2018、ダルバスら2018、欧州財政委員会2018、そして2016年上半期のオランダ議長国などによる)。債務目標と組み合わさった支出ルールは、政策立案者による直接的な管理がより及びやすいものですが、その制度設計には、景気循環を考慮するためのバランスを取る作業も必要になるでしょう。結局のところ、いかなる枠組みも、加盟国が好況期に十分なバッファーを積み上げることを確実にしなければなりません。好況期にバッファーを積み上げておくことで、不況期に安定化を図ることが可能になるからです。
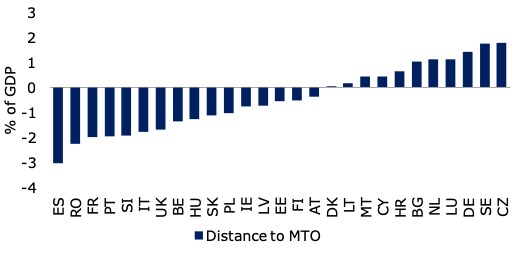
過去数年間、多くの加盟国で財政赤字を削減するための取り組みが進められてきましたが、2017年時点でユーロ圏加盟国12か国がMTOに達していなかったため、さらなる努力が必要です(図4)。低金利環境は、国の予算においてこうしたバッファーを積み上げ、経済を安定させる国の政策の能力を強化するための、十分な追加的財政余地を提供しています。
図3 MTOに達している場合のショック吸収能力
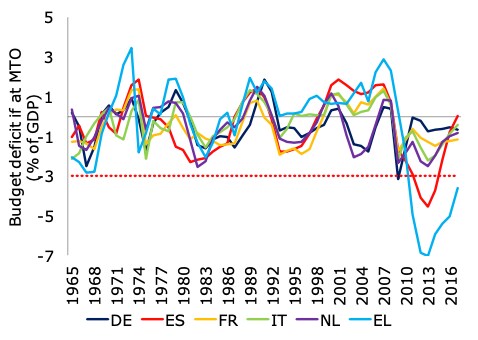
図4 2017年時点のMTOまでの距離
アイルランドとスペインの事例は、マクロ・プルーデンス政策と秩序ある銀行破綻処理の必要性を示している
健全な財政状態にある加盟国でさえ問題に陥りうることの例として、スペインとアイルランドの事例を挙げる向きもあります(デュリアン2015、欧州委員会2017)。しかし、スペインとアイルランドはいずれも、不動産ブームと銀行セクターに起因する偶発債務に直面していました。むしろ、アイルランドとスペインの事例が示しているのは、マクロ経済の不均衡を防ぐ政策と銀行同盟の確立を通じて、偶発債務の発生と顕在化を防ぐことの重要性です。
スペインとアイルランドにおける不動産ブームの崩壊は、財政収入に恒久的な悪影響を及ぼしました。税収が建設活動と資産価格の低下に対して高い感応度を持っていたため、政府財政への影響は大きなものでした(Lane 2012)。5 財政収入の減少は恒久的であったため、財政能力があっても、構造的な予算調整の必要性は緩和されなかったでしょう。むしろ、不均衡の発生を防ぐことには大きな価値があります。危機前のEUのガバナンスの枠組みには、マクロ経済の不均衡手続き(MIP)や欧州システミック・リスク理事会によるマクロ・プルーデンス監視といった予防的な枠組みが含まれていませんでした。MIPの目的は、住宅市場における不均衡の発生を早期に検知し、是正措置を勧告することにあります。この観点から、MIPをその潜在能力を最大限に活用して運用することが重要です。
さらに、国内銀行セクターの救済は、アイルランドにおいて政府債務をGDP比で最大49%押し上げ、また国債利回りへの間接的な影響を通じて政府債務をさらに増加させました。6 銀行同盟の中核的要素であるベイルインの原則は、銀行の破綻処理の際に、納税者ではなく、まず民間投資家が、次いで民間資金によって賄われる単一破綻処理基金が損失を負担することを定めています。これにより、公的財政へのリスクは大幅に低減されます。
最後の手段として、ESMは流動性の必要に迫られた国に対し、条件付きで資金を提供します
加盟国が市場へのアクセスを失い、もはや経済を安定させられなくなった場合、欧州安定メカニズム(ESM)は、ユーロ圏レベルで最後の貸し手として機能し、金融支援を提供することができます。ミラノとライヒリン(2017)は、ESMとその前身の機関による融資が、2007年から2014年にかけてユーロ圏における非対称ショックの少なくとも55%を安定化させたことを明らかにしています。ESMによる多額の金融支援の欠点は、支援対象国の政府債務水準への影響です。ベイルインによる損失分担を伴う銀行破綻処理の枠組みと同様に、持続不可能な国債務の秩序ある再編のための強化された枠組みは、債務水準が持続不可能な場合に民間部門による損失分担を強化し、債務過剰による不均衡な調整を防ぐでしょう。これにより、ESMプログラムは財政調整よりも成長促進的な改革に重点を置くことも可能になるでしょう。
結論として、ユーロ圏は、銀行同盟の完成と資本市場同盟の発展、そして加盟国が景気後退時に自動安定化装置を利用するための財政余地を確保することに注力すべきです。そうすることで、金融と財政の両面における安定化メカニズムが強化され、中央財政能力の必要性はなくなるでしょう。




