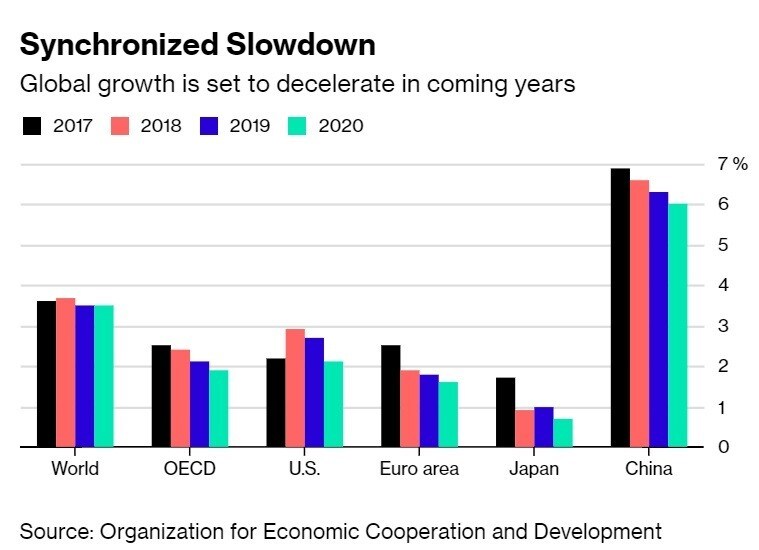
2017年の世界経済の同時的な成長以降、経済状況は徐々に悪化しており、今後数か月にわたって全面的な減速をもたらすと見られます。その先、市場や各国経済の見通しは、広範な要因に左右されることになりますが、その中には明るい兆しとはいえないものも含まれています。
2017年の世界経済の同時的な拡大の後には、2018年の非同時的な成長が続き、米国以外のほとんどの国で減速が始まりました。米国のインフレへの懸念、米連邦準備制度理事会(FRB)の政策の方向性、継続する貿易戦争、イタリアの財政と債務の問題、中国の減速、新興市場の脆弱性などが重なり、年末にかけて世界の株式市場は急落しました。
2019年初頭の好材料は、世界的な景気後退に陥るリスクが低いことです。一方、悪材料は、世界的に同時減速する一年に入りつつあることです。ほとんどの地域で成長率は潜在成長率を下回る水準へと低下し、一部の地域ではさらに下回る見通しです。
確かに、2018年の第4四半期に大きな売りが続いた後、リスク資産(米国および世界の株式)は今年に入って反発しました。当時は、FRBの利上げや中国と米国の成長に対する懸念から、多くの市場が急落していました。それ以来、FRBは再び緩和姿勢に転じ、米国は堅調な成長を維持し、中国の金融緩和策も減速を食い止める兆しを見せています。
こうした比較的前向きな状況が続くかどうかは、多くの要因に左右されます。まず考慮すべきはFRBです。市場は現在、FRBが今年一年間は金融政策の据え置きを続けると織り込んでいますが、米国の労働市場は依然として堅調です。賃金が加速し、2%を上回る中程度のインフレを引き起こすようであれば、今年中にさらに少なくとも2回の利上げが行われるとの懸念が再び浮上し、市場に衝撃を与えて金融環境の引き締まりにつながる可能性があります。それは再び米国の成長に対する懸念を呼び起こすことになるでしょう。
第2に、中国の減速が続く中、政府による現在の穏健な金融、信用、財政面での景気刺激策の組み合わせでは不十分である可能性があります。民間部門の信頼感が乏しく、過剰生産能力や過剰なレバレッジの水準も高いためです。中国の減速への懸念が再燃すれば、市場は深刻な打撃を受けかねません。一方で、成長の安定化が実現すれば、市場の信頼感は当然回復するでしょう。
関連する要因として貿易があります。中米間の対立が激化すれば世界の成長を阻害しますが、貿易合意によって現在の休戦状態が継続すれば、市場は安心感を得るでしょう。ただし、両国の地政学的および技術面での対立は、時間の経過とともに強まり続けると見られます。
第4に、ユーロ圏は減速しており、潜在成長率の低下に向かうのか、それ以上に深刻な事態になるのかは、まだ見極めがついていません。その結果は、フランス、イタリア、ドイツにおける政治動向などの国内要因と、より広範な地域および世界的な要因の両方によって決まるでしょう。
当然ながら、「ハード」なブレグジットは、英国と欧州連合(EU)の双方において、企業および投資家の信頼感に悪影響を及ぼすでしょう。ドナルド・トランプ米大統領が貿易戦争を欧州の自動車産業にまで広げれば、ドイツだけでなくEU全域の成長が深刻に損なわれるでしょう。最後に、5月に行われる欧州議会選挙で反EU政党がどの程度の成果を挙げるかにも大きく左右されます。そしてそれは今度は、欧州中央銀行(ECB)のマリオ・ドラギ総裁の後任をめぐる不確実性や、ユーロ圏の金融政策の今後にも影響を与えることになるでしょう。マリオ・ドラギの後任をめぐる不確実性や、ユーロ圏の金融政策の今後にも影響を与えることになるでしょう。
第5に、米国の機能不全に陥った国内政治が、世界的な不確実性を一段と高める可能性があります。最近の政府閉鎖は、予算と債務上限をめぐる今後のすべての交渉が、党派対立による消耗戦に発展することを示唆しています。特別検察官ロバート・モラーの報告書が公表されれば、トランプ大統領に対する弾劾手続きにつながる可能性もあれば、つながらない可能性もあります。さらに年末までには、共和党の減税による財政面での刺激策が財政上の逆風となり、成長を弱める可能性があります。
第6に、直近の調整を経てもなお、米国およびその他の地域の株式市場は割高な状態にあります。賃金コストの上昇に伴い、今後数か月の米国の企業収益と利益率が弱含めば、望ましくない驚きとなりかねません。また、債務負担の大きい企業は短期および長期の借入コストの上昇に直面する可能性があり、多くのハイテク株にはさらなる調整が必要であることから、再びリスク回避局面や市場調整が起こる危険性は否定できません。
第7に、原油価格は、米国のシェール生産、ベネズエラにおける体制変動の可能性(将来的な増産期待につながる)、そして石油輸出国機構(OPEC)加盟国が産出量を抑制するために協調できないことなどにより、今後の供給過剰によって押し下げられる可能性があります。原油安は消費者にとっては好材料ですが、米国株や石油輸出国の市場を弱める傾向があり、エネルギーおよび関連セクターにおける企業のデフォルトへの懸念を高めます(2016年初頭に起きたように)。
最後に、多くの新興市場経済の見通しは、前述の世界的な不確実性に左右されるでしょう。主なリスクとしては、米国または中国の減速、米国のインフレ率の上昇とそれに続くFRBの金融引き締め、貿易戦争、ドル高、そして原油や商品価格の下落などが挙げられます。
世界経済には暗雲が垂れ込めていますが、唯一の救いは、FRBと中国人民銀行を皮切りに、欧州中央銀行、イングランド銀行、日本銀行などが相次いで金融緩和姿勢を強めたことです。とはいえ、ほとんどの中央銀行が極めて緩和的な立場にある以上、追加の金融緩和の余地は限られています。さらに、世界のほとんどの地域で財政政策に制約がなかったとしても、景気刺激策は通常、成長の鈍化がすでに始まってから、しかも多くの場合かなりの時間的遅れを伴って実施されるものです。
ある程度は前向きな要因もあり、世界経済にとって、平凡ではあるものの比較的まずまずの一年となる可能性はあります。しかし、上記の悲観的シナリオの一部が現実となれば、2019年の同時的な減速は、世界的な成長の停滞と市場の急落を2020年にもたらしかねません。




