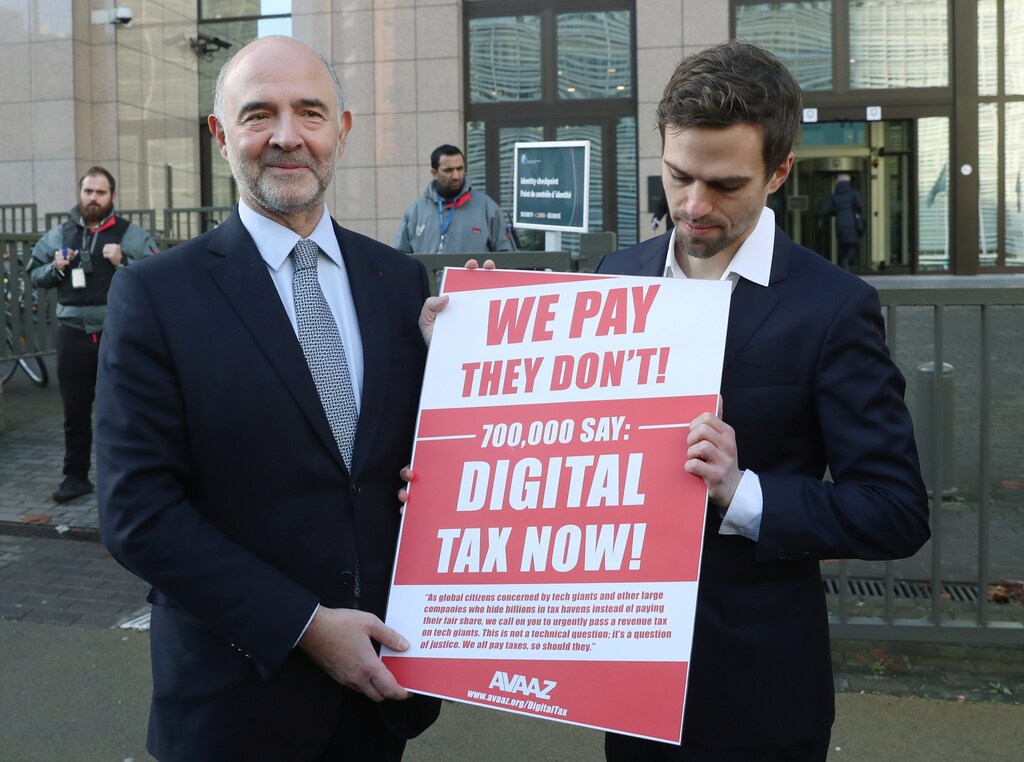
デジタル経済の台頭がもたらした意図しない結果の中で、最も課税が難しい問題の一つは、この分野を支配する大規模な多国籍企業への課税をどうするかという点である。
しかし経済協力開発機構(OECD)は、来年末までに国際的な合意に達することに大きな期待を寄せている。
これらの計画された税制改革の焦点の多くは、アマゾン、フェイスブック、グーグルといった世界的なテクノロジー大手にどのような影響を与えるかにあるが、この変更は、世界最大の経済国において、大規模な多国間事業のすべてへの課税方法を変える可能性がある。
先月のダボス会議で世界経済フォーラム年次総会において、OECD事務総長のホセ・アンヘル・グリアは、直面している課題のいくつかと、国際社会がそれらを乗り越えられると楽観している理由について説明した。
「2019年は極めて重要な年になる」と彼は考えている。「最終的な成功への公式のすべての要素は2019年に整えられる予定であり、2020年の実施に向けたロードマップの作成も予定どおり進んでいる。」
新しい経済、新しい課題
昨年、グーグルは英国に6,400万ドルの税金を納めた。これは2億6,200万ドルの収益に対するものである。アマゾンは英国に600万ドルを納めた(2017年)および960万ドル(2016年)。スターバックスは、2017年の利益2億1,300万ドルに対して、英国で590万ドルの税金を納めた。しかし2012年には、このコーヒー大手が「租税回避」で非難された。同社が14年間にわたり英国で法人税としてわずか1,110万ドルしか納めていなかったことが明らかになったためである。
OECDが打ち出している計画は、加盟34か国全体の税制を調和させ、複雑な国境を越えた事業運営を行う組織への課税に関する一貫した枠組みを構築するものである。
デジタル経済の成長により、多くの税法の適用範囲を超えるビジネスモデルが生まれている。これは、この新しい経済が、個人データを含むデータなどの無形資産の幅広い範囲の上に成り立っていることも一因である。しかし、大規模組織の運営構造の問題もある。
OECDは、「多くの多国籍企業が、移転価格の方針を見直すか、あるいは無形資産などの価値ある資産を移転・国内回帰させることによって、税務上の取り決めを実際の経済活動に合わせて見直す積極的な措置を講じてきた」と説明している。
要するに、報告および会計の構造を、採用可能な最も有利な税務上の立場に合わせて変更することである。これは、収益が生み出された場所と、その後の利益が課税される場所との関係を必ずしも反映していない。
国ごとの税率の違いも課題の一部であるが、根本的には、何が課税対象所得に当たるのか、そして同様に重要な点として、それがどこで発生するのかを定義するという問題である。
「デジタル化が進む世界において、さまざまな企業に対してどのような扱いをすべきかについて、基本原則、定義、共通の取り扱いを、世界のすべての政府が合意する必要がある」と、グリアは説明する。

不和があるところに、調和は生まれうるのか?
2018年、欧州連合(EU)で、いわゆるデジタル税を導入する計画は、一部の加盟国からの反対に直面した。
アイルランドは、アップル、フェイスブック、グーグルなどの大規模なテクノロジー企業からの対内投資の誘致に特に成功してきた。同国は、この調和計画に懸念を表明し、その実施を阻止する計画を示したEU加盟国の一つである。
1月、欧州委員会はコミュニケーションを発表し、EUの税制政策において、全会一致の投票から特定多数決投票へ移行する方法を示した。
「二重多数」ルールの下では、加盟国の55%が賛成し、かつEU人口の少なくとも65%を代表する加盟国がその提案を支持した場合に、特定多数が成立する。
委員会によれば、決定は依然として「阻止少数派」によって阻止されうるが、この阻止少数派は、EU人口の35%を超える人口を代表する少なくとも4つの加盟国によって構成されなければならない。
しかし、全会一致の投票から逸脱することへの同意を得るには、全加盟国の全会一致の同意が必要となる。これは、特にアイルランドが必要に応じて拒否権を行使する可能性をすでに示唆していることを考えると、起こりにくいことである。アイルランドは、必要が生じた場合には拒否権を行使することをすでにほのめかしている。
OECDは、税制の調和に関しては、強制よりも協議のほうが望ましいと述べており、ますます悪化する状況に巻き込まれることを避けたいとの意向を明確にしている。
デジタル時代においてより厳しい課税の潜在的な対象の多くは、大規模なアメリカ企業であり、その多くは外国の管轄区域で納める税額について、さまざまな形で批判されてきた。
米国がこうした動きを米EU間の貿易戦争の始まりと解釈するかどうかは予測できない。しかし、これは一部の懸念を抱く専門家による、潜在的な結果の一つである。
税制の調和が議論されていた2015年、当時の米下院歳入委員会委員長であったポール・ライアンは次のように述べた。「[OECDの改革プログラム]は、基本的に我が国[米国]の国内企業の課税ベースを奪おうとしている。そのため、米国財務省がこの方向性に対して一致した立場をとることを確実にしたい。」
グリアによれば、最大の課題の一つは、これが税務当局にとって新たな領域であるという点にある。「単一のビジネスモデルは存在せず、問題は、従来の解決策が適用できないことである。フェイスブックやグーグル、アマゾンのような企業は他にないため、それぞれが独自の存在である。
「私たちは本当に新しいアプローチを見つける必要があり、それは企業自身との緊密な協議を通じてのみ見つけることができる。」




