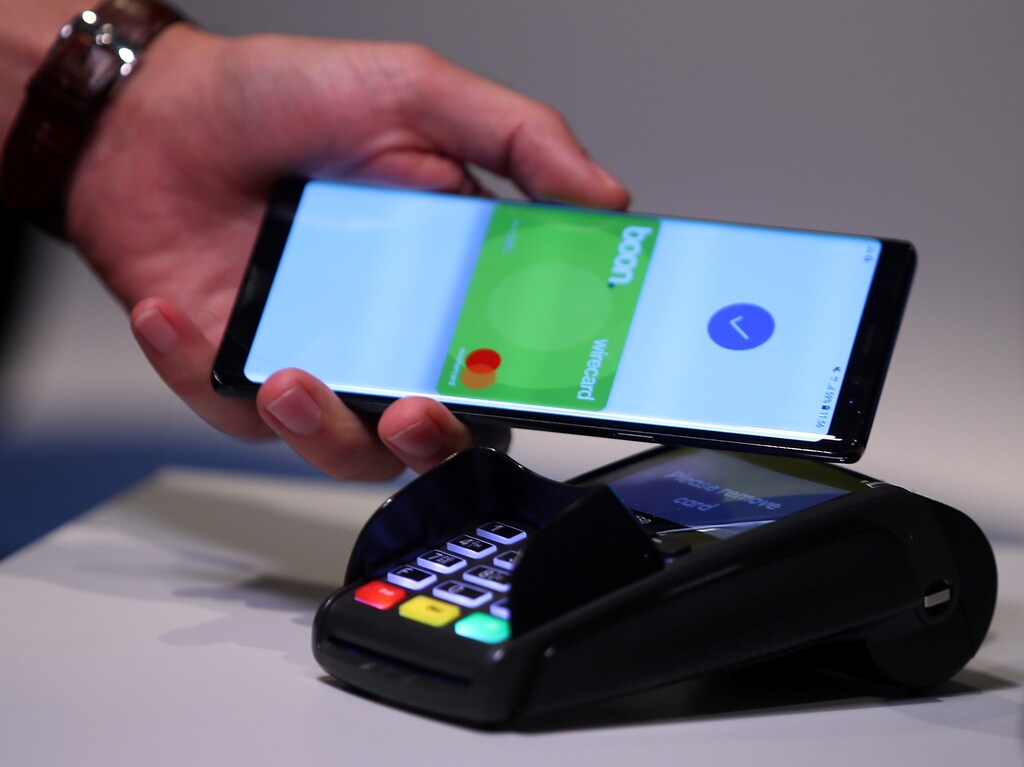
先進国では、すでに何百万人もの人々が事実上のキャッシュレス社会で暮らしている。手首のスマートウォッチから財布の非接触型カードまで、現金を使わずに日々のちょっとした買い物ができることは、速く、簡単で、ますます広く普及している。
キャッシュレス社会は、決して新しい考え方ではない。これまでは概して、進歩がもたらす前向きな流れの一例として取り上げられ、世界経済を代表する有力者たちもその潜在的な利点を指摘してきた。しかし、欠点もあり得る。英国のある調査は、気づかぬうちにキャッシュレス社会へ移行すれば、何百万人もの人々が金融サービスから排除されかねないと警告している。
キャッシュレス社会への移行には多くの利点があるが、安全性はおそらく最も明白なものの一つだ。現金は便利だが、紛失や盗難に遭いやすい。人身を狙った犯罪(強盗や路上でのひったくりなど)から侵入窃盗や空き巣まで、現金は望ましくない注目を集めることがある。そしてたいていの場合、いったん失えば戻ってこない。
スウェーデンは、現金の利用をやめる動きを支持する国として、とりわけ注目されている。こうした傾向は、ほかの先進国でも見られる。英国では、2017年7月から2018年6月までに4,735台の現金自動預払機が稼働を停止した。つまり、月にほぼ400台。
多くの小さな町や村、郊外地域では、銀行支店の閉鎖が相次いでおり、2015年以降、月に約60支店が閉鎖されている。これは、米国でも同様だ。小規模事業者にとっては、現金を入金するために定期的に銀行まで出向く習慣は過去のものとなった。結果として、夜間に店舗内で保管する現金が増えることもある。ロンドンのブリクストンにあるパブ、クラウン・アンド・アンカーは、現金を狙った一連の侵入窃盗を受け、完全なキャッシュレスに移行した。
キャッシュレス社会ではなく「現金の少ない社会」を提唱する経済学者ケネス・ロゴフは、制度全体に関わる利点を考慮すべきだとする。紙幣は、脱税や組織犯罪、その他の詐欺行為を可能にすると同氏は論じている。
個人が所持する現金が本質的に盗難に遭いやすいのと同じように、政府やその機関の立場から見ると、現金はもともと追跡が難しい。人目につかない場所に簡単に隠され、十分な説明責任を伴わずに流通する。経済的自立と金融包摂への取り組みが腐敗や詐欺によって阻まれ続けている発展途上地域の一部では、これはとりわけ深刻な問題となり得る。
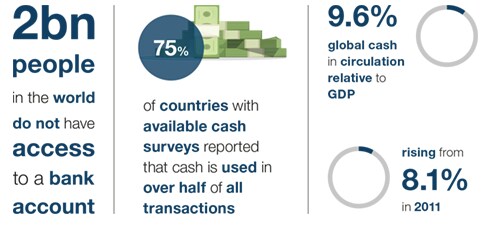
こうした腐敗を減らす措置は、主要なインフラ事業が最大の成果をもたらす地域で投資家の信頼を高めることにもつながり、明らかに望ましい。ただし、デジタル取引が主流となっている国に住む人は、世界人口のわずか2%にすぎない。キャッシュレス化を広範囲に進めるなら、ほかの人々が取り残されないようにする必要がある。
2016年、インド政府は腐敗撲滅とキャッシュレス経済への移行を目指し、500ルピー紙幣と1,000ルピー紙幣を流通から回収した。貧困層の支援を目的としたこの廃貨措置は、社会の中で最も周縁化された人々に最も大きな打撃を与えた。
スウェーデンでは現金の利用がほぼなくなりつつあるかもしれないが、ほかの地域でもそうとは限らず、技術的に進んだ先進国と新興市場との間に明確な境界があるわけでもない。欧州最大かつ最も影響力のある経済大国ドイツでは、小売店の対面取引の約80%で現金が使われている。さらに、流通する紙幣・硬貨の額は、世界有数の経済大国の一部で増加しており、その中には米国や日本も含まれる。
臨時の慈善寄付から友人や家族への少額の支払いまで、世界の一部で利用が減っているにもかかわらず、現金は依然として全体的に非常に重要だ。さらに、デジタル決済のみへの移行が大きな困難をもたらす人々も、どの社会にも存在する。
たとえば、精神的な健康問題や身体障害、加齢に伴う認知機能の低下を抱える人々が該当する。どの決済方法や端末、カードを使うべきかを把握しておくことが、ストレスや苦痛につながることもある。家庭内で虐待を受けている人は、支出をパートナーに常に監視され詮索されることで、現金がもたらしていた経済的自由をさらに失う可能性がある。
また、企業が現金払いにデジタル決済より高い料金を課すなど、異なる価格体系を導入し、新たな格差を生むおそれもある。
「英国は、現金取引が減る社会に向けて今から備え、現金に頼る人々を支えるとともに、将来のデジタル経済に誰もが参加できるようにする必要があります」と、「Access to Cash」委員会の委員長、ナタリー・シーニーCBEは述べる。同委員会の報告書は、キャッシュレス社会へ性急に移行する危険性を警告している。
同組織の調査によると、英国では130万人が銀行サービスを利用できない。また、日常の支払いをすべて現金で行う英国市民は220万人にすぎない一方、「47%、つまり2,500万人にとって、現金は選択肢ではなく必需品である」。




