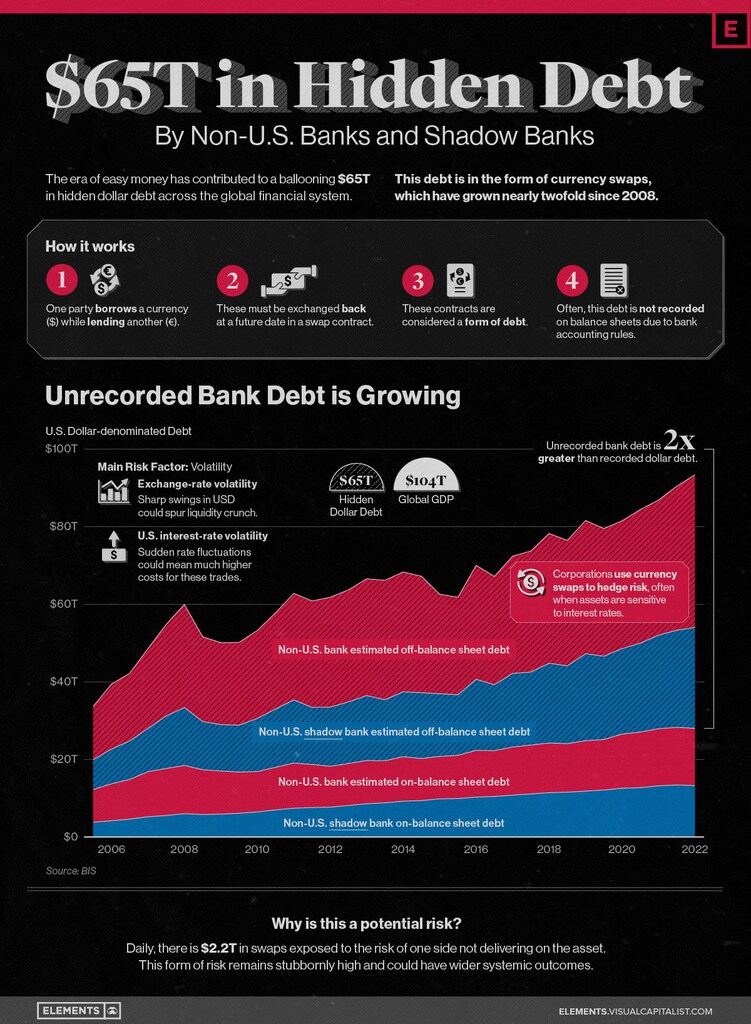
このグラフィックが示すように、世界の金融システム全体において、非米国の銀行およびシャドーバンクには65兆ドル規模の未計上のドル建て債務が存在している。
この債務は外国為替(FX)スワップの形をとっており、長年の金融緩和と超低金利を背景に、この10年間で爆発的に増加した。
通貨リスクを低減するため、企業、中央銀行、金融機関は、不利な為替レートから自らを守るために外国為替スワップを購入する。
ドル建て債務の大幅な増加は、流動性の逼迫、ボラティリティの上昇、そして広範な金融市場の不安定化といった重大なリスクをもたらす、と専門家は警告している。
65兆ドルの隠れたドル建て債務を可視化する
世界中に存在する隠れたドル建て債務の規模は莫大である。
非米国の銀行およびシャドーバンクを通じて、世界の金融システムには少なくとも65兆ドルの未計上のドル建て債務が流通している。その規模を理解するために言えば、世界のGDPは 104兆ドル。
このドル建て債務は外国為替スワップの形をとっており、投資家がより高い利回りを求めたことを背景に、長年の金融緩和と超低金利を経て、この10年間で爆発的に増加した。現在、これらの外国為替スワップに由来する未計上の債務は、これらの金融機関の貸借対照表に公式に計上されているドル建て債務の2倍以上に達している。
次の国際決済銀行(BIS)の分析に基づき、上記のインフォグラフィックは、非米国の金融機関における隠れたドル建て債務の増加を図示し、その成長がもたらすより広範な影響を検証している。
ドル建て債務:初心者向けガイド
まず、世界経済における外国為替(FX)スワップの役割を簡単に見ていこう。外国為替市場は圧倒的な差で世界最大であり、1日に数兆ドル規模で取引されている。
外国為替スワップを利用する主な主体は次のとおりである:
企業。
金融機関。
中央銀行。
外国為替スワップを理解するには、通貨リスクの役割を見る必要がある。2022年に見られたように、米ドルは大幅に上昇してきた。このような局面では、国境を越えて収益を生み出す企業の業績が打撃を受ける。これは、企業が外貨建てで収益を得ている(その外貨は、ドルに対して価値を下げている可能性が高い)一方で、最終的には収益を米ドルに換算することになるためである。
通貨リスクを低減するため、市場参加者は外国為替スワップを購入する。ここでは、2者が一方の通貨を別の通貨と交換することに合意する。要するに、これは不利な為替レートから企業を守るのに役立つ。
さらに、会計基準により、外国為替スワップは貸借対照表に計上されないことが多く、その結果、非常に不透明である。
債務の山
2008年以降、この不透明で未計上のドル建て債務の額はほぼ倍増している。
世界的な超低金利の時代が、その拡大を部分的に後押しした。投資家がより高い利回りを求めた結果、より大きなレバレッジを取るようになり、外国為替スワップはその一例である。
現在、金利が上昇しており、市場のボラティリティの高まりの中で、投資家が通貨リスクのヘッジを図るため、外国為替スワップは増加している。これは非米国の銀行と、規制を受けない金融仲介機関である非米国のシャドーバンクの双方で見られる。
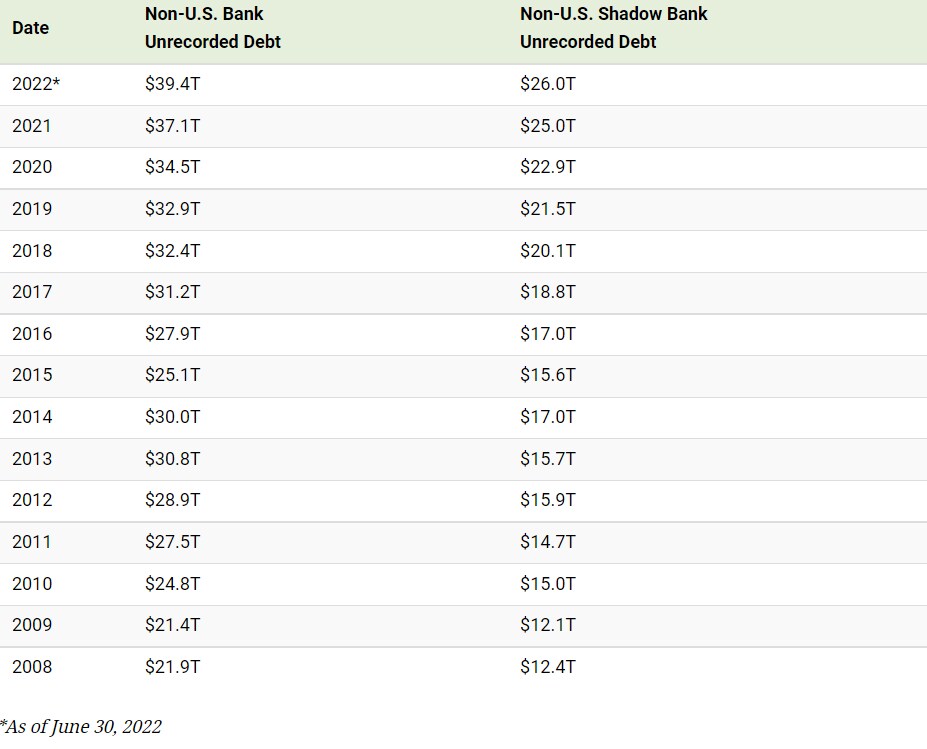
全体として、未計上の債務の規模は驚くべきものである。推計によれば、39兆ドルが非米国の銀行によって保有されており、これに加えて、世界中の海外シャドーバンクには26兆ドルがある。
過去の事例研究
巨額のドル建て債務の拡大がリスクをもたらすのはなぜか?
2008年および2020年の市場の暴落の際、外国為替スワップは資金調達の逼迫に直面した。米ドルを借り入れるために、市場参加者は高い金利を支払わなければならなかった。その多くは、極端なボラティリティがこれらのスワップに与えた影響にかかっており、資金調達金利に圧力をかけた。
ボラティリティが外国為替市場のリスクを高め得る例を2つ挙げる:
為替レートのボラティリティ:米ドルの急激な変動は、流動性の逼迫を招きかねない。
米国の金利のボラティリティ:金利の急激な変動は、これらの取引のコストを大幅に引き上げることになりかねない。
いずれの場合も、米国中央銀行が介入して市場に流動性を供給し、ドル不足を防ぐ必要があった。これは、市場に現金を注入し、カナダ銀行や日本銀行など他の非米国の銀行とスワップ・ラインを設定することによって行われた。これらは、通貨価値の下落と流動性の逼迫から保護するために設計されていた。
ドル建て債務:より広範な影響
拡大するドル建て債務とこれらのスワップ・ラインから生じるリスクは、非米国の銀行またはシャドーバンクが合意上の義務を果たせなくなった場合に生じる。実際、日次ベースでは、推計で2.2兆ドルの外国為替スワップが決済リスクにさらされている。
その巨大な規模を考えると、このドル建て債務は、より大きなシステミックな波及効果をもたらす可能性がある。参加者が支払いを果たせなければ、金融市場の安定性を損なう恐れがある。市場の不確実性の中で米ドルの需要が高まるため、景気の悪化により、外国為替市場がより多くの脆弱性にさらされる可能性がある。




