何歳で退職する予定ですか。退職に備えて十分な貯蓄がありますか。
簡単な質問が2つありますが、答えはそう簡単ではありません。
住んでいる場所によっては、政府や勤務先、あるいは個人の貯蓄から年金を受け取れるかもしれません。
それで十分でしょうか。
世界経済フォーラムの新しい報告書『私たちは100歳まで生きる――その費用をどう賄うのか?』は、世界的な年金危機を詳しく考察しています。主な調査結果を5つ紹介します。
1. 年金制度の想定を大きく超えて長生きするようになった
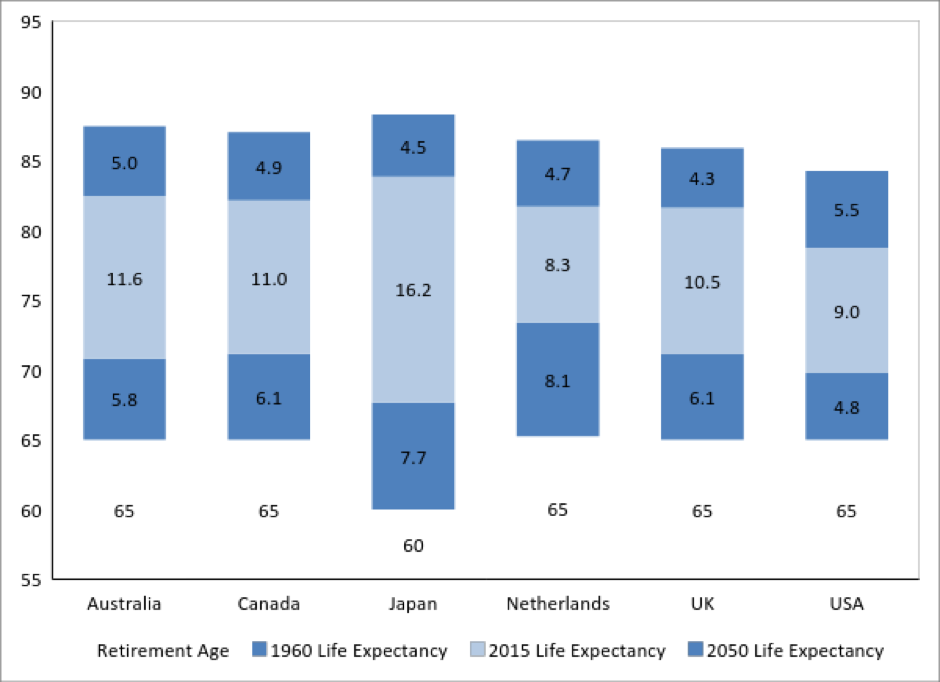
下の図は、年金制度の規模が大きい上位6カ国の退職年齢を示しています。
これらの国の大半では退職年齢は65歳です(日本だけは例外で、60歳です)。
下段の棒は、1960年の平均寿命を基にした年金給付の想定期間を表しています。平均で5年から8年でした。
2015年の平均寿命を見ると、年金受給者の生存期間は現在、さらに8年から11年延びています。日本の場合は実に16年も延びています。
つまり、年金制度は当初の想定の2倍から3倍の期間にわたって給付を行わなければならなくなっています。
上段の棒は、2050年までに見込まれる平均寿命の延びを表しています。
2. 退職後に必要な額と貯蓄額の間に、すでに年金ギャップが生じている
退職後に十分とみなされる収入を定義するのは困難です。
よくある想定の一つは、退職後に必要なお金は、働いている間(資産形成期)より少ないというものです。
退職後の主な収入源は3つあります。政府が運営する年金、職場や職業に基づく年金制度、そして個人の貯蓄です。
近年、寿命が大幅に延びたため、年金制度が整備された国でも、退職後に必要な額と利用できる資金の間にギャップが生じています。
人口が最も多い中国とインドを加えれば、これがまさに世界的な年金危機である理由がわかります。

3. 女性にとって問題はさらに深刻
賃金格差だけでも大きな問題ですが、年金ギャップも女性にとってはさらに深刻です。
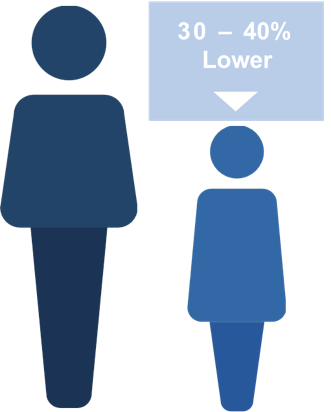
世界全体で見ると、女性の退職時の資産額は、一般に男性より30~40%少なくなっています。
この格差の一因は賃金の低さですが、女性のほうが長生きすることも重なるため、少ない資産をより長い期間にわたって使う必要があります。
4. ギャップは憂慮すべき速さで拡大している
この問題は悪化しています。
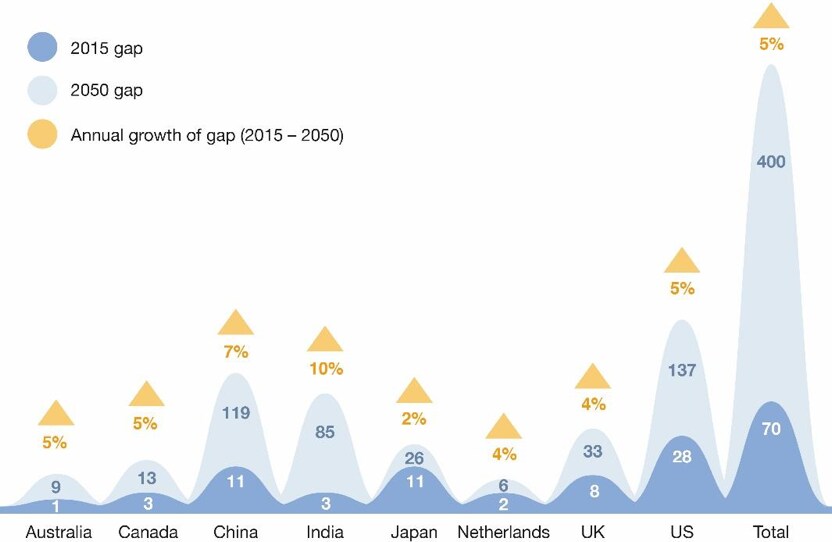
下の図では、2015年のギャップと2050年までに見込まれるギャップの両方を示しています。
すべての国で、平均寿命の継続的な延びがギャップ拡大の要因となっています。
一部の国では、人口の高齢化が進む一方で、それを支える労働者が減少するという人口動態上の課題もあります。
発展途上の経済では、工業化が進むにつれて賃金上昇率が高まることも、ギャップ拡大の要因です。2050年までにギャップの総額は、驚くべき400兆ドルに達すると予測されています。これは現在の世界経済の規模のおよそ5倍です。
5. 今すぐ行動する必要がある
これは政策立案者にとって対処が難しい問題です。
政治の場では、将来の問題を無視するのは簡単です。しかし、これまで示してきたように、その結果、私たちは甚大な経済的代償を払うことになります。
政策立案者が今検討すべき対策をいくつか提案しています。
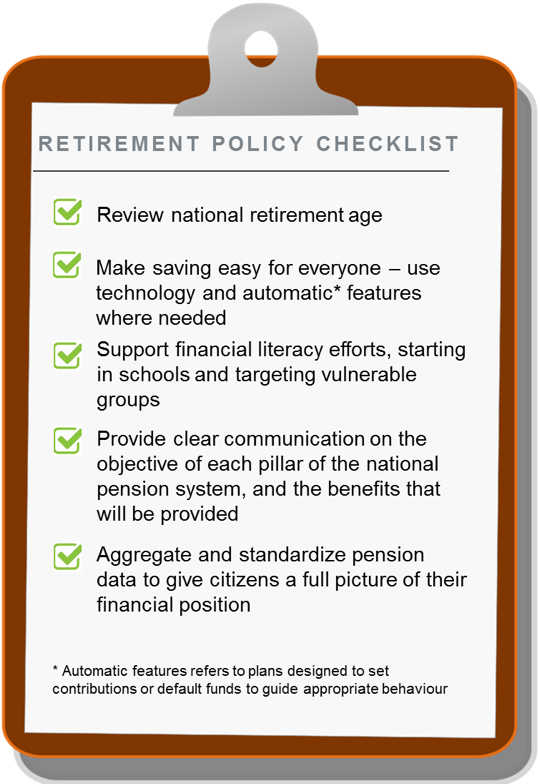
詳しくは、報告書『私たちは100歳まで生きる――その費用をどう賄うのか?




