3世紀のローマで、皇帝セウェルス・アレクサンデルの首席法律顧問を務めたユリウス・パウルス・プルデンティッシムスは、政府発行通貨の根本的な意義を、現代の金融経済学者にもなじみのある言葉で説明した。彼によれば、それは財・サービスの価格を示す価値尺度であり、価値を保存する手段であり、交換の媒介であって、経済・金融取引を円滑にするものだった(Watson 2010)。パウルスは、通貨の有用性はその素材ではなく、額面上の量に依存することを認識していた。つまり、通貨の有効性は、金融システムの運営に対する公衆の信頼にかかっている。
約2,000年後、電子機器と高速ネットワークがほぼあまねく普及するなか、欧州中央銀行(ECB)(Mersch 2017)、ノルウェー銀行(Nicolaisen 2017)、カナダ銀行(Fung and Halaburda 2016)などの中央銀行は、ソブリン・デジタル通貨の導入を検討している。スウェーデン国立銀行は、デジタル通貨を発行するかどうかの判断を前倒しで進めている(Skingsley 2016)。中国人民銀行は技術仕様の実験を行っている(Yifei 2016)。イングランド銀行は複数年にわたる調査を開始した(Broadbent 2016)。
紙幣や硬貨と同様に、中央銀行デジタル通貨(CBDC)は額面が固定され、誰もが利用でき、あらゆる公的・民間取引で法定通貨として通用する。したがってCBDCは、ビットコイン、イーサリアム、リップルなど民間主体が生み出した仮想通貨とは本質的に異なる。これらの仮想通貨は近年、市場価格が大きく変動している(Scorer 2017)。
中央銀行デジタル通貨の設計
私たちの最近の研究では、技術的な設計図ではなく、CBDCの設計原則を提示しようとしている(Bordo and Levin 2017)。特に、次の5つの問いを検討する。
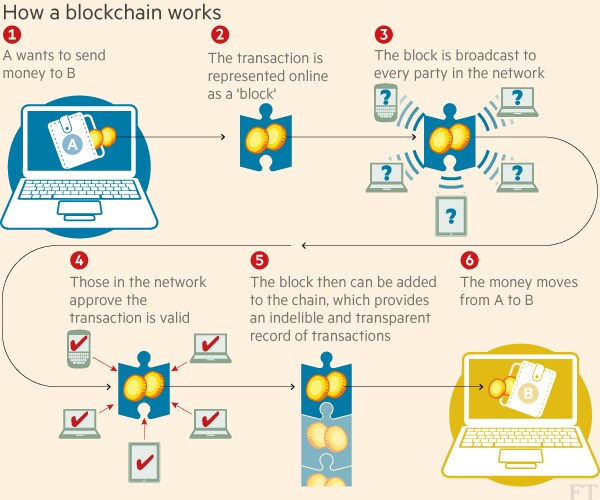
CBDCによる決済は、中央銀行に開設された口座間の資金移動とすべきか。それとも、支払人から受取人へ直接移転できるデジタルトークンを用いるべきか。
現金を廃止すべきか。それとも中央銀行は、CBDCと紙幣の間で資金を移す際の手数料体系を設けるべきか。
CBDCは利息付きとすべきか、あるいは、現金や硬貨のように額面価値を一定に保つのではなく、総合物価指数に連動させるべきか。
CBDCは中央銀行の金融政策戦略や運営手続きにどのような影響を及ぼすだろうか。
CBDCは中央銀行と財政当局の関係にどのような影響を及ぼすだろうか。
これらの課題を検討するにあたり、中央銀行の目的は、あらゆる公的通貨の基本機能を果たすうえでCBDCの有効性を最大化することだと想定する。その基本機能とは、交換の媒介としての効率性、価値保存手段としての安全性、経済・金融取引の価値尺度としての安定性である。これらの基準に基づき、適切に設計されたCBDCの特性を次のように特定する。
ほぼコストのかからない交換の媒介。CBDCを口座型にする場合、口座は中央銀行に直接開設することも、商業銀行との官民連携を通じて提供することもできる。
安全な価値保存手段。利息付きCBDCは、短期国債などの無リスク資産に見合った収益率を設定できる。CBDCの金利は、金融政策を実施するための主要な手段となる。
紙幣を段階的に時代遅れにする。CBDCを広く一般に提供し、現金とCBDCの間の資金移動に段階的な手数料体系を設けることができる。その結果、CBDC金利の調整は実効下限制約を受けなくなる。
真の物価安定。幅広い消費者物価指数で測ったCBDCの実質価値を、長期にわたって安定させる金融政策の枠組みが可能となる。この枠組みは、体系的で透明性の高い金融政策運営を促す。
私たちの分析は、金融経済学における長い研究の蓄積を踏まえている。安定した価値尺度を追求した著名な研究者には、ジェヴォンズ(1875)、マーシャル(1877)、ヴィクセル(1898)、フィッシャー(1913)、ブキャナン(1962)、ハイエク(1978)がいる。効率的な交換の媒介の意義はフリードマン(1960)が強調し、政府発行通貨には他の無リスク資産と同じ収益率を持たせるべきだと主張した(政府発行通貨の根本的な意義についてはFriedman and Schwartz 1986も論じている)。
この2つの目標、すなわち安定した価値尺度と効率的な交換の媒介は、紙幣に利息を付けることが実務上困難だったため、両立不可能に思われていた。そのためフリードマンは、物価安定ではなく緩やかなデフレを提唱した。しかし、適切に設計されたCBDCを使えば、今や両方の目標を達成できる。
中央銀行デジタル通貨の利点
ほぼコストのかからない交換の媒介として、CBDCは決済システムの効率性を高める。例えば、最近のIMFの研究は、CBDCの導入によって国境を越える金融取引の決済がより迅速かつ安全になると指摘した(He et al. 2017)。CBDCは、現金に大きく依存する低所得世帯や、現金の取り扱いに高いコストがかかる、またはデビットカードやクレジットカードで決済を受け付ける際に高額のインターチェンジ手数料が発生する小規模事業者に、特に大きな恩恵をもたらす。マクロ経済レベルでは、イングランド銀行の研究者らが、CBDC導入による生産性向上は、経済を歪める税の大幅な引き下げに匹敵すると推計している(Barrdear and Kumhof 2016)。
CBDCに利息を付け、紙幣を時代遅れにする設計も、マクロ経済の安定性向上に寄与する。深刻な負のショックへの対応で、金利調整が実効下限制約を受けなくなるためである。
既存の通貨制度においてゼロ金利下限を撤廃する利点は、Goodfriend(2000, 2016)、Buiter(2009)、Agarwal and Kimball(2015)、Pfister and Valla(2017)などが長年検討してきた。下限制約は、多くの中央銀行が現在、2%以上のプラスのインフレ率を目標としている主な理由となっている。一方、CBDCがあれば、このインフレ緩衝分を維持したり、量的緩和や信用補助金など代替的な金融政策手段を用いたりする必要は、基本的になくなる。
さらに、深刻な景気後退が起きた場合、CBDCは財政支出を通貨発行で賄う景気刺激策を可能にする。Dyson and Hodgson(2017)は、景気後退時には低所得世帯のCBDC口座に資金を直接入金し、景気後退の影響やCBDC金利が一時的にマイナスとなる影響から、世帯の購買力を下支えできると指摘する。実際、フリードマン(1948)は、そうした状況での金融拡張と財政拡張の相乗効果を強調した。
CBDCは、現在の金融政策運営の潮流を自然に発展させたものだ。例えば、ほとんどの中央銀行はすでに、マネタリーベース全体の大きな割合を占める商業銀行準備に利息を支払っている。米連邦準備制度は、米国債レポ市場で資金を借り入れることで、さらに幅広い取引相手に利息を支払う能力を拡大した。さらに、米連邦準備銀行は現在、システム上重要な金融市場ユーティリティ向けに分別管理の預金口座を維持している。そのため、そうしたユーティリティの顧客は、自分の資金が安全で流動性があり、利息も付くと知ることができる。例えば、シカゴ連邦準備銀行には、シカゴ・マーカンタイル取引所の顧客資金を保管する分別準備口座と、ICE Clear Creditの顧客の当初証拠金口座が設けられている。
金融政策の目標を真の物価安定に置くことは、現在のインフレ予測を目標とする運営とは実質的に異なる。前述のとおり、ほとんどの中央銀行は2%以上のインフレ目標を掲げ、過去にインフレ率が目標からどれだけ乖離したかを考慮しない。そのため、総合物価水準は上昇傾向を伴うランダムウォークをたどる。
これに対し、物価水準目標の下でも消費者物価は一時的に変動するが、金融政策によって総合物価水準が時間の経過とともに目標へ戻るようにする。家計や企業は、代表的な消費財バスケットの価格(CBDC建て)が中期的に安定し、5年、10年、20年、さらには50年先の計画期間でもおおむね一定に保たれると確信して、計画を立てられる。この安定性は、リスクに備えるための高度なファイナンシャル・プランニングの助言や複雑な金融商品をほとんど、あるいはまったく利用できない低所得世帯や小規模事業者に、特に大きな恩恵をもたらし得る。
CBDCが広く利用され、紙幣が時代遅れになれば、紙幣、特に高額紙幣によって容易になる脱税、マネーロンダリング、その他の違法行為を抑止できる(Rogoff 2016)。この利点は先進国でも重要だが、経済活動の大部分が現金で行われ、脱税の発生率が非常に高い発展途上国では、さらに重要となる。CBDCの実現可能性はエクアドルで実証されており、簡便で安全なプラットフォーム(携帯電話とテキストメッセージによる二段階認証)を通じてCBDCが広く利用可能になっている。1 同様に、ケニア政府は、Safaricomを通じた低コストのデジタル決済提供に向けた官民連携を先駆けて確立した。Safaricomは現在、M-Pesaプラットフォームを用いて約2,500万人のケニアの顧客にデジタル決済を提供している。同社の大株主は2者で、
Vodafone(50%)とケニア財務省(25%)である。
中央銀行が受け身でいるリスク
決済技術の革新が急速に進み、ビットコインやイーサリアムなどの仮想通貨が広がるなか、中央銀行がCBDCへの対応に消極的でいるのは賢明でないかもしれない。中央銀行が何らかのデジタル通貨を発行しなければ、金融政策のコントロールを失い、深刻な景気後退が起きる可能性が高まるリスクがある。この点を踏まえ、中央銀行はCBDCの導入を検討する際、迅速に動いている。
参考文献
Agarwal, R and M Kimball(2015)「ゼロ金利下限を突破する」International Monetary Fund Working Paper 15-224。
Barrdear, J and M Kumhof(2016)「中央銀行発行デジタル通貨のマクロ経済学」Bank of England Staff Working Paper No. 605..
Bordo, M and A Levin(2017)「中央銀行デジタル通貨と金融政策の未来」NBER Working Paper No. 23711。
Broadbent, B(2016)「中央銀行とデジタル通貨」。ロンドン・スクール・オブ・エコノミクスでの講演、3月2日。
Buchanan, J(1962)「予測可能性:貨幣制度の基準」所収:Leland Yaeger『貨幣制度を求めて』Harvard University Press:155-183。
Buiter, W(2009)「名目金利のマイナス化:ゼロ金利下限を克服する3つの方法」NBER Working Paper No. 15118。
Dyson, B and G Hodgson(2017)「デジタル現金:中央銀行が電子マネーの発行を始めるべき理由」Positive Money。
Fisher, I(1913)「調整ドル」Quarterly Journal of Economics、27:213–235, 385-397。
Friedman, M(1948)「経済安定のための金融・財政の枠組み」American Economic Review、38:245-264。
Friedman, M(1960)『金融安定のための計画』ニューヨーク:Fordham Press。
Friedman, M(1984)「金融先物市場と表形式の基準」Journal of Political Economy、92:165-167。
Friedman, M and A Schwartz(1986)「政府は貨幣に何らかの役割を果たすのか?」所収:Anna Schwartz編『歴史的視点から見た貨幣』シカゴ、イリノイ州:University of Chicago Press:289-314。
Fung, B and H Halaburda(2016)「中央銀行デジタル通貨:その必要性と方法を評価する枠組み」Bank of Canada Staff Discussion Paper 2016-22。
Goodfriend, M(2000)「金利政策におけるゼロ金利制約の克服」Journal of Money, Credit, and Banking、32:1007-1035。
Goodfriend, M(2016)「ゼロ金利下限における金利政策の制約を取り除く必要性」Economic Review、Federal Reserve Bank of Kansas City。
Hayek, F(1978)『貨幣の脱国有化―改訂版:並行通貨の理論と実践の分析』(第2版)、ロンドン:Institute of Economic Affairs。
He, D, R Leckow, V Haksar, T Mancini, N Jenkinson, M Kashima, T Khiaonarong, C Rochon, and H Tourpe(2017)「フィンテックと金融サービス:初期的な検討事項」International Monetary Fund Staff Discussion Note 17/05。
Jevons, W(1875)「表形式の価値基準」所収:『貨幣と交換の仕組み』第25章。
Marshall, A(1887)「一般物価の変動に対する対策」The Contemporary Review 51:355-375。
Mersch, Y(2017)「デジタル・ベースマネー:ECBの視点からの評価」講演、ヘルシンキ、1月16日。
Nicolaisen, J(2017)「私たちの貨幣の将来の形はどうあるべきか?」ノルウェー科学文学アカデミーでの講演、4月25日。
Pfister, C and N Valla(2017)「ニューノーマルか新たな正統派か:新しい中央銀行制度の構成要素」論文、フランス銀行。
Rogoff, K(2016)『現金の呪い』プリンストン、ニュージャージー州:Princeton University Press。
Scorer, S(2017)「中央銀行デジタル通貨:DLTか、DLTではないか? それが問題だ」Bank Underground、6月5日。
Skingsley, C(2016)「リクスバンクはeクローナを発行すべきか?」FinTech Stockholm 2016での講演、11月16日。
Watson, A(2010)『ユスティニアヌス法学大全:第2巻』University of Pennsylvania Press。
Wicksell, K(1898)『利子と物価:貨幣価値を規定する原因の研究』スウェーデン、イェーナ:Gustav Fischer Press。
Yifei, F(2016)「デジタル通貨について、中央銀行は主導すべきだ」blooberg View、9月1日。




