デジタルIDは、より迅速で包摂的な経済回復を可能にする重要な要因です。
COVID-19は中小企業に壊滅的な影響を与えましたが、デジタルツールは、中小企業が資本やより広い顧客基盤にアクセスできるようにすることで、回復への道を提供できます。
中国におけるデジタル資産管理の立ち上がりは、金融商品の革新と金融インフラの高度な発展がもたらす急速な成果を浮き彫りにしています。
COVID-19の世界的流行により、デジタル金融プラットフォームが取引を実行する主要な手段として急速に普及しました。そのため、すべての消費者と小規模企業が不可欠な技術を利用できるようにすることが、これまで以上に重要になっています。
新しいホワイトペーパーが発表されました世界経済フォーラムの責任ある金融システムに関するグローバル未来評議会による、金融包摂を可能にするために、私たちがイノベーションを活用し、公共政策を形作ることができる3つの方法を示しています。
金融技術は、銀行やスタートアップが、顧客のニーズに合わせたより多様なサービスを提供するための新たな方法をもたらしています。一部の市場では金融包摂において目覚ましい進展が見られるものの、その進展は不均一であり、世界中から学ぶべきことは多くあります。
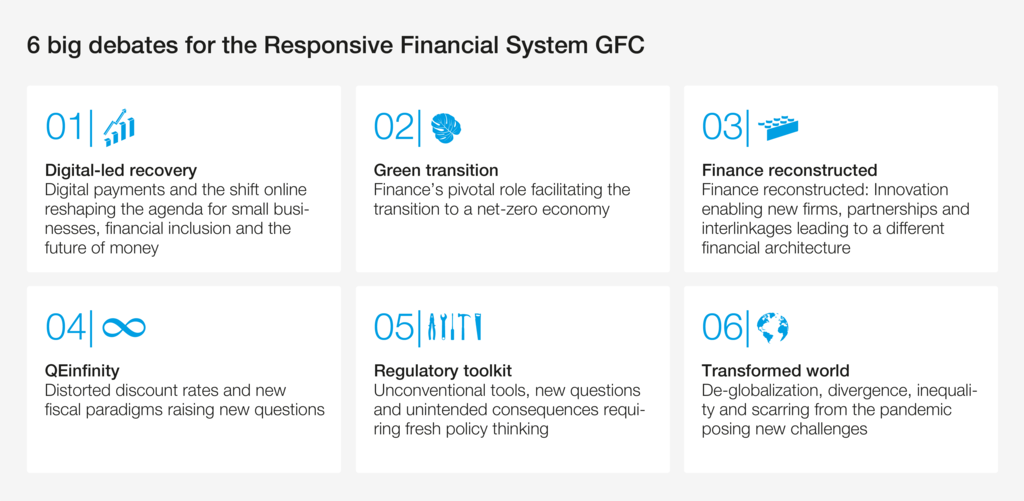
評議会での議論は6つの重点分野を中心に行われ、デジタル技術によって可能となった金融包摂、デジタル資産、ネットゼロが議論の大半を占めていることに、私たちは強い印象を受けました。このデジタルへの移行は、金融システム全体の関係者に多くの機会をもたらしており、そのうち3つに以下で焦点を当てます。
アクセラレーター1:デジタルの未来を牽引する触媒としてのデジタルID
金融技術(フィンテック)は、従来の銀行システム内の金融サービス市場における空白を急速に埋めつつあります。個人および企業向けのデジタル識別システムは、これまで世界の約17億人の成人がアクセスできなかった金融サービスをデジタルで提供する大きな機会をもたらします。さらに、効果的なデジタルインフラと革新的な新しい決済プロセスは、銀行口座を持たない人々や貧困地域の人々に恩恵をもたらすだけでなく、eコマースや貿易金融が引き続き革新され、より利用しやすくなることも確実にします。
デジタル経済における新たなビジネスモデルの出現は、データの共有と管理における信頼を確立するための革新的な枠組みを必要としています。さらなる進展には、デジタルにスマートな規制の策定と地域での実施において、民間機関と公共機関の緊密な連携が求められます。フィンテック・エコシステムの中では、デジタル金融サービスおよび国境を越えた送金決済に関する目的に適合した規制アプローチが、デジタルバンキングおよびデジタル決済全体の成長を後押しし、継続的な改善をもたらす可能性があります。
アクセラレーター2:中小企業の回復を支援する
中小企業(SME)は世界経済の基盤であり、地域社会の屋台骨です。中小企業は、雇用の創出者、コミュニティの形成者、機会の促進者であり、イノベーション、競争、多様性の推進力でもあります。COVID-19の世界的流行は中小企業に壊滅的な影響を与えましたが、デジタルツールは回復への道を提供できます。
デジタルビジネスツールにより、中小企業は国内外のより広範な顧客基盤にアクセスし、大規模なeコマースプラットフォームに直面しても競争力を維持できるようになります。金融機関による代替的な信用評価は、中小企業が切実に必要とする資本を獲得するための新たな手段を提供します。金融機関は、顧客へのオムニチャネルでの接触のためのデジタルプラットフォーム、シームレスな国境を越えた決済システム、そして顧客に的を絞った特典や特別なインセンティブを提供できるデータ駆動型サービスへのアクセスを提供することで、中小企業を支援できます。
アクセラレーター3:デジタル投資サービスへのアクセスの強化
清華大学PBC金融学院が実施したケーススタディでは、中国におけるパンデミックの最盛期に、デジタルサービスが消費者の習慣を大きく変え、個人に具体的な恩恵をもたらしたことが示されています。
中国の資産運用会社は、以前は銀行の支店で商品を購入していた新たな顧客層に接触するため、インターネット技術を取り入れました。また、資産管理ソリューションを購入した後も顧客とのやり取りを行うために、デジタルサービスを強化しました。
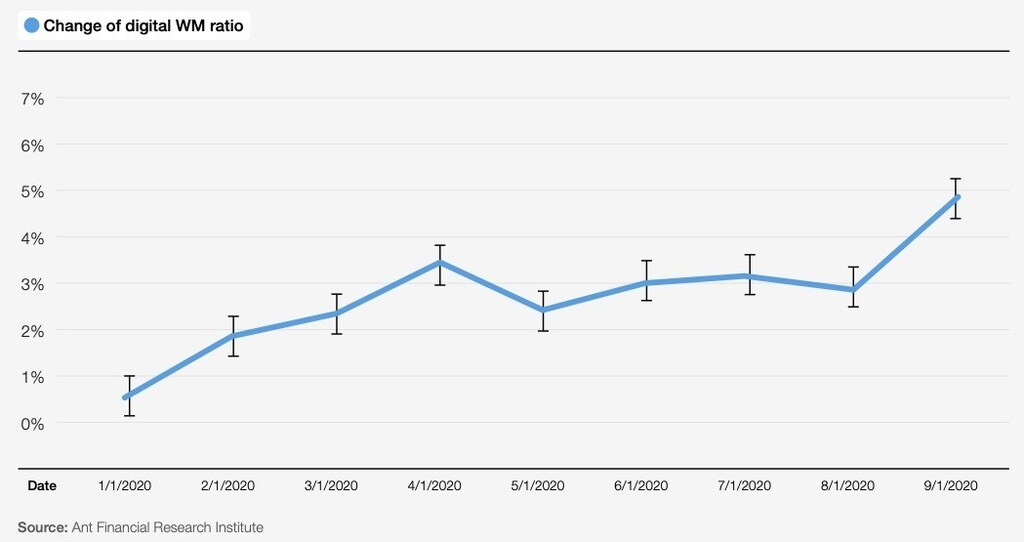
パンデミック期間中、中国の個人投資家とデジタル資産管理サービスとの関わりは大幅に増加しました(図1は、消費者によるデジタル製品の導入における変化率の伸びを示しています)。中国では、COVID-19の世界的流行が状況を一変させるものとなっており、投資家がデジタル金融サービスの手軽さと効率性を経験すると、その行動を恒久的に変えるきっかけとなっています。この「定着性」の一因として、従来の資産管理商品と比べて、デジタル資産管理モデルは、より効率的なサービス提供、低い取引手数料、ビッグデータを通じたよりパーソナライズされた顧客体験など、消費者にとって付加的なメリットをもたらすことが挙げられるかもしれません。
導入が急速に進んでいるにもかかわらず、この新しいモデルには依然として課題があり、その一つが投資家教育です。デジタルサービス提供者は、提供する商品について顧客を教育するためのより革新的な方法を見出す必要があり、また、個人が投資商品の利用において より高度な知識を持つようになるにつれて、継続的な教育を提供しなければなりません。
結論として、回復と金融包摂への道筋は、主にデジタルツール、ならびに金融機関、政府、テクノロジー分野による協力的な取り組みによって推進され、すべての人が公正かつ公平にアクセスできるようにすることが求められます。
詳細は こちらで、責任ある金融システムに関するグローバル未来評議会のメンバーの全リストをご覧いただけます。




