ダボス会議2026で、Oliver Wyman副会長のHuw van Steenisは、経済的国策への決定的な転換を感じ取った。
人工知能はもはや単なるテクノロジーの話ではなく、前例のない設備投資、金融リスク、生産性、雇用、インフレをめぐる議論を引き起こすマクロ経済の力となっている。
先行きが見通しにくい時代だ。投資家はこの局面を理解するため、歴史や哲学に頼っている。
ダボスの空気を支配していたのは、方向感覚の喪失だった。
重商主義的な経済政策、変化する地政学的な連携、目まぐるしい人工知能の進歩は、市場が過去最高値に近い水準にある一方で、投資家や意思決定者を不安にさせている。日々矢継ぎ早に発表されるニュースは、最も冷静な人でさえ長期的な視点を保つのを難しくしている。
40を超える非公開会合やパネルに参加し、企業、投資家、政策立案者の考え方に触れる機会を得た。私が得た知見を3つ紹介したい。
1. 経済的国策の拡大
今年の中心的なテーマは、投資家や政策立案者が、国家安全保障、自立、戦略分野を重視する、より重商主義的な世界秩序にどう適応しているかだった。ダボスに集まった多くの人々にとって、これは痛みを伴い、途方もない費用のかかるパラダイム転換だ。
市場は昨年からこの転換を織り込み始めており、米国の大手テクノロジー企業、防衛、鉱物、エネルギーに最も顕著に表れていた。しかし今回の年次総会では、金融そのものを含む、より広範な国家安全保障の捉え直しが示された。
マーク・カーニーは、私が17回参加したダボス会議の中でも特に説得力のある演説の一つで、こう述べた。
「多くの国々は、エネルギー、食料、重要鉱物、金融、サプライチェーンにおいて、より大きな戦略的自律性を確立しなければならないという同じ結論に至っている。」
私が主催したZanny Minton-Beddoesとのパネルで、エコノミスト誌の編集長である彼女は、この変化をより率直に「砲艦外交」への回帰と表現した。経済政策が再び、効率性だけでなく、力を行使する手段になっているという指摘だ。
サプライチェーンが武器化されていることへの憤りはあるものの、私の見立てでは、これはデカップリングというより、レジリエンスを高めるためのデリスクだ。例えば、中国で精錬されたレアアースへの依存を減らすことは戦略上不可欠であり、エネルギーのレジリエンスを高めることも同様に重要だ。
非公開の議論はすぐに、起こり得る極端な事態へと移った。欧州は米国のテクノロジー支配にどう対応すべきか。あるいは、米国企業が所有する決済インフラに依存すべきなのか。
明るい兆しは、欧州の金融関係者や政策立案者の間で、将来の成長には、より厚みがあり幅広い資本の供給源が必要だという認識がようやく広がり始めたことだ。
ダボス会議前に発表したフィナンシャル・タイムズの意見記事で論じたように、JPMorganによれば、2018年以降に証券化された米国のデータセンター債務は米国で総額636億ドルに達し、そのうち270億ドルは2025年のものだった。一方、EUではわずか8億ドルにとどまった。取り組むべき課題は多い。
2026年こそ、欧州が安全保障、エネルギー、デジタル革新、金融に関して自ら掲げた野心的な改革を実行し、さらに前進すべき年だという強い認識があった。欧州が公約を実行すれば、金融セクターと成長にとってプラスとなるだろう。
「チョークポイント」への対処には、継続的な取り組みが必要だが、欧州はこれを実現するのに苦労してきた。GDPを上回るペースで膨らむ巨額の債務と、なかなか減らない高水準の社会保障支出が、圧力に拍車をかけている。このことは、デカップリングではなくデリスクが基本シナリオであり続ける理由を裏付けている。
2. AIによる変化:ミクロからマクロへ
民間セクターの議論はAIが席巻した。市場と同じだ。近年の年次総会では、AIが産業を変革するかどうかが主な関心事だったとすれば、2026年の議論はAIを大規模に導入する方法に焦点を当てていた。
しかし、規模が大きくなると複雑さも増す。ガバナンス、サイバーセキュリティリスク、市場構造をめぐる議論は、率直さを増していた。慎重に導入すれば、生産性の向上が短期的な組織上の摩擦を上回り得るという、よりバランスの取れた見方が出ていた。一方で、金融規制当局は、主要な業務プロセスの一部を確率論的モデルに任せることに、今なお身を震わせている。
AIブームは崩壊を待つバブルなのか。今や投資家の中心的な問いとなっている。株式投資家はすでに選別を強めている。市場での評価の差は過去1年で急速に広がり、Google陣営とOpenAIのパートナー企業との評価額の格差拡大に表れている。同時に、多くの人が、投資が実を結ぶかどうかは分からないものの、そこに大きなオプション価値があることを認識している。さらに、必要となる設備投資の売上高比率は、目を見張るほどの水準だ。
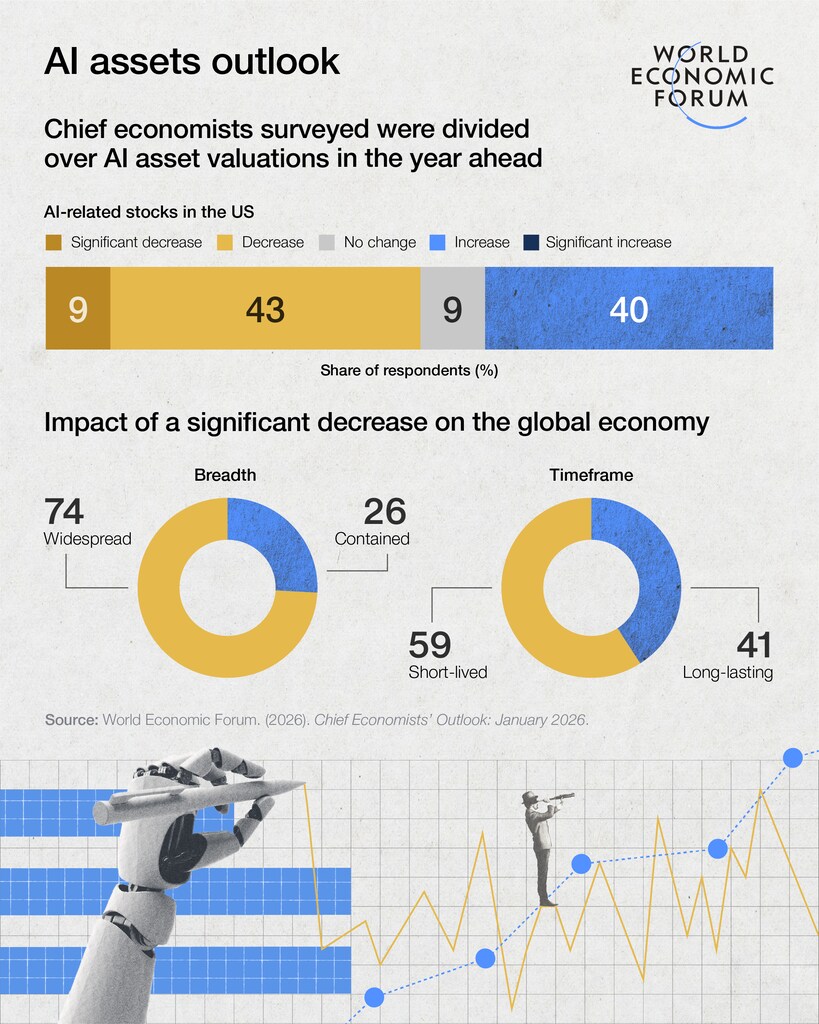
ただし、どのデータセンターに融資するかについて、特に選別を強めているのはプライベートクレジットの関係者や銀行家だった。とりわけ、ハイパースケーラーの支援がない施設や、迅速な系統接続ができる送電網の近くにない施設への融資には慎重になっている。
AIは労働市場に影響を及ぼすマクロ経済の推進力となる可能性が高い。私が知る最も聡明な投資家の一人は、AIがGDP(インフラ支出によって押し上げられる)と雇用(後から追いつく)の隔たりを拡大させるのではないかと懸念していた。
米連邦準備制度理事会(FRB)には二重の使命があるため、雇用を支えるために金利を低く保ちすぎ、その結果、中期的なインフレと利回り曲線のスティープ化を招くのではないかと懸念されている。今週の多くの議論と同様、このリスクへの投資手段の一つとして金が話題に上った。
AIブームが崩れる場合の影響についても議論した。設備投資ブームの規模は非常に大きいが、GDPへの影響はダボスでの議論が示唆するほどではない。BISによれば、増加分はGDPの約1%で、2010年代半ばの米国のシェールブームに匹敵し、ドットコム時代のIT投資増加の半分の規模だ。1980年代と2010年代に日本とオーストラリアで起きた商業用不動産と鉱業投資のブームは、GDP比でその5倍を超えていた。
今年の基本シナリオは、十分な裏付けがあるように見える。しかし、AIをめぐる結果の裾野は厚く、フィードバックループも強い可能性がある。一方では、AI支出が急減すればGDPを押し下げ、信用損失につながりかねない。他方では、極めて好調な結果となれば、失業率がはるかに急上昇し、個人消費を圧迫する可能性もある。上振れ、下振れのどちらの裾野がどれほど厚いのか、誰にも本当のところは分からない。ただ、金融関係者が投資の集中を避けるため、より慎重になるべきだという考えが、指導者たちの間で繰り返し聞かれた。
3. 分散投資を考え直す
市場のパラダイムをめぐる深い不確実性を前に、分散投資への意欲は強かった。ヘッジファンドでは、金、銀、プラチナ、銅が確信度の高い投資先リストの上位にあった。TCWのKatie Kochが言う「米国資産からの静かな撤退」も話題になった。ただし、戦略的な資産配分の変更には時間がかかる。
リスク選好は続いているが、投資期間は短くなった。私が会った複数の大規模資産プールの運用担当者は、柔軟性を保つために流動性を確保したいと考えていた。そのため、ある非公開の朝食会で、大規模なプライベートエクイティ・ポートフォリオから分配がないことに不満を抱く大口資産保有者たちが、率直に意見を交わしていたのは印象的だった。売却による回収が加速しなければ、セカンダリー取引や継続ファンドを通じた解決策を見つける圧力がさらに高まるだろう。
投資家との会合では、「油断するな」がテーマの一つだった。長期化する関税体制、テクノロジー・エコシステムの選択的なデカップリング、断続的なエネルギー供給のボトルネックなど、かつては周辺的と見なされたシナリオが、今や検討されている。
こうした中、米国市場の圧倒的な構造的優位性が示された。 地政学的なニュースが注目を集める一方で、米国の株式と債券のボラティリティは抑えられている。米国債のボラティリティは、MOVEで測ると5年ぶりの低水準にある。一方、景気循環セクターである工業、素材、エネルギー、小型株は上昇し、市場が米国の成長加速を織り込んでいることを示している。
一方、日本の長期国債利回りの急上昇は、異なる状況を物語っている。一部の市場では、政府支出の現行水準に投資家が不安を感じ始めているようで、主要な債券市場で買い手が不在となるリスクが高まっている。経済のレジリエンスを高めるために巨額の資金を投じる必要があることを考えれば、これは重要な問題だ。また、 金融抑圧の時期 (例えば、英国で相次ぐ増税)を示唆し、基本シナリオがデカップリングではなくデリスクである理由を裏付けている。
データセンター、エネルギー、インフラへの資本需要の規模も、市場を変えつつある。年初来、市場は逆の動きを見せているものの、これによってタームプレミアムが上昇し、信用スプレッドが拡大すると予想する人もいる。
投資家は、分散されたクレジット・ポートフォリオとは何かも再考し、債券投資の100%をなぜ公開市場の資産に投じるべきなのかと問いかけている。プライベートクレジットでは、米国で資産担保型融資への転換が続き、欧州にも広がっている。注目された第4四半期の信用事象は主に銀行主導の案件だったとして、弁明する人もいた。一方で、信用問題が起きる可能性の高い中心は2020~21年のビンテージ、つまり金利がほぼゼロの時期に企業がバランスシートを組んだ案件だという率直な議論もあった。こうした案件の一部では、さらなる損失が見込まれる。議論はビンテージを軸に進んだが、この資産クラスが拡大した今、結局は誰がリスクを適切に引き受け、誰がそうでないのかという基本に立ち返るのだと感じずにはいられない。
歴史的な局面、しかしどの時代に似ているのか?
市場の歴史のどの時期が今日に最も似ているか、私たちは皆に尋ねられた。
1998年に似ていると考える人もいた。変動が大きく、景気循環の後半に差し掛かりながらも、リターンは依然として高い時期だ。一方、金本位制の終焉が体制の大きな転換をもたらし、意図せぬ結果を数多く招いた1970年代初頭との類似性を指摘する人もいた。
さらに歴史をさかのぼり、19世紀の大規模な鉄道ブームを挙げる人もいた。変革をもたらす技術が、投資家よりも社会に確実な恩恵を与えた時代だ。歴史家のナイル・ファーガソンに偶然会った際、彼はウィリアム・マッキンリーとセオドア・ルーズベルトの大統領時代を挙げた。これほど多様なたとえが出たこと自体が、方向感覚の喪失を物語っていた。
次はどうなるのか?
ダボス会議は、多くの大規模会議と同様、しばしば逆張りの指標となる。先行きのサプライズよりも、市場の期待にすでに織り込まれていることをあぶり出すからだ。今年は、グローバル化の終焉をめぐる懸念は誇張されているように見える。
投資家のDaniel Loebはかつて、「本当に優れた投資家になるには、少し哲学者でもある必要がある」と書いた。今年のダボス会議では、この言葉がしっくりきた。秩序が移り変わる世界では、リスクに対して規律を保ち、安易な筋書きに懐疑的で、何を制御でき、何を制御できないかを冷静に見極める哲学的な姿勢が、アルプスから持ち帰る最も有益な教訓かもしれない。




