共同投資とは、小規模な投資家が大規模なパートナーと協力する金融モデルです。手数料を回避し、知識を交換し、新たな投資機会を開拓できます。
2012年に共同投資を利用していたリミテッド・パートナーは24%でした。2021年には、その割合は71%でした。
有力投資家たちが、共同投資案件を獲得するための最善のアプローチについてヒントを共有しました。
戦略としての共同投資は、何年にもわたって増加傾向にあります。
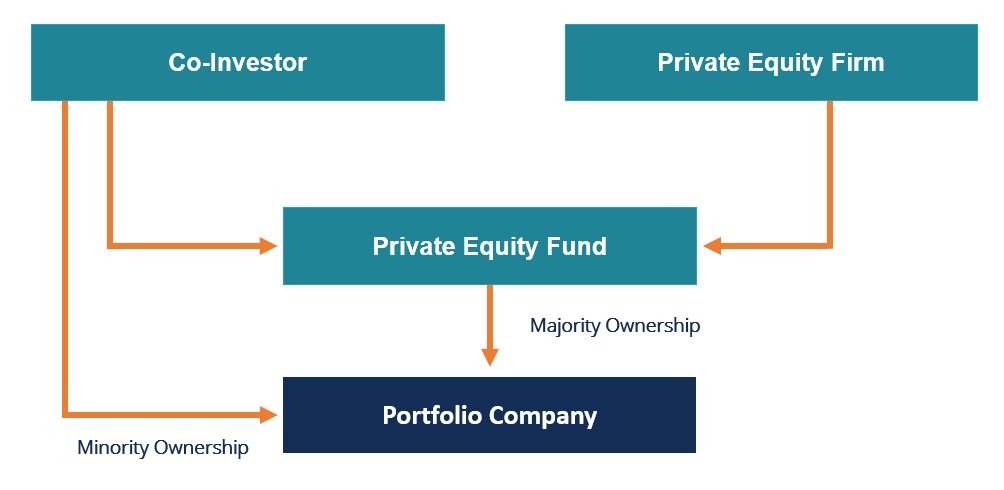
ある傾向を世界経済フォーラムが記録しています。モデルとしての共同投資では、リミテッド・パートナー(LP)が、特定の資産に直接出資、つまり「共同投資」します。ゼネラル・パートナー(GP)—多くの場合、より大規模な機関投資家—とともに、GPのファンドへの出資に加えて行います。
過去10年間、戦略としての共同投資は、プライベートエクイティ・ファイナンスの世界を席巻してきました。2012年には、リミテッド・パートナーの24%がポートフォリオで共同投資を活用していました。2021年には、その割合は71%でした。共同投資は、あらゆる投資家にとって欠かせないものになりつつあります。
なぜ共同投資なのか?
共同投資は、プライベートエクイティ投資全体の手数料を減らすためにLP主導で行う取り組みと見なされることが多くありました。それは間違いではありませんが、全体像ではありません。
調査によれば、LPの動機には、より複雑な要因があります。例えば、リスク管理やオルタナティブ投資への配分拡大といった収益面を重視する理由に加え、LPはGPとの知識交換を求めていることが調査で示されています。実際、一部のLPにとって共同投資の主な動機は、優れた運用者と協働し、業界やトレンド、ベストプラクティスについて学ぶことです。
GPも共同投資の利点を認識しています。GP自身のファンドだけでは資金が不足する大型案件や、特定の業界または地域におけるファンドの上限を超える規模の案件では、LPが貴重な資金を提供できます。何より重要なのは、GPがこうした案件を他の競合相手ではなくLPと共有したいと考えていることです。
共同投資には明確な利点があるため、GPをめぐるLP間の競争は激しくなっています。LPは共同投資に強い意欲を示しており、小切手の額が5億ドルを超える最大規模のLPの中には、共同投資を実現する手段としてファンドに出資するところもあります。ファンド投資と共同投資の比率を1対1以上にしたいと考えています。一方で、LPの37%は、共同投資の機会が不足していることを障壁に挙げています。
多くのGPは、LPが共同投資を求める一方で、そのプロセスを支える能力がないと不満を訴えています。
現在、GPは実績のあるLPを優遇する暗黙の選考プロセスを設けています。多くのLPが相応の額を出資できるようになったため、最良のGPとともに最良の機会にアクセスしようと競い合わなければなりません。
案件を獲得する
研究者らは、ミルケン研究所アジアセンターで、大規模な政府系ファンドおよび年金基金8機関の最高投資責任者(CIO)にインタビューしました。チャタムハウス・ルールの下で、合計2兆4,000億ドルを超える投資資産を運用するCIOたちは、LPが案件を獲得するためにできることを語りました。
1.「GPとの関係を、ビジネス上の関係から戦略的な関係へと発展させる」
成功しているLPは、信頼を寄せるGPを見極め、関係を育んでいました。あるLPは、信頼されるアドバイザーになることでそれを実現しました。GPが新しいファンドの資金調達を進めていた際、このLPは資金調達の状況について助言し、その結果、GPは戦略を変更しました。
別の投資家は、選んだGPに逆方向の案件フローを送り、自らは追求できない有望な案件を共有しています。同様に、大企業の一部門である保険基金は、GPの投資先企業と自社の子会社との間に事業提携を築く支援をしています。
共同投資については、ある年金基金が、共同投資を行う見返りに、GPが新たに立ち上げるファンドへ10~15%を出資すると約束しています。また、単一の資産クラスにきれいに当てはまらない案件—例えば、クレジット要素を含む複雑な案件—についてもGPを支援すると約束しています。こうした案件は、その理由から他のLPに断られることがよくあります。
このLPはさらに、こう語りました。「案件そのものが自分たちにとって有益なら、利回りが低くても受け入れることがあります」
2.「明確にイエス、迅速にノー」
選んだGPとの関係構築に大きく投資した後、成功しているLPは、共同投資のプロセスそのものでも機敏に行動します。
「共同投資の話を受けたときは、『明確にイエス、迅速にノー』という単純なルールに従っています。最初にイエスと言っておいて、4週目になって初日の問題を持ち出すわけにはいきません」と、世界で最も積極的に共同投資を行う政府系ファンドの一つが述べました。
同様に、機敏さを高めるため、ある年金基金はガバナンスを見直し、個別案件ごとに理事会の承認を求める方式から、投資チームが判断できる方式に変更しました。同基金はこう述べています。「理事会は年に5~6回しか開かれません。その日程に縛られると、意思決定にかなりの時間がかかります」
同時に、ガバナンス基準を守るため、投資チームが独自に意思決定できるのは、あらかじめ定められた戦略的パートナーであるGPとの案件に限られます。
3.「常に交渉の場に同席しようとしない」
インタビューでは、LPは共同投資の全過程を通じて信頼を保つ重要性を強調しました。
LPは、GPに不合理な条件を求めるなど、目にしたうえで意識的に避けてきた悪い慣行の具体例を挙げました。また、市場の見方が4週間後に変わったからといって、最初にイエスと言った後で考えを変えるのは不公平だとも述べました。
「自我を捨ててください。GPがあなたの利益を代弁していると信頼してください」と、ある投資家は述べました。同投資家は、常に交渉の場にいる必要も、シンジケート案件の交渉を支配しようとする必要もないと付け加えました。
これらの提言は、どのLPにとっても、実績を積み上げ、共同投資に成功裏に参加する助けとなるはずです。
結局のところ、プライベートエクイティは人間関係がものをいうビジネスであり、共同投資のプロセスではLPとGPの関係がいっそう重要になります。
成功するLPは、この点を認識して行動に移し、より高いリターンを生み出すとともに、将来に備えたポートフォリオを構築していくでしょう。




