パンデミックによりデジタル金融サービスの必要性が高まった一方で、大きな障壁が依然として残っています。
世界経済フォーラムとケンブリッジ代替金融センターは、解決策に取り組むため協力しています。
金融サービスのためのデジタルインフラの構築が、最も差し迫った課題です。
新型コロナウイルス感染症のパンデミックは、ほぼすべての産業でデジタル変革を加速させました。金融サービスでは、多くの国でロックダウン、ソーシャルディスタンスの確保、リモートワークにより、個人や企業が自身の金融生活を効果的に管理するためのデジタル決済、銀行サービス、その他の商品の必要性が高まりました。その結果、包摂的かつ公平な経済回復と成長を目指すうえで、利用しやすく手頃な価格のデジタル金融商品が必要であることが、これまで以上に明らかになっています。デジタル事業が標準となるなか、包摂的なデジタル金融の発展には大きな課題が依然として残っています。
ここ数カ月、世界経済フォーラムは、ケンブリッジ大学ジャッジ・ビジネス・スクールのケンブリッジ代替金融センター(CCAF)と協力し、包摂的なデジタル金融サービスの推進につながるパートナーシップの育成を目的とした一連の地域ラウンドテーブルを共同開催してきました。サハラ以南アフリカ、中東・北アフリカ、ラテンアメリカ・カリブ海地域、アジア太平洋の4地域を対象とし、各ラウンドテーブルには、金融テクノロジー(フィンテック)企業、既存の金融機関、中央銀行、金融規制当局、開発関係者のリーダーが集まり、主な課題と機会について議論しました。
地域ごと、そして率直に言えば、管轄区域ごとに、デジタル金融サービスの成長経路を形づくる固有の背景があります。それでも、ラウンドテーブルでの議論から、多くの関係者が、それぞれの国や地域で包摂的なサービスを拡大する際に、非常によく似た課題に直面していることが明らかになりました。また、官民双方の関係者が参加するパートナーシップを基盤とした解決策には、こうした共通の課題の多くに対処できる可能性があることも明らかになりました。議論された最も顕著な課題のうち3つと、考えられる解決策の一部は次のとおりです。
1. フィンテック企業が規制環境にどう対応するか
金融規制制度は歴史的に、確立され、十分に理解されたビジネスモデルを持つ大規模金融機関向けに設計されてきました。多くのフィンテック企業は、安全かつ規制を遵守して事業を運営することを目指していますが、革新的な金融サービス事業者は、各管轄区域内でも国境を越えた事業でも、関連規制を理解することさえ、まして遵守することに苦労することが少なくありません。近年、多くの金融規制当局がイノベーション・オフィスや規制サンドボックスなどの措置を導入していますが、企業は複数の機関による要件が入り組んだ状況に直面し、規制が今後どのように変化するかについても大きな不確実性を抱えています。さらに、多くの国では国内市場が比較的小さいため、フィンテック企業は国際的な事業拡大を迫られますが、複数の管轄区域で事業を行う場合、規制要件の理解と対応という課題は一層複雑になります。
では、何ができるでしょうか。各地域のラウンドテーブルでは、規制当局とフィンテック企業の率直で開かれた対話と意見交換が、これらの課題に対処するための不可欠な第一歩であることが明らかになりました。継続的な対話を通じて、規制当局はイノベーションを推進する技術やビジネスモデルをより深く理解でき、フィンテック企業は具体的な規制の方針や要件について学ぶとともに、既存の規制枠組みが過度な負担を生み出していないかを話し合う機会を得られます。定期的な対話は画期的な取り組みではありませんが、証拠に基づく規制に資する、イノベーターと規制当局の関係構築に非常に効果的です。多くのラウンドテーブル参加者は、対面またはデジタル手段による国や地域の規制当局・フィンテック企業フォーラムを、低コストで大きな効果が見込める解決策として挙げました。
2. 金融リテラシーとデジタルリテラシーを高める方法
金融包摂の進展やスマートフォンをはじめとする技術の急速な普及にもかかわらず、金融リテラシーとデジタルリテラシーはいずれも、デジタル金融サービスのより広範で持続的な導入を妨げる要因となっています。世界各地で長年認識されてきた課題である金融リテラシーの不足に、デジタルリテラシーの不足がさらに重なっています。また、デジタル金融仲介業者、チャネル、金融商品・手段の利用拡大に伴い、新たな消費者リスクも生じています。各地域のラウンドテーブル参加者は、複数の戦略と介入策を組み合わせることで、消費者や投資家をより適切に保護し、デジタル金融サービスのより包摂的で持続可能な導入を可能にするために必要な教育基盤を整えられると指摘しました。
こうした戦略は、一般に「トップダウン型」と「ボトムアップ型」に大別されました。トップダウン型は通常、中央銀行、規制当局、教育当局、金融機関、フィンテック企業、メディアが関与する国家戦略です。ボトムアップ型は、個々のデジタル金融サービス事業者が自社の商品やサービスの設計・提供に教育ツールを組み込むことを中心とします。いずれの場合も、効果的なパートナーシップが成功の鍵と見なされました。官民両部門の多様な関係者との連携、信頼できるメディアの活用、市民社会組織との緊密な協力を通じて、金融とデジタル双方のリテラシーにおける差し迫った不足に対処する、関連性が高く、関心を引き、双方向性のある教育コンテンツや体験を生み出すことが重要です。
3. デジタル金融インフラを整備する方法
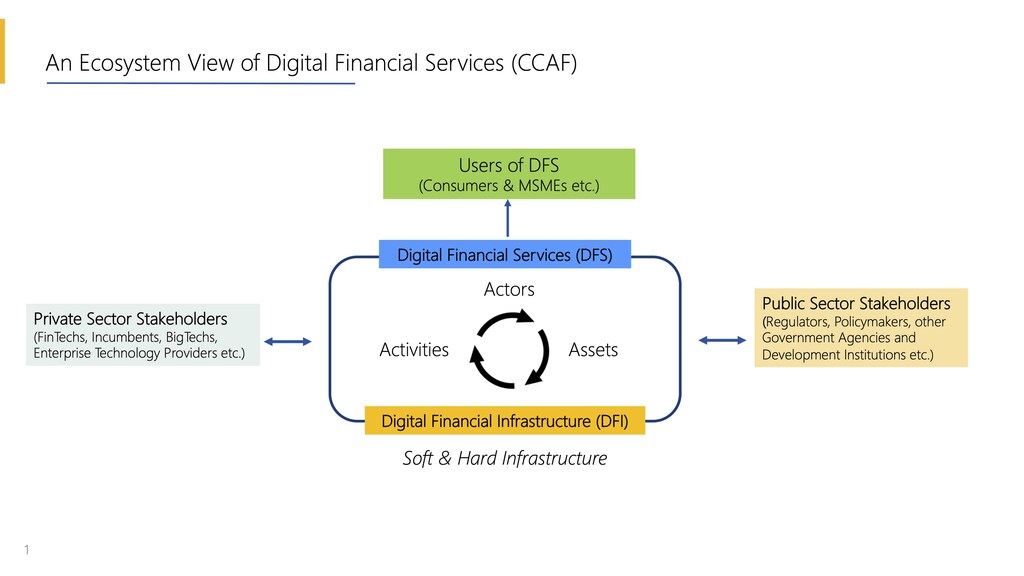
各地域で特定されたおそらく最も根本的な課題は、フィンテック企業と既存の金融機関の双方がデジタル金融サービスを大規模に提供できるよう、目的により適したデジタルインフラを整備する必要性でした。デジタル金融インフラには、接続を支えるモバイル網やブロードバンド網などの不可欠な技術要素に加えて、顧客の登録、取引の実現、プライバシーの保護に必要なデジタルID、データ標準、プロトコルが含まれます。
デジタル経済のインフラ整備は、産業横断的かつ社会全体に関わる必須課題であり、政府、テクノロジー提供事業者、インフラ構築事業者に加え、デジタル金融エコシステム内の関係者グループも含めた協調的な取り組みが必要です。この分野では重要な取り組みが進められており、その一つが世界経済フォーラムのEDISON Allianceです。同アライアンスは、デジタル包摂をめぐる官民のパートナーシップを育んでいます。しかし、国、地域、そして世界規模のデジタル金融インフラの整備に焦点を当てた、協働的で革新的なパートナーシップを築くことで、さらに多くのことを実現できます。
これらの課題は、デジタル金融サービスが活動する複雑で変化し続けるエコシステムを反映しています。官民双方の主要な関係者グループすべてを巻き込み、このエコシステム全体の視点から課題に取り組むことで、どのようなパートナーシップを基盤とする解決策が最も効果的かを特定できます。
今後1年間、世界経済フォーラムとCCAFは、この一連の地域ラウンドテーブルから生まれた作業部会を引き続き招集し、既存のパートナーシップモデルの拡充と深化を進めます。包摂的な経済回復には、活力ある持続可能なデジタル金融サービス部門が必要です。その実現には、共通の課題に取り組む革新的なパートナーシップの構築に、私たち全員が役割を果たすことが求められます。




