若い世代は、同じ年齢だった頃の上の世代と比べて、自分の家を持つ可能性が大幅に低くなっています。
経済環境の変化により独立した生活への移行が妨げられているため、若者が実家を離れるまでに以前より長い時間がかかっています。
労働市場、住宅市場、金融環境の変動は、ある世代に影響を残し、持ち家の取得機会を制限する可能性があります。
図1は、米国において、若い世代は同じ年齢だった頃の上の世代と比べて、自分の家に住んでいる可能性が低いことを示しています。1940年代生まれの人が世帯主である世帯のうち、35歳までに自宅を所有していたのは70%でした。この割合は1960年代生まれの世代では60%に低下し、初期の「ミレニアル世代」である1980年代生まれでは約50%となりました。南欧でも、35歳時点の持ち家比率は低下しており、1965年から1979年生まれと1980年代生まれを比較すると10パーセントポイント以上低下しています。同時に、若者は親の家を離れて独立して暮らすまでに、以前より長い時間をかけるようになっています(Becker et al. 2008)。
持ち家は政治的議論で頻繁に取り上げられるテーマです。家を所有することは、ほとんどの世帯にとって資産形成に不可欠であり(Paz-Pardo 2021)、住宅は分散の効いたポートフォリオにおいても役割を果たします(Chetty et al. 2017)。若者を住宅市場から締め出すことは、結婚や出産に関する決定を歪める可能性があり(Laeven and Popov 2017)、持ち家比率は地域社会の結束力、社会関係資本、政治参加の度合いと直接関連しています(Glaeser et al. 2002、Rohe et al. 2002)。
これらの変化の要因は何でしょうか。主要な要因を特定するため、私はリスクの豊かな構造を持つライフサイクルにおける持ち家とポートフォリオ選択のモデルを構築しました(Paz-Pardo 2021)。モデルによれば、問題は若い世代がもはや自宅を購入したくないということではありません。経済環境の変化によって、持ち家比率の低下の大きさが完全に説明されます。
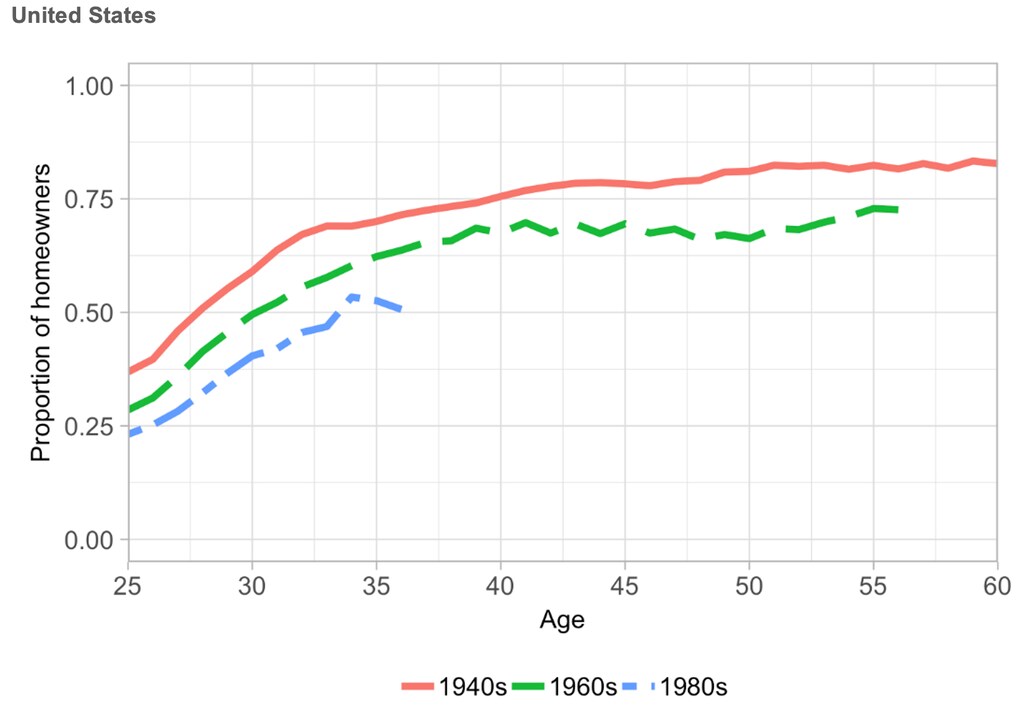
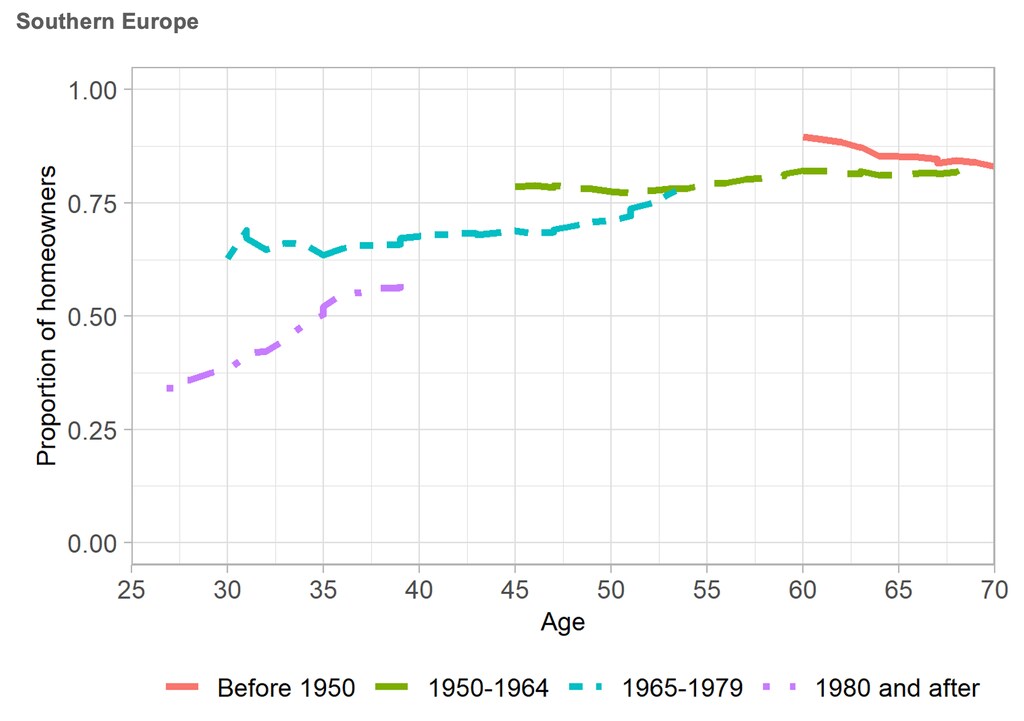
出典:パネル調査(Panel Study of Income Dynamics、PSID、上段パネル)および世帯金融・消費調査(Household Finance and Consumption Survey、HFCS、下段パネル)に基づく筆者による作成。南欧は、ギリシャ、スペイン、イタリア、キプロス、マルタ、ポルトガルの人口加重平均です。グラフは、世帯主の年齢および生まれた年代別に、持ち家に住む世帯の割合を示しています(PSIDデータでは基準となる男性、HFCSでは、通常は夫婦のうち最も所得の高い人物とするキャンベラ・グループの統計基準に従った基準人物)。
労働市場の変化の役割
所得の変化が、持ち家比率の低下の半分以上を説明しています(表1)。若い世代では、長期的に安定した職がますます減少し、失業期間が長くなり、所得格差が拡大しています(Acemoglu and Autor 2011、Goldin and Katz 2009)。1 高所得者の実質所得は長期的に大幅に増加している一方、低所得者の実質所得は停滞または減少しています。その結果、低所得者にとっては住宅購入がより難しくなっています。なぜでしょうか。一定の最低価格、品質、または広さの基準を下回る物件は、市場にほとんど存在しないためです。その最低額に対して住宅ローンを利用できないほど所得の低い世帯は、住宅市場から締め出されています。
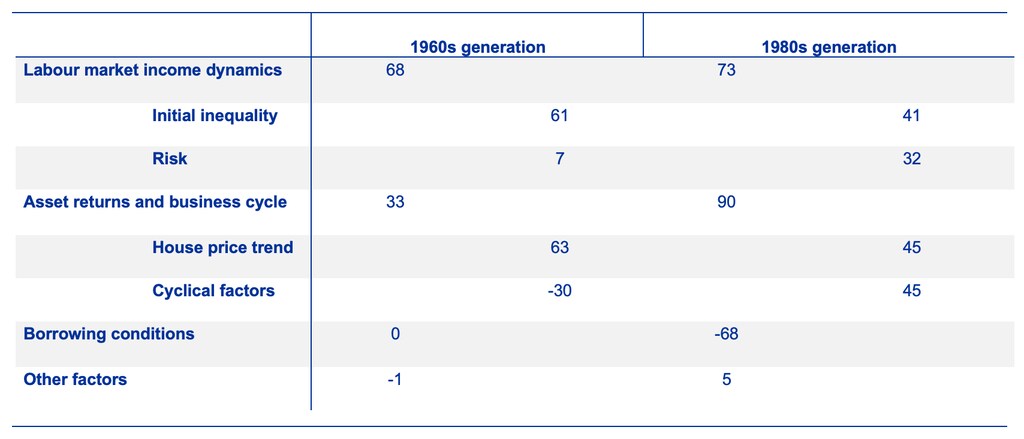
注:本表は、モデルの反実仮想分析に基づき、持ち家比率の低下に対する各要因の寄与をまとめたものです。パーセンテージは、1940年代生まれの世代と比較した1960年代および1980年代生まれの各世代における持ち家比率の低下のうち、相互作用の効果を含めて、特定の一要因が占める割合を示しています。負の値は持ち家に対するプラスの寄与を意味し、各世代の右側の列は、左側の列の構成要素の内訳を表しています。
分解によると、1960年代生まれの世代では、所得格差が持ち家比率の低下の61%を占めています。1980年代生まれの世代では、所得の変動も重要な役割を果たしており、30歳時点での低下の32%を説明しています。所得が不安定な世帯は、住宅購入のような大きな投資や多額の総負債を負うことに慎重になります。その結果、賃貸住まいの期間が長くなります(Fisher and Gervais 2011)。
若い年齢での良好な労働市場と住宅市場が極めて重要
過去60年間で、中央値の住宅価格は中央値の所得に対して徐々に上昇してきました。この推移は、コーホート(同年代集団)の規模、住宅供給の制約、土地利用政策、建築規制、住宅の特性、その他の政策や制度と関連している可能性があり、持ち家比率の低下の主要な理由の一つでもあります。
住宅価格と景気循環の変動のタイミングは、ある世代に恒久的な影響を残す可能性があります。例えば、住宅購入の主要な時期に低い住宅価格の恩恵を受けた世代は、持ち家を持つ人の割合が高くなる傾向があります。また、一度持ち家を持つと、人生の大半を通じて持ち家を維持する傾向があります。1960年代生まれの人々は、住宅価格が循環的に低い時期に住宅市場に参入しました。このことは、持ち家比率に影響を与えるその他の否定的な要因を相殺するのに役立ちました。1980年代生まれの人々にとっては逆のことが当てはまり、2008年の危機が所得に与えた影響によってその状況はさらに悪化しました。
借入条件もまた、時代とともに変動してきました。特に、住宅ローンに対する担保価値比率(LTV)および所得比率(LTI)の規制は、世界金融危機の直前に緩和され、その後は厳格化しました。モデルによれば、より緩和された借入条件により、1980年代生まれの世代は2000年代初頭に住宅の購入に踏み出すことができました。
この分解は、所得の動向と借入条件が住宅価格に与える一般均衡効果を除外しています。例えば、この期間には融資の容易化により住宅価格が上昇しました(Favara and Imbs 2015)。これは、持ち家比率への正の寄与を抑制する可能性があります。
資産形成への影響
ほとんどの世帯にとって、主たる住居は保有する最大の資産であり、その資産の大半を占めています。世帯は貯蓄のために住宅を購入しますが、所有することの喜びや、将来の家賃上昇に備えるためにも購入します。さらに、ほとんどの世帯が大きなレバレッジを利用するのは住宅購入時のみであり、住宅価格が上昇すれば資産が非常に急速に増加しうることを意味します。2 その結果、LTIまたはLTVの規制によって住宅市場から締め出された世帯は、特に住宅ローン金利が低い時期には、本来よりも資産を少なくしか蓄積できない可能性があります。この経路は、低い実質金利から生じる資産格差の拡大をさらに強める可能性があります(Greenwald et al. 2021)。
現在、若い世帯は株式市場に参加する可能性が高くなっています。しかし、金融資産の形での追加の貯蓄は、住宅資産の不足を補うものとはなっていないようです。金融資産は裕福な世帯に集中しているためです。米国では、若い世帯の中央値は、20年前の同様の世帯よりも資産が少なくなっています(図2)。また、若い世帯は自宅の持分をほとんど保有していないことが多いため、これらの格差は年齢とともに拡大する可能性が高いと考えられます。
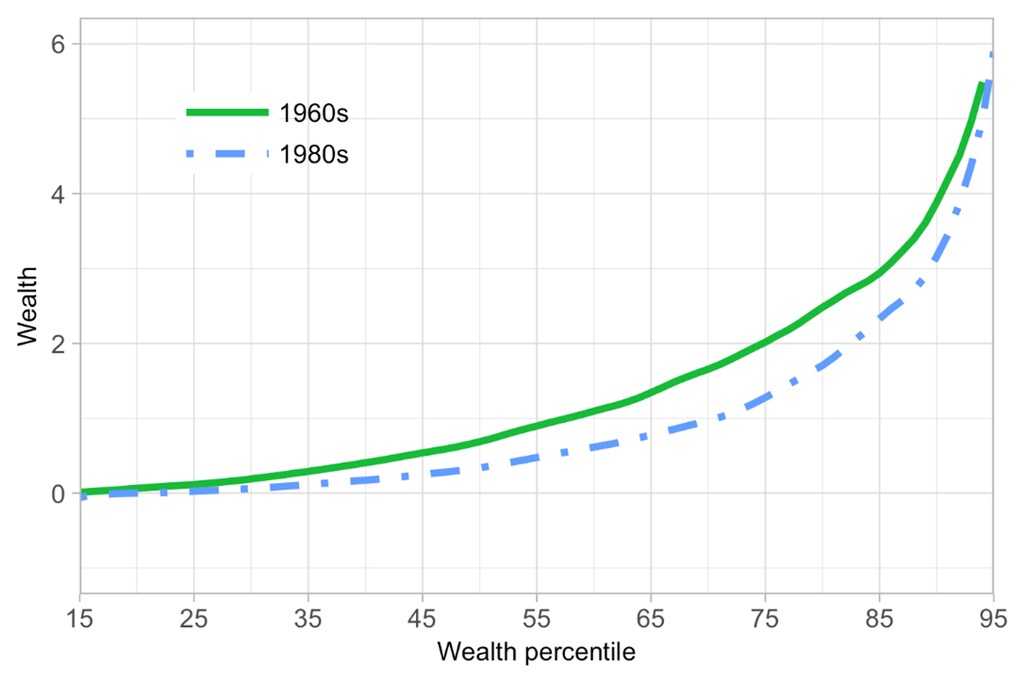
注:本図は、ある世代の資産分布における位置ごとに、世帯が蓄積した平均資産を示しています。資産は、当時の経済における平均所得の倍数で測定されています(米国データ、Survey of Consumer Finances)。
結論
持ち家比率の推移は、労働市場、住宅市場、金融環境と密接に関連しています。したがって、労働市場規制、財政政策、マクロプルーデンス政策の枠組みを設計する際には、住宅取得を目指す若い世帯への潜在的な影響を考慮すべきです。
一方で、2000年代の住宅価格のブームとバストの局面は、レバレッジの高い住宅購入者に関連する金融システムのリスクや、住宅ストックの建設が他の生産的部門から資源を転用しうることを示しました。他方で、持ち家取得を容易にする政策の組み合わせは、資産格差の縮小と社会的結束の強化に役立つ可能性があります。




