開発途上国における女性の住宅所有は重要な課題である、と国際金融公社(IFC)副総裁のジョージナ・ベイカーは書いています。
これは生活環境と、女性が自らの事業を立ち上げ、成長させる能力の両方に影響を及ぼします。
中米では、銀行口座を利用できる女性は40%未満で、住宅ローンを組んだ女性はわずか6%です。
先進国の人々にとって、住宅ローンは持ち家への一歩です。発展途上国では、その夢は手の届かないものであることが多く、特に女性にとってはそうです。
開発途上国における女性の住宅所有は重大な課題であり、生活環境に影響を与えるだけでなく、女性が自らの事業を立ち上げ、成長させる能力にも影響を及ぼします。正規の融資を受けるには担保、すなわち女性がしばしば持っていないが信用履歴の構築に不可欠な大型資産(住宅やアパート)への依存度が高くなっています。多くの場合、女性は自宅を事業の拠点としても利用しています。
中米はこの課題を明確に示す例です。この地域では、銀行口座を利用できる女性は40%未満で、住宅ローンを組んだ女性はわずか6%です。比較すると、最近のIFCの調査によれば、コロンビアの女性の16%、インドの女性の13%が住宅購入のために正規のローンを利用しています。「Her Home—女性のための住宅金融」。
こうしたジェンダー格差は、女性の金融面での能力と事業成長の機会を制限しています。女性は銀行の顧客として、より高い教育水準と好ましい特性(例えば銀行ローンの債務不履行率の低さ)を示していますが、金融セクターからは依然として著しく十分なサービスを受けられていません。女性経営の企業は、インフォーマル部門に属する傾向があり、そのため金融サービスを利用するために必要な書類(例えば所得証明や不動産担保)を欠いていることから、商業融資へのアクセスが限られています。中米は、成長をより包摂的なものにし、不平等の縮小を継続するために、この障壁を取り払う必要があります。
こうした認識のもと、IFC(世界銀行グループの民間セクター部門)は最近、パナマのグローバル銀行と新たな提携を進め、女性を特に対象とした初の住宅ローン商品を開始しました。。その目的は、女性の住宅金融と女性経営企業の支援という、相互に関連する二つの課題に取り組む機会を創出することです。この取り組みは、パナマの女性経営企業が、金融機関が求める不動産担保を欠いているために現在ローンへのアクセスが限られているという事実に対処するものです。
域内で最も規模が大きく安定した金融セクターを持つパナマにおけるこの取り組みは、女性が住宅所有者になるための金融商品・サービスを推進することの商業的な実現可能性を示すとともに、それを女性が事業資金を得るための入口として活用するものです。これは、ラテンアメリカやその他の地域の発展途上国が、女性起業家の資本へのアクセスを拡大するために再現しうる解決策となる可能性があります。
女性の住宅所有は未開拓のビジネス機会であるため、金融セクターも利益を得られる可能性があります。女性が直面する障壁にもかかわらず、特に発展途上国において、女性を世帯主とする世帯の住宅金融に対する大きな未充足の需要があります。IFCの最新の調査では、女性の持ち家へのアクセスに関して、コロンビア、インド、ケニアを対象に、女性向け住宅金融市場はこの3か国だけで700億ドルを超えることを確認しています。
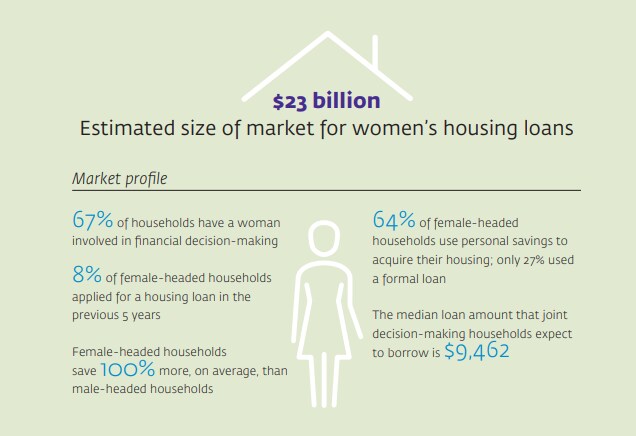
パナマの近隣国の一つであるコロンビアでは、女性向け住宅ローンの推定市場規模は230億ドルであり、調査に参加した女性の49%が今後5年以内に住宅を購入するか、住宅改修を行う計画を立てていました。女性は人口の半分を占めますが、そのうち住宅所有者であるのはごく一部にすぎません。実際、コロンビアで女性を世帯主とする世帯のうち、過去5年間に住宅ローンを申し込んだのはわずか8%でした。
世界経済フォーラムはジェンダー格差に対して何をしていますか?
コロンビアはこの課題への対応を進めています。同国は、女性を世帯主とする世帯を含む低所得層に対し、利率を優遇する制度の導入を始めました。別の例として、インドの「Housing for All(すべての人に住宅を)」は、クレジットリンク補助金制度であり、女性が登記された権利証に名義を持つ場合に補助金を提供しています。
ラテンアメリカは、女性を対象とした革新的な住宅金融商品・サービスの導入を始めるのに適した立場にもあります。これにより、銀行セクターは大規模な未充足市場を取り込み、住宅セクターの成長に貢献しながら収益性を高めることができます。その効果は広範に及ぶ可能性があります。銀行にとっては、これらの取り組みが女性を個人顧客として獲得・維持するのに役立つ一方、女性経営企業を支援し、包摂的な経済成長を促進することにもつながります。女性が家を所有し、夢を現実にする時が来ています。




