• 世界の銀行口座を持たない人々の大多数は女性である。
• 正式な身分証明書がないことは、金融サービスを利用する際の一般的な障壁の一つである。
• この分野でテクノロジーを成功させるには、エンドユーザーのニーズを理解することが重要である。
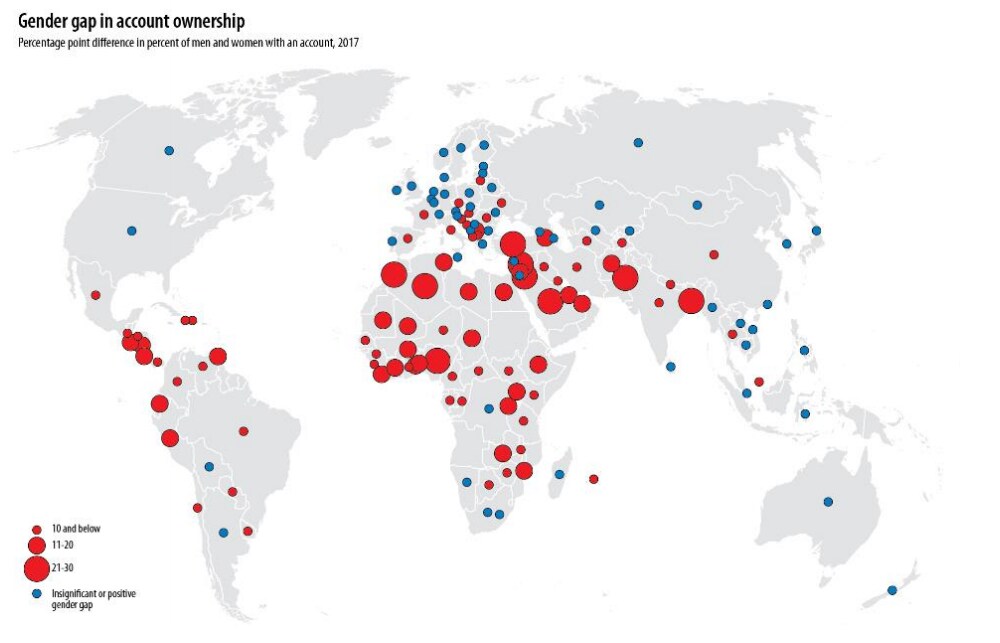
世界の銀行口座を持たない人々の55%は女性であり、銀行や保険商品を利用できない状態にあります。世界で金融サービスを利用できない約10億人の女性の多くにとって、それは自分のお金が守られていないこと、貯蓄口座や当座預金口座を持てないこと、そして保険、与信枠、ローンなどの金融商品を利用できないことを意味します。
さらに、デジタル時代の恩恵が公平に分配されていないことも問題を深刻化させています。女性、特に貧困地域や社会的に疎外されたコミュニティで暮らす女性は、根強いデジタル格差の不利な側に置かれやすい傾向があります。インターネットにアクセスできる男性は女性より2億人多く、また女性はお金の送金、事業の運営、コミュニティとのより効果的なつながりに役立つ携帯電話を所有する可能性が21%低くなっています。
女性がこの問題に直面する主な理由の一つは、正式な身分証明がないことです。最近発表されたG20の報告書によると、『女性のデジタル金融包摂の推進』は、Better Than Cash Alliance、世界銀行、Women’s World Bankingが共同執筆したもので、世界の銀行口座を持たない女性の5人に1人が、正式な銀行口座を持たない理由として正式な身分証明書がないことを挙げています。持続可能な開発目標(SDGs)の目標16.9は、2030年までにすべての人が法的身分を持つことを掲げています。
金融システムの外に置かれることには、ローン、保険、生命保険へのアクセスができないなど、多くの不利益があります。AID:Techでは、ブロックチェーンやAIなどの技術革新を活用して、金融サービスをより容易で、安全かつシンプルなものにする方法について深く検討してきました。しかし、テクノロジーだけでこれらの課題を解決することはできません。先進国が成功した新技術を活用しているように、あらゆる優れた技術革新に共通する要素は、優れたユーザー体験です。新製品を開発する際には、その技術革新の対象となるユーザー本人に意見を聞くことが不可欠です。
そのため、Women’s World Bankingの支援と協力のもと、私たちは女性が金融サービスを利用するためのイノベーションに注力してきました。従来、テクノロジー分野におけるジェンダーへの関心は男性に大きく偏っていました。しかし、今その状況は変わりつつあります。女性を金融システムに取り込むことを目的とした取り組みが進められているものの、「女性は、必要な金融商品やサービスを利用するうえで、移動の制約、担保の不足、携帯電話の所有が限られていることなど、多くの障壁に直面しています。根強く続いている障壁の一つは、金融機関がこれらの顧客についてほとんど知らないため、金融商品が低所得の女性のニーズや制約を考慮して設計されていないことです」と、Women’s World BankingのPresident兼CEOであるMary Ellen Iskenderianは述べています。
女性を中心とした商品設計におけるこうした知識の欠如は、現実の経済的な影響をもたらしています。McKinsey Global Instituteは、女性を経済に完全に取り込むことで2025年までに世界のGDPに12兆ドルを加えられると試算しています。言い換えれば、ジェンダー平等の実現はすべての国に恩恵をもたらします。女性の金融包摂を実現するためのソリューションを開発・提供する機会が、民間組織にとって明らかに存在しています。
ここ数年、AID:Techでは、潜在的なエンドユーザーと対話を重ね、そのニーズ、障壁、そして技術をどのように捉えているのかをより深く理解するよう努めてきました。難民キャンプでの国際援助の提供から、女性への福祉給付における権利の完全な透明性の確保まで、さまざまなパイロットプロジェクトを実施してきました。その結果わかったのは、金融サービスのデジタル化を成功させるには、女性が自分が何者であるかを証明し、個人情報の安全を確保できるかどうかが鍵となるということです。デジタルIDを活用することで、次のような多くの前向きな成果につながる可能性があります。
• データに基づく信用プロフィールの構築
• 起業を支える新たなサービスへのアクセス
• 自動化された保険契約によるセーフティネットの提供
• 所有する資金のプライバシーと安全性の確保
非常にエキサイティングな分野の一つがマイクロ保険です。AID:TechとWomen’s World Bankingは、女性がマイクロ保険契約を利用できるようにする「Caregiver」と呼ばれるイノベーションプラットフォームの構築で提携しています。医療保険とローンを組み合わせることで、女性の零細起業家は、医療上の緊急事態が発生した際の世帯や事業へのリスクを軽減できます。Caregiverプラットフォームの中核には分散型デジタルIDが組み込まれ、ユーザーが金融機関に自身の情報を提示する際に、検証済みの単一の身分証明情報源を持てるようにします。
社会的イノベーションを推進するために、世界経済フォーラムはどのような取り組みを行っていますか?
世界保健機関(WHO)によると、毎年1億人以上の人々が医療サービスの費用を支払うために極度の貧困に陥っています。UN Womenの推計では、COVID-19の影響により、少なくとも4,700万人の女性や少女が新たに貧困線を下回ると見込まれており、時間は残されていません。




