2003年11月、元ドイツ財務大臣ハンス・アイヒェルは、ギリシャと債権者との間の「合意」が事実上確実に失敗する理由を説明した。当時ドイツにかかっていた、景気後退の中で財政緊縮を強めよという圧力を退けつつ、アイヒェルは『フィナンシャル・タイムズ』への寄稿で次のように記した。「短期的に量的な財政再建目標の達成だけを目指す政策は、成長を抑制するだけでなく、債務を増加させるリスクalso負う。」
アイヒェルの定理によれば、最新のギリシャ政府は、たとえ政権が安定していたとしても、債権者のプログラムに内在する不合理を克服することはできない。成長は予想より鈍く、デフレは予想より強まるだろう。債務負担は増え続けるだろう。
アイヒェルの定理は、大不況を通じて驚くほど持続的であることが証明された。持続的な緊縮は逆効果であり、経済が弱いほどその効果は大きい。どこでも、緊縮は成長を押し下げてきた。最も厳しい緊縮を実施したギリシャは、最も深刻な景気収縮を経験した。2014年のギリシャ経済のわずかな成長の兆しも、緊縮が一時停止した時期に現れた。
多くの推計では、ギリシャは小幅な基礎的財政赤字を計上している。すなわち、政府支出(利払いを除く)が歳入を上回っている。債権者が掲げるGDP比3.5%の基礎的財政黒字目標を3年で達成しようとすれば、経済は収縮するだろう。しかし将来推計では、ギリシャが成長を再開すると示されている。
将来推計は、経済的な因果関係に対して、さらに深い軽視を示している。1933年、経済学者アーヴィング・フィッシャーは、債務水準が高い場合には債務の返済が債務負担をかえって増大させると説明した。債務返済を進めるなかで消費と投資が削減され、物価と賃金が下落する。しかし債務の返済義務は減らないため、返済負担は増大する。ギリシャは過去2年間、債務デフレのサイクルに陥っている。ギリシャの物価と賃金は下落しており、長期的には助けになるかもしれないが、当面は債務対所得比率を押し上げている。追加の緊縮はその傾向をさらに強めるだろう。それにもかかわらず、将来推計では物価が上昇し、民間および公的な債務負担の軽減に役立つと想定している。
事態はさらに悪化する。2003年にドイツが財政緊縮の足かせから解放されると、世界貿易も急拡大した。2004年から2007年の4年間、世界貿易の伸びは年平均9%だった。ドイツの「奇跡」という主張は、その好調な世界経済の中で2006年と2007年に年率3.5%の成長を記録したことに基づいている。今日、ギリシャは世界貿易の伸びが年3%を下回る中で、新たな緊縮の局面に入ろうとしている。米連邦準備制度理事会(FRB)は、先週利上げを見送った決定の中で、世界経済がいかに脆弱であるかを強調した。IMFは年初以来、世界のGDPおよび貿易成長の予測を3回引き下げている。
緊縮による抑制、債務デフレの悪循環、そして脆弱な国際経済を踏まえると、予測されているギリシャの景気回復は、どこから生じるのか。その魔法は構造改革という万能薬にあるとされている。そうかもしれないが、念のため明確にしておくと、ギリシャの予測が想定しているような力強さと速さで構造改革が成果をもたらすことを示す証拠は存在しない。
ユーロ圏は、次々と経済の神話に頼って生きてきた。まず、異なる欧州諸国にとっての単一通貨の美徳、次いで財政緊縮の救済力、そして今やあらゆる経済問題の解決策としての構造改革である。これらの神話は、欧州の「エリート」の間に広がる深い集団思考によって支えられており、彼らは互いの強く抱いた信念を確認し合っている。
2003年、ドイツは他のユーロ圏加盟国に圧力をかけ、苦境にあるドイツを不必要に辱めることになったであろう財政ルールを停止させた。首相ゲアハルト・シュレーダーは、それを皮肉を込めつつも正しく「賢明な」決定だと呼んだ。しかし、集団の規範に従うよう求める圧力は非常に大きく、シュレーダーはその後、不合理なルールを破ったことを謝罪している。もう一人の転向者は、IMFの元チーフエコノミストであるオリヴィエ・ブランシャールだ。緊縮のコストをめぐる知的論争に勝利していた彼は 自らの研究結果を捨て去り 、代わりにギリシャにおけるさらなる構造改革を求めた。
「合意」は難しい問いを先送りしたにすぎない。ドイツや他の債権国にとって、債務救済は受け入れがたいリスクを生む。しかしギリシャにとって、小出しの債務救済を、逆効果の緊縮に対する単なる褒賞にとどめるわけにはいかない。 前倒しの債務救済は、基礎的財政黒字目標をGDP比0.5%まで引き下げるために必要である。
ギリシャが最終的にユーロ圏からの離脱を余儀なくされた場合、債権者は今すぐ救済を提供する場合よりも大きな損失を被ることになる。そしてグレグジットは、ひび割れた連合を取り返しのつかないほど破壊するだろう。学ばれなかった教訓は、再び体験されなければならない。ギリシャ国民はより大きな痛みを負い、債権者は自らの資金をより少なくしか回収できない。それこそが、結局のところギリシャの悲劇なのだ。
本記事はもともと、ブリュッセルを拠点とするシンクタンクのブリューゲルによって掲載されたものです。記事は 同機関のウェブサイト(こちら)でご覧いただけます。本記事の掲載は、世界経済フォーラムが見解を支持することを意味するものではありません。
The Agenda の最新情報を追うには、 週刊ニュースレターに登録してください。
著者: アショカ・モディは、プリンストン大学ウッドロー・ウィルソン・スクールの国際経済政策担当チャールズ・アンド・マリー・ロバートソン客員教授である。
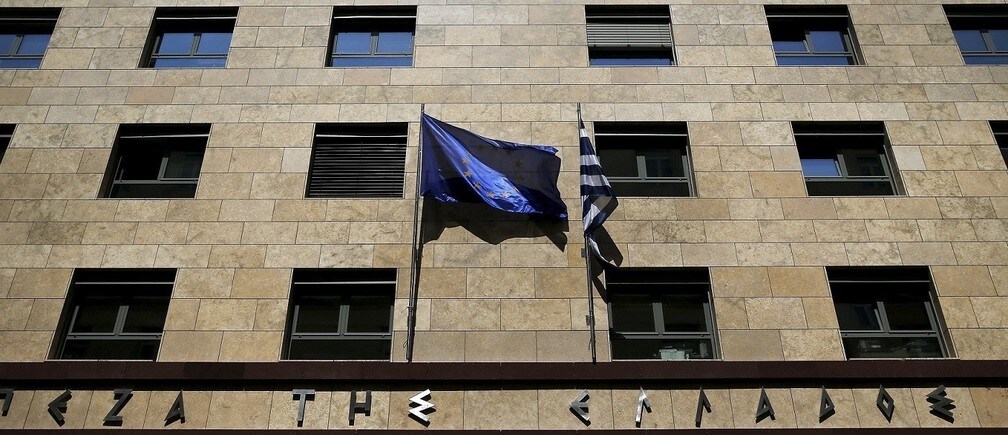
画像: 欧州連合(EU)の旗(左)が、ギリシャ中央銀行本部の外壁でギリシャ国旗の隣にはためいている。REUTERS/Alkis Konstantinidis.



