金融危機から10年以上が経過したが、いくつかの点では多くのことが変わった。銀行は再規制され、破綻処理計画が策定され、マクロプルーデンス当局が設立された。
変わっていないことの一つは、金融システムが大規模で複雑であり、相互に連関しているという事実である。金融システムは、多種多様な主体や企業の相互作用によって特徴づけられ、こうした相互作用が予期せぬリスクを生み出しうる。実際、危機以降、システムはある意味でより大規模かつ複雑になっているかもしれない。我々は、政策立案者がシステムを、個別に規制される別々のセクターの集合としてではなく、相互に連関した全体として捉えて考えることには強い根拠があると考えている。
なぜ我々はシステムを全体として捉え、分析できるようになりたいのか。考えられる理由は次の3つである。
「相互連関が大きすぎて破綻させられない」金融機関の存在は前回の危機において決定的な要因となったのであり、少なくとも同じ問題を再び起こさないよう努めるべきである。相互連関がセクター内にきれいに収まると想定すべきではない――AIGは銀行と深刻な相互連関を持っていたが、銀行そのものではなかった。
我々は、グローバルなシステム上重要な銀行(G-SIB)の破綻に対処するための新たな破綻処理制度を有しており、それが有効に機能することを期待している。しかし、こうした銀行のいずれかを処理する必要が生じる前に、脆弱性の所在と、それへの対処方法を把握しておくことは非常に価値がある。
システムは今後も進化し続けるし、それは変わらないだろう。システミックリスクを理解したいのであれば、システムの構造におけるこうした変化に対応し続ける必要がある。
これらすべてが、システム全体にわたる分析の必要性を示している。システム全体のモデルに関する研究も登場しつつある(例: Bookstaber 2017、Hałaj 2017)が、多くの場合、こうした取り組みは、システム全体にわたるデータの不足によって妨げられている。
原則として、我々はショックが金融システムをどのように伝播しうるかを理解したいと考えている。これは機関同士の直接的な連関を通じて生じうる。すなわち、資金調達の連関によって取り付けが起きたり損失が伝達され、主要な機関が不安定化し、それがさらに反応を通じて伝染が広がるというものである。
あるいは、間接的な伝染を通じて生じうる。すなわち、市場価格の下落により損失を抱える他の機関と共通して保有する資産の投売りである。これは、リスクを監視するための「ゴールドスタンダード」には二つの要素があることを意味する。共通の資産保有状況の地図と、金融システム全体にわたる資金調達の連関の推計である。
英国――そしておそらくほとんどの他の法域も――においてこうした情報を統合することは依然として困難である。公式データの改善に向けた取り組みが進行中であり(Jones 2018)、これは助けになるはずであるが、関心のある問いすべてに答えるには依然として集計されすぎている可能性がある(例えば、投売りを考えるには、資産保有に関するかなり詳細なデータが必要になるかもしれない)。
その間、イングランド銀行のスタッフは英国向けのシステム全体にわたるデータセットに取り組んできた(Aikman et al. 2019)。完全な地図にはほど遠いものの、有用な知見をもたらしてくれており、伝染リスクに関する我々の問いのいくつかに答え始めることにもつながっている。
二つの金融システムの比較
そうした知見の一例として、またシステム全体を俯瞰することの利点を示す方法として、システム全体のデータによって、異なる金融システムの構造を比較することが可能になる。そのうえで、さまざまな種類の問いを検討し始めることができる。システムが進化していく共通の構造は存在するのか、存在しないのであれば、その理由を理解できるのか。違いがある場合、一部の構造は他よりも安定しているのか。
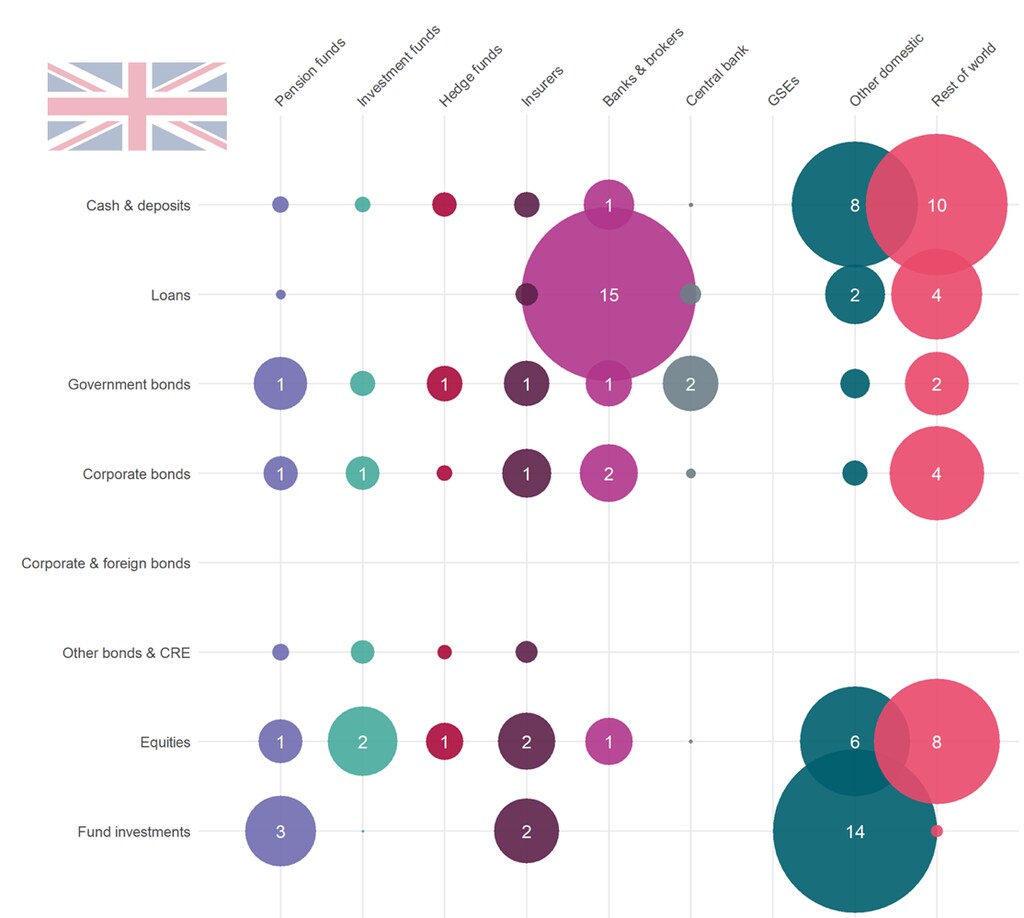
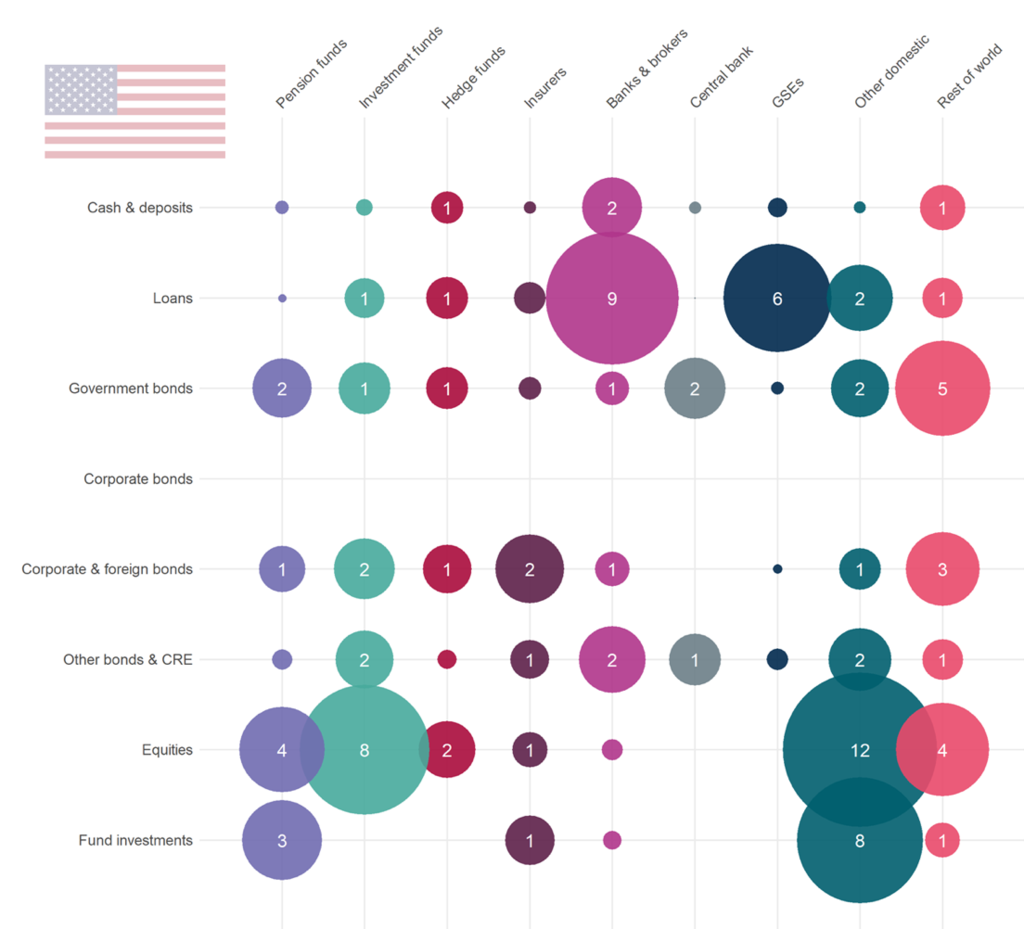
以下の図は、2016年末時点の英国と米国の金融システムを比較したものである。特に、異なるセクターごとの金融資産の保有状況を示している。主要な金融セクター(年金、投資ファンドおよびヘッジファンド、保険会社、銀行およびブローカー)、公的金融機関(中央銀行と、米国の場合は政府支援機関)、その他の国内セクター(すなわち非金融セクター)、そして海外の部門である。
円の大きさと数値は、示された総資産に占める当該セクター/資産タイプの組み合わせの割合を表している。当然ながら、これは各システムの全体規模を捨象している。データがカバーする範囲は、米国の金融資産が約133兆ドル、英国が36兆ドルである。
これは、説明を明快にするためと、データの制約のため、金融システムの非常に高水準の見取り図である。図の詳細な注釈に出典が記載されているが、要約すると、英国についてはAikman et al. (2019)が収集したデータを、米国についてはFRBとSECのデータを組み合わせて使用している。
英国のデータについても、複数の出典から取られており、そのため不整合が生じる可能性があることに留意が必要である。また、一部、特にヘッジファンドについては、我々の数値は実質的に大まかな推計である。とはいえ、この粒度のレベルでは、そこから得られる全体像は示唆に富むものであると考えている。
図1
出典: イングランド銀行:年次報告書、Bankstats、規制当局への報告、金融行為規制機構:ヘッジファンド調査、国際証券監督者機構:ヘッジファンド調査、Investment Property Forum:英国不動産市場の規模と構造、英国国家統計局:MQ5および『United Kingdom National Accounts: The Blue Book 2017』、イングランド銀行による計算。ここで使用したBankstatsのデータは、作成方法および方法論の違いにより、通常のBankstats刊行物で見られるものとは異なる点に留意されたい。
図2
出典: FRB:Z1国民経済計算、証券取引委員会:Form PF
英国と米国の金融システムは、構造上の類似性を持つと最も予想されうる二つの金融システムであるというのが、我々の事前の見方であった。しかし、いくつかの顕著な相違が見られる。
英国のシステムでは銀行貸出の占める割合が大きく、我々のデータにおける資産の15%を占めているのに対し、米国では9%である。興味深いことに、貸出が占めるシステム資産の総比率は非常に近く(英国22%、米国20%)、しかし貸出の保有は米国の方がはるかに分散している。これには、もちろんファニーメイおよびフレディマック(図中の「GSE」)による保有も含まれており、両システム間の明確な構造上の違いである。
株式として保有される金融資産の比率は、米国が英国より約10パーセントポイント高い。これは、両国の株式市場の規模を考えると、それほど意外ではないかもしれない。NYSEとNasdaqの合計時価総額は、ロンドン証券取引所の8倍以上である(WFE 2019)。しかし、保有パターンも異なることがわかり、米国では投資ファンドおよび非金融セクターによる直接保有が大きな役割を果たしており、英国株式は海外保有の割合が比例的に大きい。
図に見られるこれらおよびその他の違いは、制度的な違いによって生じている可能性がある。例えば、各システムにおいて退職貯蓄や住宅ローンがどのように提供されているかといった点である。あるいは、各システムがどのように進化してきたかにおける経路依存性によるものかもしれない。
システム全体の資金調達の地図がなければ、これらの違いが金融安定性にとって何を意味するかについて、完全な評価を行うことはできない。資金調達の連関を組み立てることは、国境を越えたデータの報告および共有が欠如していることによって妨げられており、これらの欠けている部分を埋めることは世界的な優先課題であるべきである。
とはいえ、資産保有データは、英国と米国の間で脆弱性の所在に違いがあることを示している。例えば、両経済圏に存在する伝染リスクの種類の違いに注目されたい。米国の保険会社は、英国よりも債券市場の混乱に対してはるかに大きく晒されている。一方、米国の年金基金は、英国の同業者よりも株式市場への直接的なエクスポージャーを多く抱えている。他方で、英国の年金基金は、投資ファンドの持分をより多く保有しているため、金融システムの他の部分へのエクスポージャーが大きい。
このことは、ストレスがこれらの異なる資産クラスで発生した場合、伝播の仕組みが異なることを示唆している。理想的には、資金調達の構造と相互連関を把握し、強制売却のリスクが当初の価格変動をどこで増幅させうるかを知りたいところである。
金融システムが最も類似していると予想される国々において、これらの違いがこれほど容易に見つかるという事実は、他の先進国についても同様の地図作成作業を完了させることが特に価値があることを示唆している。さらなる計測によって、そうした違いを説明する根本的な理由は何か、そして世界の金融システムにおいてどのようなリスクや連関に最も注意を払う必要があるかを問い始めることができるだろう。




