過去数年間、OECD諸国、特にEUの経済は、世界金融危機の余波をほぼ乗り越え、順調な成長軌道にありました。米国は、記録上最長の連続プラス成長を経験しています。同様に、成長率はそれほど高くないものの、EUは25四半期連続で成長しており、失業率は2000年以来の最低水準にあります。
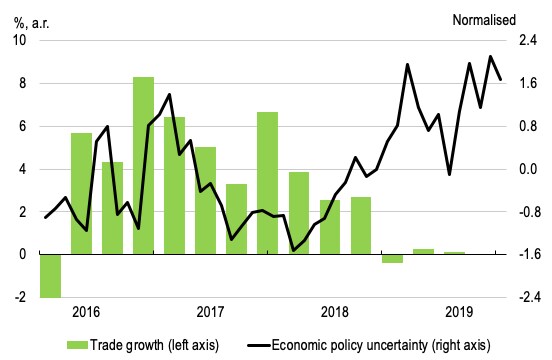
しかし、2019年には世界の成長が急激に減速しています。世界的な貿易と投資の落ち込みに加え、欧州、特にドイツでは製造業活動が大幅に低下しました。最近の指標は、成長がさらに弱まる可能性を示唆しています(IMF 2019)。この減速の背景には不確実性の高まりがあり、中国と米国の経済摩擦の激化、中東における地政学的動向(原油価格の急騰リスクを伴う)、そしてブレグジットをめぐる政治的行き詰まりがあります。これらのリスクが現実化すれば、世界経済は衝突コースに乗りかねません。これらが依然として差し迫った脅威にとどまっているとしても、高く、かつ一層根深くなっている不確実性は、投資と成長にブレーキをかけるのに十分です。
図1 世界の貿易成長と政策の不確実性
これらの緊張の影響は、特に欧州において、いくつかの構造的な動向によって深刻化しています。2000年代以降に顕著となっている潜在成長率の低下は、米国と欧州に影響を及ぼす「長期停滞」への懸念を引き起こしています。重要な要因として、技術の普及の遅れが挙げられる可能性があります。Anzoategui et al(2019)が論じるように、景気後退後の生産性の減速の多くは、技術導入の低下に起因すると考えられます。さらに、人口動態の変化が成長の潜在力に打撃を与えている一方で、改革への意欲は低下しています。
経済を成長軌道に戻すには、より良い政策の枠組みが必要
成長に対する景気循環的および構造的な障害が重なっていることから、悪化する経済環境に対する従来の経済政策の対応を見直す必要があります。現在のインフレ率と政策金利は低水準に留まると予想されており、より一層緩和的な金融政策だけではGDP成長を回復させるには不十分であることを示唆しています。同時に、多くの国で名目GDP成長率が公的債務に支払われる金利を上回っており、長期にわたってその状態が続く見込みであることから、公共投資の余地が広がっています。
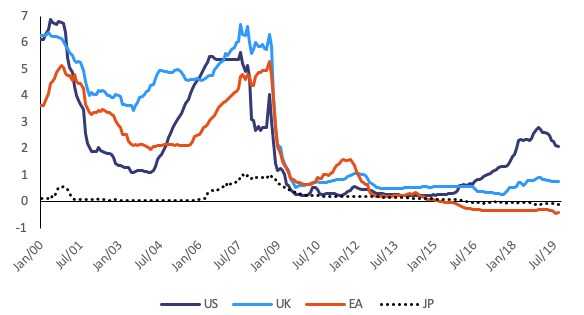
金融危機の発生以来、金融政策は極めて緩和的な状態が続き、金利はゼロ近くまで引き下げられています(図2参照)。特に、FRBは引き続き拡張的な措置を講じており、日本銀行は異例の金融緩和を維持しています。ユーロ圏に目を向けると、ECBは9月に新たな景気刺激策を発表し、預金金利をさらに10ベーシスポイント引き下げるとともに、量的緩和(QE)プログラムを再開し、フォワードガイダンスを拡充しました。しかし、金融政策は制約の強まりに直面しています。
図2 3か月物銀行間金利(%)
したがって、政策手段の他の選択肢、すなわち財政政策と構造政策の両方が役割を果たす必要があります。生産性を持続的に高める構造改革と並行して、公共投資は進行中の減速を食い止め、より強靭で持続可能な経済の基盤を整えるために活用され得ます。実際、金融政策を制約している同じ要因は、財政政策にとっての好機であり、構造改革と相まって持続可能な形で成長を押し上げることができます。
財政介入は、インフレ圧力が低く、インフレ率が目標を下回っている限り金融政策が財政拡大を後押しする可能性が高い場合に、より効果を発揮します。ユーロ圏全体としては、各国間で状況が大きく異なるものの、財政上の余地があります。しかし、減速が根深くなりつつある一方で、現行の計画の下では財政上の手段は発動されていません。ユーロ圏の平均では、今後2年間の財政スタンスは概ね中立になると予想されています。
同時に、起業の障壁の緩和、職業訓練の改善と拡充、研究開発および技術導入の支援など、長期的に成長と雇用を押し上げる可能性のある改革への意欲は低下しており、これはGoing for Growthの勧告(OECD 2019a)やEUの国別勧告の実施状況に表れています。しかし、そのような改革は、危機以前から始まっていたものの、大不況による投資と技能への履歴効果によって悪化した生産性の減速を反転させるために必要です。また、構造改革は、政策と規制を低炭素経済への移行という目標に整合させることにより、成長をより環境的に持続可能なものにするためにも必要です(OECD 2015)。
さらに、改革は支援的な政策ミックスを伴う場合に実施が容易になります。一方、需要が低迷している時期には、構造改革だけでは、インフレと既に弱い需要を抑制する可能性があります(Eggertsson et al. 2014)。実際、経済が弱い時期に導入された改革は、支援的なマクロ経済政策および再開された公共投資と併せて実施され、かつ雇用探索支援や職業訓練の強化、税制構造の改善など、短期的にも需要を押し上げる措置に重点を置く場合に、成功する可能性が高まります(Caldera Sanchez et al. 2016)。OECDが『経済見通し』のために実施したユーロ圏に関するシミュレーションは、一時的な公共投資の押し上げと生産性向上を目的とした改革を組み合わせることで、改革の長期的な便益を前倒しできることを示しています(OECD 2019b,c)。
ユーロ圏では、より支援的な財政政策を講じる強い根拠がある
ユーロ圏において、金融政策の柱に過度に依存する政策ミックスの不十分さが、とりわけ明らかになりつつあり、同機関自身もこの点を特に強調しています(Draghi 2019)。一方で、ECBによる「リフレ」的な取り組みは、同機関の内外で強まる抵抗に直面しています。
したがって、ユーロ圏への悪影響に対処する際に、主として自動的な財政安定化装置と金融政策に依存するという従来の議論は、再検討が必要となるかもしれません。特に、欧州委員会によるモデル分析(In’t Veld 2019)は、金融政策がゼロ金利の下限によって制約されている場合、財政刺激は短期的には成長により強い影響を与え、長期的には債務比率にはより穏やかな影響を与えることを示しています。
現時点においてさえ、より支援的な財政政策の便益は既に大きいように見えますが、状況の展開次第では、行動を起こさないことで、通常のシミュレーションで捉えられている範囲をはるかに超える、雪だるま式に拡大する負の影響を招く可能性があります。特に、行動を欠くことは、成長、雇用、物価の動向に関する期待の悪化や、民間部門のバランスシートへの影響が、現在の下降スパイラルをさらに加速させる、劣悪な均衡へと経済が移行するリスクを高める可能性があります。こうした状況においては、より好ましいシナリオが実現した場合の過剰な刺激のコストよりも、悪化する経済における刺激の不足によるコストの方が大きくなる可能性が高いです。大きく積み重なる下方リスクは、事後的対応ではなく、より予防的な政策行動を伴う、リスクに基づく財政政策のアプローチを求めています。
ユーロ圏の共通予算が存在しない中、現状は2020年度予算計画において、支援的でありながらも差別化された財政スタンスに対する、真に協調的なアプローチの機会を提供しています。政策ミックスにおいて財政政策の役割をより積極的にするには、財政余力のある加盟国と高債務の加盟国との間で差別化が必要となりますが、その際には持続可能性の課題の相違を考慮する必要があります。さらに、公的財政の質と構成を改善することも重要であり、特に気候変動への移行を円滑にするための投資を拡大し、構造改革を強化することが求められます。
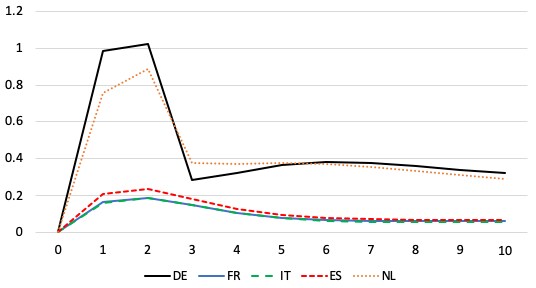
図3 差別化された財政拡大の効果:ドイツとオランダ
a) GDP
b) 債務対GDP比率
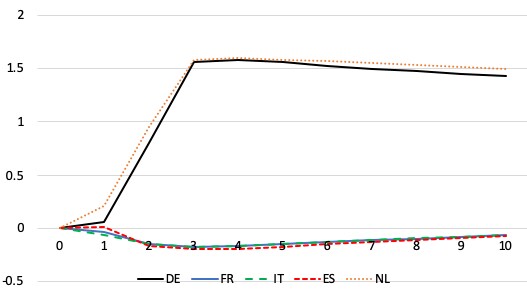
欧州委員会のQUESTモデルによる例示的なシミュレーションは、財政余力のある加盟国において、金融政策がゼロ金利の下限にある状態で、2年間にわたり公共投資をGDPの1%増加させると、その期間中、当該加盟国のGDPが約1%増加し、より開放的な経済ではそれよりわずかに小さい増加になることを示唆しています(図3)。中期的には、刺激策が撤回された後でも、投資の増加による生産性の向上により、産出量はベースラインを上回ったままとなります。ユーロ圏の他の加盟国へのスピルオーバー効果は、GDPの約0.1~0.2%と小さいものです。一時的な財政刺激が債務対GDP比率に与える影響は、成長の高まりのおかげで穏やかなものとなります。財政余力のある加盟国では、債務対GDP比率は短期的に約1½パーセントポイント上昇しますが、長期的には影響が薄れます。過去の削減を是正することになる、黒字国における公共投資のより持続的な拡大は、ユーロ圏経済により大きな押し上げをもたらし、他国へのスピルオーバー効果もより大きくなりますが、ベースラインのシナリオと比べると、債務比率の上昇は依然として管理可能な範囲にとどまります(In’t Veld 2016)。現在大半の国で見られるように金利がマイナスである場合、債務の動向はさらに好ましいものとなります。
財政乗数が高く、債務の動向に対する影響が穏やかであるかどうかは、財政刺激の性質によります。経済の生産能力を支え、かつ期間が限定されている投資支出は、より強い影響を持ちます。EUの財政枠組みの趣旨に沿った、差別化された投資刺激策が最も効果的です。
今こそ、将来に向けてより強靭で持続可能な経済に投資すべき時
財政政策のより積極的な活用の根拠は、脆弱な経済を危険地帯から引き上げる上で果たすべき重要な役割に根ざしているだけではありません。現在の状況は、深刻な経済的課題に対処し、将来に投資するための、逃すことのできない機会ももたらしています。政府が長期の満期においてさえ低金利で借入を行っていることから、多くの政府は、公的財政に負担をかけることなく、長期的な成長、持続可能性、そして人々の幸福を高めるための投資をより容易に行うことができます。
世界金融危機の後、政府はしばしば、増税や社会支出の削減、あるいは公共部門の賃金総額の削減よりも苦痛が少ないとみなされる方法で財政の健全化を図るため、公共投資の削減に頼ってきました。危機後の期間を通じて、この公共投資の不足は埋め合わされていません。建設されなかった、あるいは適切に維持されなかったインフラが10年間にわたって蓄積された結果、生産性と成長の潜在力に打撃を与えてきました。これは、人々、企業、そして地域をより良く機会へと結びつける機会を、継続的に逃し続ける事態に陥るリスクをはらんでいます。
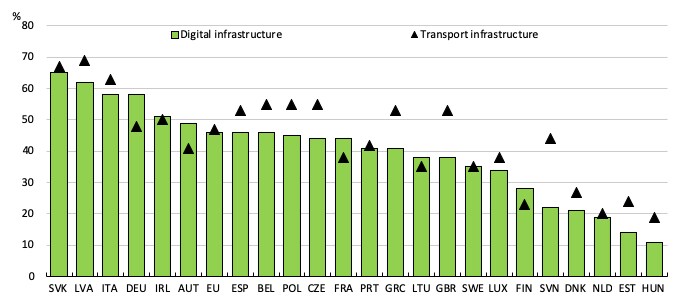
ドイツなど、一部の国では、より強力な投資が切実に求められています。EU全体では、企業のほぼ半数が交通インフラの不十分さによって投資判断を制約されており、同じ割合の企業がデジタルインフラへのアクセス不足によって制約されています(図4)。高速ネットワークは知識経済の基盤であり、企業が近い将来に革新し発展するための前提条件です。農村部のデジタル格差の是正は、地域間格差を縮小し、社会的結束を強化する上でも重要です。保健、教育、技能への更なる投資は、より持続的かつより包摂的な成長をも支えるでしょう。
図4 インフラが投資の障害となっていると回答した企業(%)
同時に、経済の脱炭素化への投資の必要性は、一層差し迫ったものになっています。対策を遅らせれば、気候変動緩和のためのコストが急激に上昇することになるためです(IPCC 2018)。近年の気候変動を動機とするデモや市民的不服従行動の規模と広がりは、この問題に政治的な緊急性を与えています。エネルギー移行には、現在の軌道とは異なる、より多くの、そして異なる種類の投資が必要となり、エネルギー、産業、輸送を皮切りに、部門全体の脱炭素化を進める必要があります。EUでは、次期欧州委員会委員長のフォン・デア・ライエン氏が、2050年までのカーボンニュートラル達成に向けた移行を加速させるため、「グリーンディール」を発表しました(van der Leyen 2019)。このような取り組みは、官民の資源を動員し、低炭素技術への革新と投資を促進し、より持続可能な経済を構築することにつながり得ます。




