連邦準備制度によるフォワード・ガイダンスと資産購入が実施されなければ、大不況からの回復はより緩やかなものになっていたでしょう。
連邦準備制度(FRB)が大不況への対応として政策金利を事実上ゼロまで引き下げた後、回復のペースを加速させるために他に打てる手立てはほとんどないと考える向きもありました。FRBは、名目短期金利の「ゼロ金利制約」(ZLB)に直面した際、さまざまな非伝統的金融政策の手段を講じました。これらの政策は、将来の短期金利に対する予想を変えることで長期金利に影響を与えることを目的としており、FRB当局者が声明や要約見通しを通じて示すフォワード・ガイダンスや、長期資産市場での取引などが含まれていました。新たな研究は、こうした新奇な措置が景気後退後の回復において重要な役割を果たしたことを示唆しています。
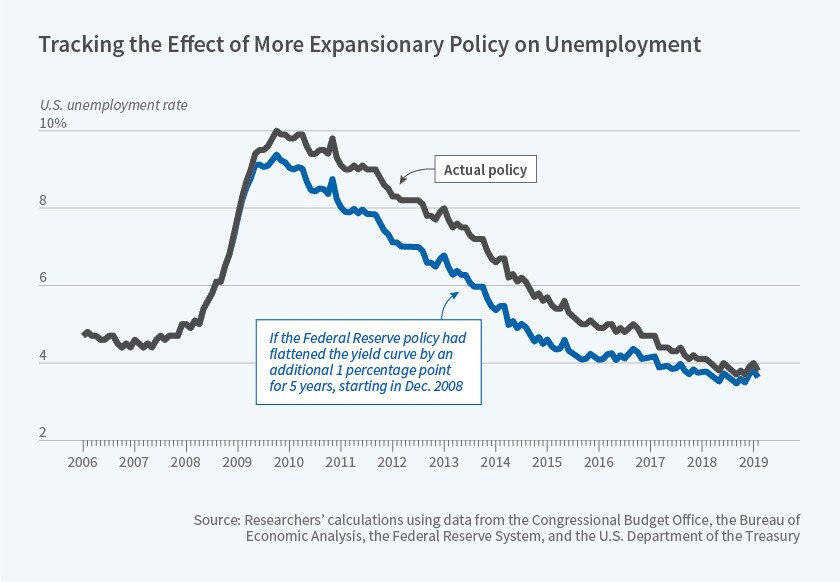
『The Federal Reserve's Current Framework for Monetary Policy: A Review and Assessment』(NBERワーキングペーパー 26002)では、ジャニス・C・イーバリー、ジェームズ・H・ストック、およびジョナサン・H・ライトは、非伝統的金融政策がなければ、失業率が議会予算局による自然失業率の推計値に戻るまでに、実際の時期よりも1年以上遅れていたと試算しています。(自然失業率とは、経済が完全雇用の状態で運営されている際に、転職や労働移動に関連する失業率のことです。)研究者らは、危機の初期に長期金利を積極的に引き下げるために非伝統的政策を拡大すれば、図に示すとおり、失業率のピークを抑えるとともに回復も早まることを見出しています。また、FRBが非伝統的な政策措置を講じなかった場合、回復の後半期におけるインフレ率は、実際よりおよそ0.2パーセントポイント低かったであろうとも指摘しています。
研究者らは、伝統的な金融政策手段である連邦funds金利の変更が経済状況に与える影響についても推計しています。その結果、こうした政策措置がZLBの制約を受けない場合には、大きな効果があることがわかりました。例えば、景気後退前に金利とインフレ率がより高い水準にあったならば、危機の間に金利を引き下げる余地が大きくなるため、FRBの政策はより効果的であったでしょう。景気後退に入る時点で、政策金利とインフレ率が実際より1パーセントポイント高かったならば、経済はより速く回復し、失業率は実際よりも7四半期早く自然失業率まで低下していたと考えられます。
一方、これらの政策を回復期の後半に実施しても、効果は小さくなります。FRBが回復期における利上げを1年遅らせ、2015年後半ではなく2016年後半まで待っていた場合、推計によれば、2016年後半の失業率とインフレ率への影響はほとんどなかったと考えられます。




