世界の経済活動のペースは依然として弱く、金融市場は、2019年初頭に想定されていたよりも長期間にわたって金利が低水準にとどまると予想している。金融環境はさらに緩和しており、短期的には下振れリスクを抑え、世界経済を支えている。しかし、金融環境の緩和にはコストが伴う。投資家はより高いリターンを求めてよりリスクの高い投資を行うようになるため、中期的には金融安定と成長に対するリスクは依然として高い水準にある。
当機関の最新版の『国際金融安定報告書』では、いくつかの大規模経済国において、企業部門およびノンバンク金融セクターの脆弱性が高まっていることが強調されている。これらの弱点やその他の要因は、貿易摩擦の激化や合意なき英国のEU離脱といったショックの影響を増幅させ、経済成長を脅かす可能性がある。
この状況は政策立案者にとってジレンマをもたらす。一方では、経済見通しの悪化に対抗するために金融環境を緩和し続けたいと考えるかもしれない。他方では、脆弱性のさらなる蓄積に対して警戒を怠ってはならない。GFSRは、必要に応じてノンバンク金融機関向けの新たなマクロプルーデンス政策ツールを導入・開発することなど、いくつかの政策提言を示している。
紆余曲折
前回のGFSRの4月の発行以降、世界の金融市場は、貿易摩擦と大きな政策の不確実性の紆余曲折に翻弄されてきた。企業のセンチメントの悪化、経済活動の減速、そして見通しに対する下振れリスクの高まりを受けて、欧州中央銀行や米連邦準備制度理事会(FRB)を含む世界各地の中央銀行は、金融政策を緩和してきた。
投資家は、中央銀行の行動と情報発信を、金融政策サイクルの転換点として解釈してきた。GDPで加重した経済のうち約70%が、より緩和的な金融政策のスタンスを採用している。この動きに伴い、長期金利は大幅に低下しており、いくつかの主要経済国では金利が大幅なマイナスとなっている。驚くべきことに、マイナス利回りの政府債および社債の残高は約15兆ドルに増加している。
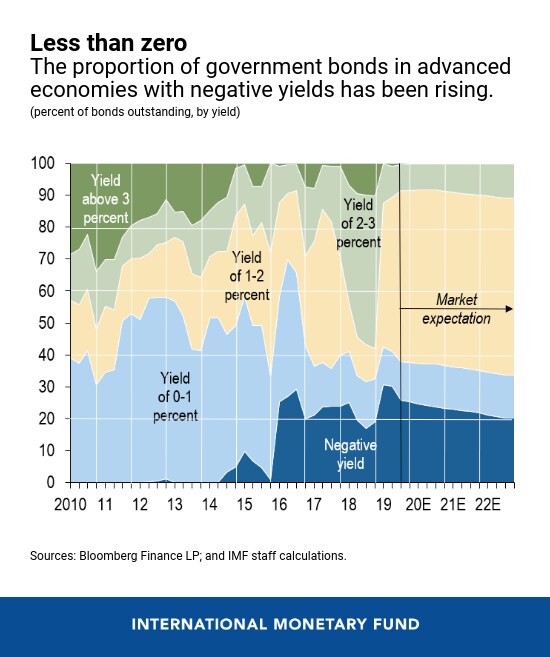
その結果、金融環境はさらに緩和されているものの、特に企業部門とノンバンク金融機関において、金融脆弱性が引き続き蓄積されている。
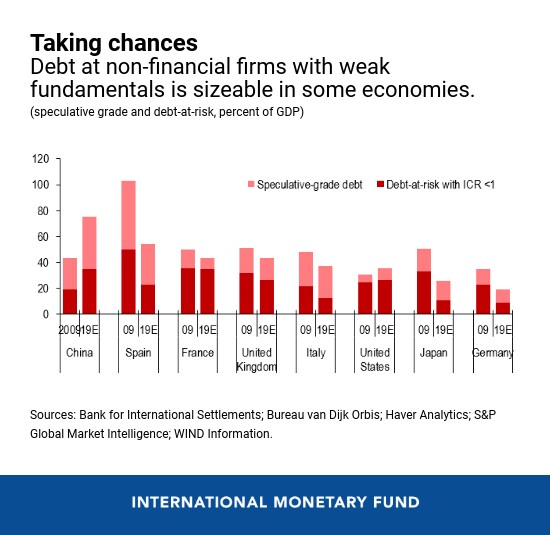
8つの主要経済国の企業は債務を増やしており、その債務返済能力は低下しつつある。我々は、2007~08年の世界金融危機の半分程度の深刻さを持つ、大幅な経済減速の潜在的影響を分析した。その結論は厳しいものである。利払いを収益で賄えない企業が抱える債務、すなわち我々が「企業のリスク債務(corporate debt-at-risk)」と呼ぶものは、19兆ドルにまで増加しうる。これは、分析対象とした経済国(米国、中国、一部の欧州経済国を含む)の企業債務総額のほぼ40%に相当する。
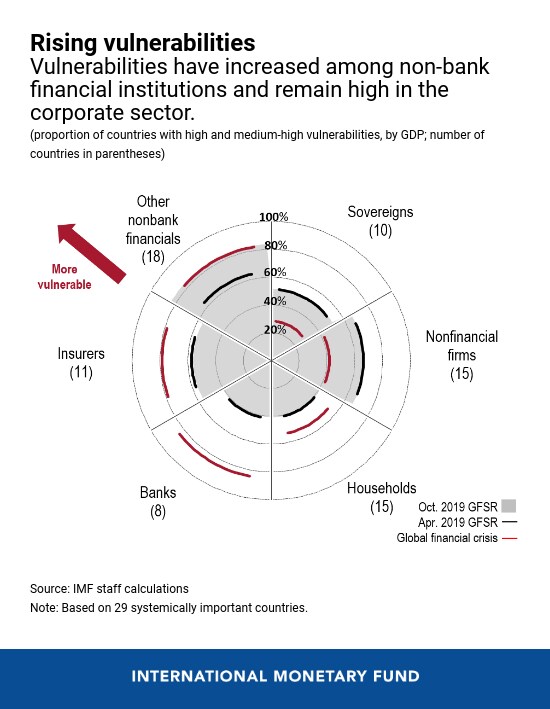
ノンバンク金融機関については、4月以降、脆弱性が高まっており、現在ではGDP比で80%の経済国において、システム上重要な金融セクターを含めて脆弱性が高水準にある。これは、世界金融危機の最悪期に類似した水準である。
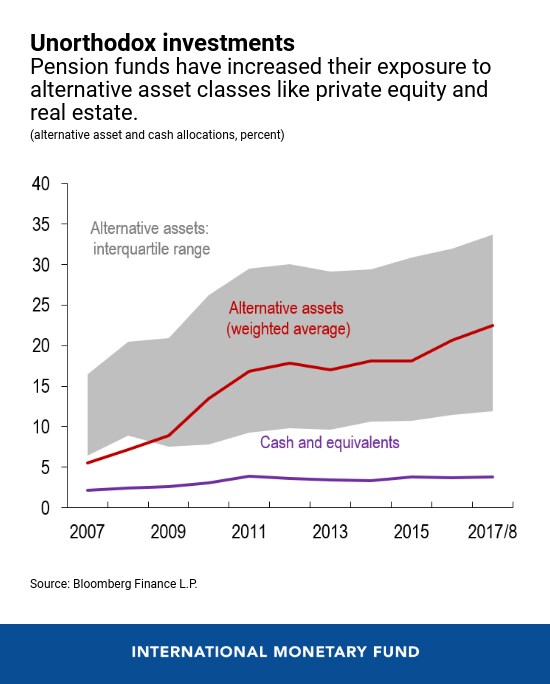
極めて低い金利により、保険会社、年金基金、資産運用会社などの機関投資家は、目標リターンを確保するために利回りを追求し、よりリスクが高く流動性の低い証券に投資するようになっている。例えば、年金基金はプライベート・エクイティや不動産などのオルタナティブ資産への投資比率を高めている。
起こりうる影響は何か。投資ファンドのポートフォリオの類似性は、市場の売り浴びせを増幅させる可能性があり、年金基金による非流動性投資は、市場における従来の安定化機能を制約しかねない。さらに、生命保険会社による越境投資は、市場間での波及効果を引き起こす可能性がある。
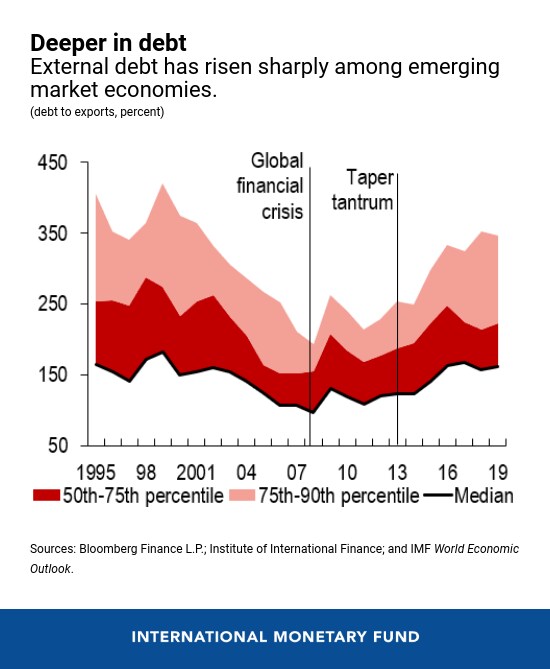
新興国およびフロンティア経済国では、先進国よりも金利が低い中で資本流入を引き寄せていることから、対外債務が増加している。新興市場経済国の対外債務の中央値は、2008年の輸出額の100%から160%にまで上昇している。金融環境の急激な引き締めや借入コストの上昇は、これらの国々が債務を返済することをより困難にするだろう。
不均衡
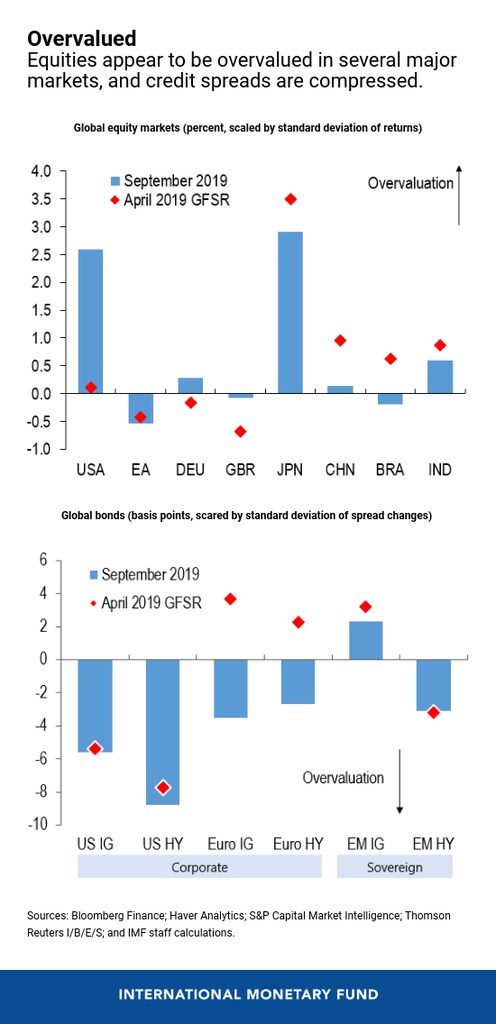
一部の市場における資産価格の割高感も、金融安定性リスクの一因となっている。米国と日本では株式市場が割高に評価されているように見える。主要な債券市場では、信用スプレッド(投資家が信用リスクを負うことに対して要求する対価)も、ファンダメンタルズと比べて縮小しすぎているように見える。
金融環境の急激かつ突然の引き締めは、これらの脆弱性を露呈させ、資産価格の評価に圧力をかける可能性がある。では、政策立案者はこれらのリスクに対処するために何をすべきか。本報告書で特定された個別の脆弱性に対処するために、どのようなツールを導入または開発できるか。
1)企業のリスク債務:銀行に対する的を絞ったストレステストや、高レバレッジ企業向けの健全性規制ツールを含め、監督およびマクロプルーデンスの監視を強化すること。
2)機関投資家:レバレッジおよびその他のバランスシート上のミスマッチを軽減するための取り組みを強化することを含め、監督を強化し、開示を充実させること。
3)新興市場およびフロンティア市場:慎重な国債管理の実践と枠組み。
景気循環の終盤においてもなお金融環境が緩和的であり、脆弱性が蓄積している中、政策立案者は中期的な成長へのリスクを回避するために迅速に行動すべきである。今日は不確実性が支配しているかもしれないが、健全な政策決定を早期に採択すれば、最も危険な結果を回避できる可能性がある。




