近年、従来型の方法であれ、スマートフォンによる革新的で便利な金融サービスであれ、キャッシュレス決済はますます広く普及している。この傾向により、経済と金融システムはより効率的になるだろう。
一般市民は長年にわたり銀行口座やクレジットカードを完全に利用できてきた。近年では、キャッシュレスかつ非接触型の決済手段も利用できるようになっている。それにもかかわらず、世界金融危機以降、多くの経済圏、特に先進国で現金需要が高まっているのは不可解である。これは、現金需要の背景にある動機が決済のためだけではないことを意味する。したがって、主要な先進経済と新興経済を別々に取り上げ、現金需要の動向とそれに寄与する要因を検討することが重要である。
現金需要に寄与する要因
現金は決済やその他の取引に役立つ。高齢者や社会的弱者、低所得者に好まれている。自然災害によって停電が起き、コンピューターが破壊された場合には、現金は特に有用になる。現金は、一般市民にとって最も安全な決済・金融手段である。
そのため、多くの中央銀行は、現金の取扱いコストが高く、現金に関連する犯罪もあるにもかかわらず、社会に一定水準の現金を保持することが有用であると判断した。中央銀行は通常、現金需要の変化に応じて受動的に発行量を決定する。したがって、流通している現金の量は主に需要主導の要因を反映しており、中央銀行がコントロールできるものではない。
中央銀行は、商業銀行に現金を供給し、それと同額を商業銀行の準備預金残高から引き落とすことで、銀行システムを通じて現金を発行・流通させる。商業銀行は、需要に応じて、支店の窓口や現金自動預け払い機(ATM)を通じてこの現金を一般市民に配分する。
一般市民の現金需要は、以下の要因に影響される:
取引動機.決済に使われ、経済活動を反映する。経済活動が拡大するにつれて、現金需要は増加する傾向がある。
機会費用. 言い換えれば金利である。機会費用が低下すると、現金需要は増加する。
予備的動機. これは例えば金融危機である。予備的動機が強まると、需要は増加する。
その他の動機. 例えば、高齢化や海外からの安全資産通貨への需要が、現金需要を増加させる。
現金の退蔵とは、決済に使われず、遊休状態で保有されている現金と定義される。したがって、これは機会費用、予備的動機、またはその他の動機によって生じうる。取引動機は名目国内総生産(GDP)によって代理できるため、本稿では名目GDPに対する流通現金の割合に着目した。これにより、取引需要以外の要因によって生じる現金需要の動きを追跡することが可能となる。
先進国と新興国の間の異なるパターン
本稿では、先進国または新興国に分類された22の経済圏における現金需要を検討した。この分類は、一般市民の銀行システムへのアクセス度合いが両カテゴリー間で異なり、経済発展の段階が異なる影響をもたらす可能性が高いために行われた。新興国では、現金比率の低下は、銀行システムの金融仲介機能が強化されたこと、金融政策の波及メカニズムが改善されたこと、または非公式および違法な活動が減少したことを示唆している可能性がある。
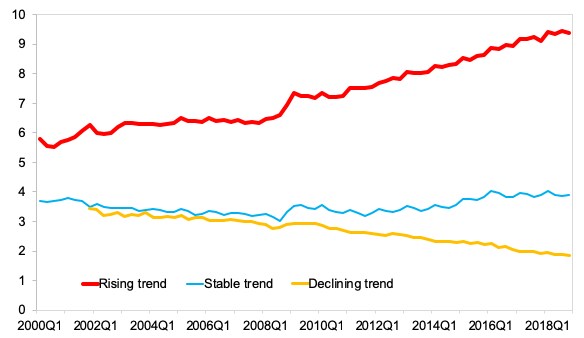
図1は、11の先進国を3つのタイプに分類し、2000年から2018年までの流通現金の対GDP比の平均額を示したものである(図1):
上昇傾向の経済圏。 上昇傾向の経済圏には、ユーロ圏、日本、韓国、シンガポール、英国、米国が含まれた。この上昇傾向は、特に2008年と2009年の世界金融危機で経済の不確実性が高まった後に強まった。
おおむね安定傾向の経済圏. 該当する経済圏はオーストラリアとカナダである。
低下傾向の経済圏. これにはデンマーク、ノルウェー、スウェーデンが含まれ、いずれも発達したキャッシュレスおよび非接触型決済システムを有している。
日本の比率は常に他の経済圏を大きく上回っており、最近では約20%まで上昇している。日本の高い現金需要は、安定した政府と法定通貨に対する一般市民の高い信頼に加え、持続的な低インフレを反映している可能性がある。さらに、日本銀行が実施した一連の金融緩和措置や、2014年から2016年にかけて政府が導入したいくつかの増税措置が、現金需要を刺激したと思われる。
図1 先進国における流通現金(名目GDP比、%)
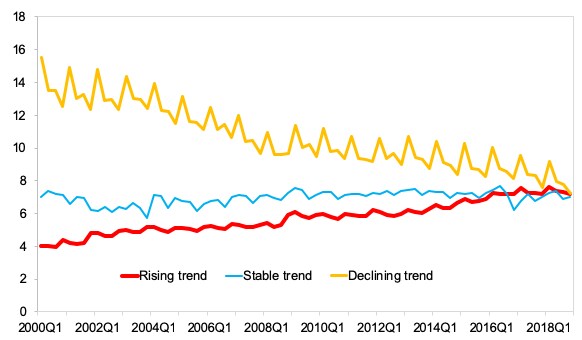
同様に、図2では、11の新興国が3つのタイプに分類されている。上昇する比率の経済圏には、メキシコ、フィリピン、ポーランド、タイ、トルコが含まれた。この上昇傾向は2000年代初頭に始まった。比率が安定している経済圏には、ブラジル、インドネシア、マレーシア、ロシアに加え、インド(2016年の高額紙幣廃止による通貨改革の影響による最近の急減を除く)が含まれた。中国は、2000年代初頭以降、長期的に低下傾向を示した唯一の経済圏であった。これは、一般市民が保有する貨幣の形態が、現金から銀行預金やAlipayやWeChat Payなどのその他のキャッシュレス決済手段へとシフトしていることを反映している可能性がある。
図2 新興国における流通現金(名目GDP比、%)
現金の退蔵と高額紙幣
高額紙幣への需要は、現金の退蔵と関連している可能性が高い。金融危機の最中には、金融機関の支払能力への懸念が予備的な保有を促す可能性があるため、この需要はより重要になりうる(Cusbert and Rohling 2013)。高額紙幣への需要は、金利の変化と負の相関関係にある可能性がある(Arango-Arango and Suarez-Ariza 2019)。
額面別に分類された発行済み紙幣の一貫した時系列データは、カナダ、ユーロ圏、日本、韓国、英国、ポーランド、米国の7つの経済圏について利用可能である。これらの経済圏は2つのグループに分類できる:
最高額紙幣が主流. このグループには日本、韓国、米国が含まれる。
中額紙幣が主流. このグループにはカナダ、ユーロ圏、ポーランド、英国が含まれる。
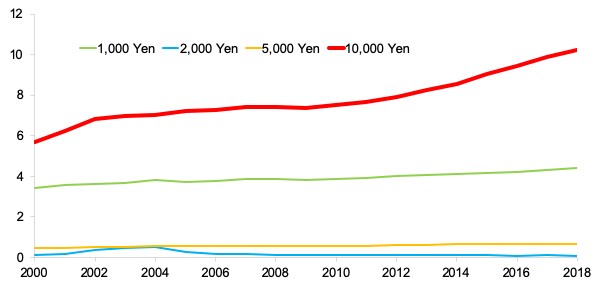
最初のグループでは、日本の最高額である1万円札の発行残高は、観測期間を通じて常に最大であり、日本銀行が量的・質的金融緩和を導入した2013年以降、発行ペースが加速している(図3)。
図3 日本における額面別発行紙幣(十億)
米国では、世界金融危機以降、100ドル紙幣の発行残高が急速に増加しており、最近では小額紙幣の発行残高を上回っている(図4)。
図4 米国における額面別発行紙幣(十億)
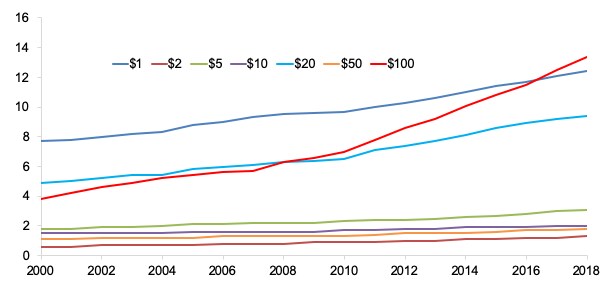
日本、韓国、米国では、高額紙幣が現金保有の最善の手段であることから、現金保有に対する需要が高く、かつ増加傾向にあることが示されている(Otani and Suzuki 2008, Fujiki and Nakashima 2019)。米国では、100ドル紙幣の発行の増加傾向は、国内需要だけでなく、特に新興国からの安全資産通貨に対する海外需要によるものである(Haasl et al. 2018, Judson 2017)。米ドル紙幣に対する海外需要の高さは、国境を越えた貿易、金融、その他の取引において米ドルが優位にあることを踏まえると、米ドル特有のものである。米ドル紙幣の海外保有は、移民、観光客、またはその他の資金移動、特に米国からメキシコへの資金移動、および商業的な国境を越えた現金送金を通じて行われる。Judson(2017)は、海外需要が全米ドル紙幣の60%超、100ドル紙幣のほぼ80%を占めると推計している。
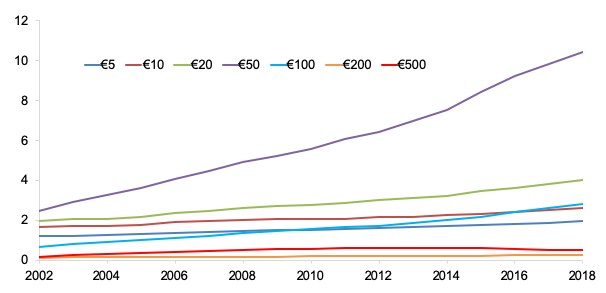
中額紙幣が主流である場合、それは高額紙幣と小額紙幣の両方より優位にある。一般市民は少額取引にのみ現金を使用し、高額取引にはクレジットカードやその他のキャッシュレス決済手段を利用する。ユーロ圏では、500ユーロ紙幣の利用が限られていることから、欧州中央銀行(ECB)が2016年に決定し2019年4月末をもって発行を停止した措置による悪影響は限定的であったことがわかる(図5)。
図5 ユーロ圏における額面別発行紙幣(十億)
金融緩和と高齢化は現金の退蔵の重要な要因である
ユーロ圏、日本、米国について、名目GDPに対する流通現金の比率を従属変数として、個別に実証分析を実施した。説明変数には、機会費用(中央銀行の政策金利または10年物国債利回りで代理)、予備的動機(ITバブル崩壊期および世界金融危機後に1、それ以外は0となるダミー変数、または株式市場ボラティリティ指数で代理)、年齢関連変数(平均寿命または65歳以上人口の比率で代理)、および海外需要(名目実効為替レートで代理)を含めた。
3つの経済圏すべてにおいて最も頑健な変数は中央銀行の政策金利であった。もう一つの統計的に有意な変数は年齢関連要因であり、高齢者人口の割合が高い場合には現金が比較的普及している。これは、高齢者が現金を使う習慣を持ち、現金に親しみを感じているためである。また、退職後にクレジットカードの利用をやめる高齢者もいる。
22のすべての経済圏を対象としたプールデータ回帰分析で同様の分析を行った場合でも、中央政策金利と年齢要因は、これらの経済圏における現金需要の最も重要な決定要因であり続けた。
金融政策への影響
流通現金量の増加は、金融政策にも複数の影響を及ぼす可能性がある。一方では、現金の退蔵は信用創造のプロセスを弱めることで、金融政策の有効性を低下させる。他方では、現金発行量の増加は、通貨発行益(シニョレッジ)の拡大を通じて中央銀行の収入を増加させる。
さらに、現金利用の増加は経済の効率性を低下させる。現金の取扱いコストは高く、直接的コスト(紙幣の用紙代および偽造防止のためのデザイン料)と間接的コスト(警備および人件費、商業銀行、店舗、企業、個人による決済サービス)の両方がある。また、革新的な決済・金融分野への新興テクノロジー企業の参入を妨げる可能性もある。




