5月末、国際通貨基金(IMF)は新たな世界債務データベースを公開した。IMFの統計担当者が、公的債務と民間債務の双方について、国ごとに包括的な計算をまとめ、第二次世界大戦終結時までさかのぼる時系列を初めて構築した。これは見事な成果である。
見出しを飾る数字は衝撃的だ。世界の債務は世界GDPの225%という過去最高に達し、2009年の従来の最高記録である213%を上回った。IMFが指摘するように、2007~2008年の金融危機以降、世界全体では債務削減がまったく進んでいない。一部の国では、危機後の景気後退期に民間債務が公的債務に置き換わるなど、債務の構成が変化したが、その動きも今ではほぼ止まっている。
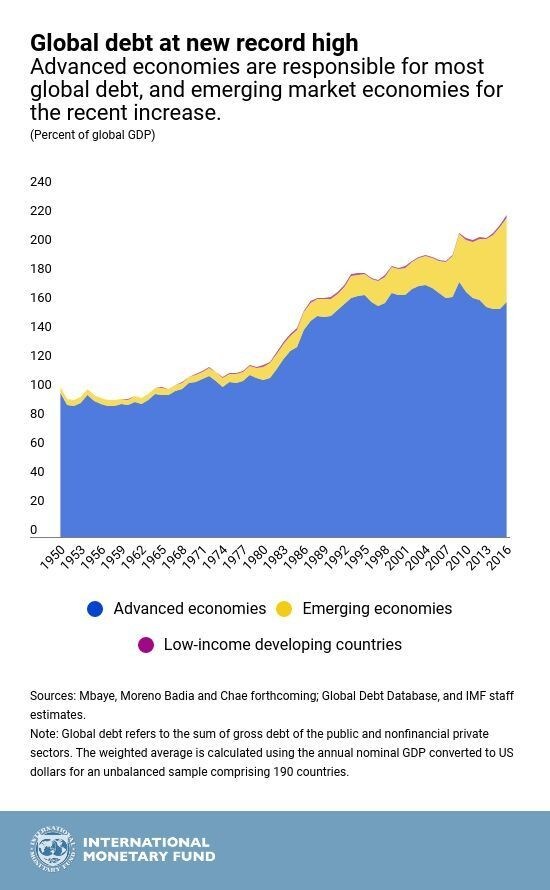
こうした大きな数字は警戒すべきものだろうか。全体として見れば、そうとは限らない。ほぼすべての地域で経済成長が堅調な今、金融市場は債務の持続可能性を懸念していない。長期金利は驚くほど低い水準にとどまっている。しかし、この数字は、いわゆる成長の「債務集約度」が高まったという仮説を裏付ける傾向にある。以前と同じ経済成長率を実現するにも、より多くの債務が必要になっているようだ。
その背景には、先進国で所得や富の格差が拡大し、所得のうち支出に回す割合が低い人々に購買力が移ったこともあるのかもしれない。この傾向は最近、頭打ちになったが、その影響は今も続いている。また、生産性の伸びも鈍化し、同じ規模の投資から得られる産出量が以前より減っているようだ。1
IMFは各国政府に、日が照っているうちに屋根を修理するよう勧告している。好況時に財政黒字を積み上げるか、少なくとも赤字を減らし、そう遠くないうちに必ず訪れる次の景気後退に備えるべきだという。現在の景気回復局面は、すでにかなり成熟している。このためIMFは、減税を進める米国政権、そして今やイタリアの新政権とも衝突することになる。最低所得保障と公共投資の拡大というイタリアの壮大な計画が実行されれば、同国政府はまもなくIMFとの難しい協議に直面するかもしれない。ここ数年アテネに滞在していたチームが、近いうちにローマ行きの飛行機に乗ることになるかもしれない。
では、債務の増加が主に民間部門で起きている場合、どのような影響があるのだろうか。これは各国の金融安定当局が検討すべき問題だ。
危機以降、銀行には従来よりはるかに厳しい新たな資本要件が導入され、規制当局向けには一連のマクロプルーデンス政策手段が整備された。その考え方は、過剰な信用拡大に対して規制当局が「風に向かって身を乗り出す」ことができるようにするというものだ。銀行が保有しなければならない資本を増やし、信用供給が危険な水準に達する前に抑えることを目指す。住宅価格の上昇が懸念されるほど急速な場合などには、増加分を一律に課すことも、住宅ローン融資に限定することもできる。ほかにも、融資額の対担保価値比率に上限を設けたり、住宅購入時の最低頭金を定めたりする方法がある。
こうした新たなマクロプルーデンス政策手段の利用を監督する当局も設立された。欧州中央銀行総裁が議長を務める欧州システミックリスク理事会(ESRB)は、マリオ・ドラギの下で欧州連合(EU)における役割を担い、イングランド銀行の金融政策委員会(FPC)は英国国内を管轄する。ただし、イングランド銀行総裁はESRBの副議長も務めている。(ブレグジット後にこの役職がどうなるかは不明だ。)米国では、金融安定監督評議会(FSOC)が調整機関となっている。
ただし、これらの機関には重要な違いがある。FPCは、ある意味で3機関のうち最も強い権限を持つ。英国の銀行に対してカウンターシクリカル資本バッファーを課すことができ、実際にそうする構えを見せたこともある。一時期、同委員会は無担保個人向け融資の伸びが速すぎるとの見解を示していた。
ESRBは個別に措置を講じることはできないが、EUおよびEFTA加盟国を注意深く監視し、定期的に報告書を公表している。直近の審査では、先月時点で、各国固有の信用状況に対応するため、スウェーデン、ノルウェー、アイスランド、チェコ、スロバキアで追加のバッファーが適用されていることが示された。その後、フランスもこのリストに加わった。もちろんユーロ圏では、ECBが監督機関である。そのためドラギは必要に応じて別の立場に切り替え、自らのスタッフを通じて直接行動できる。
米国の状況はそれほど明確ではない。FSOCは調整機関であり、独自の権限を持つ規制当局ではない。米国の金融規制当局というアルファベットスープを、ときおりかき混ぜる器のようなものだ。構成機関に対する権限はなく、カウンターシクリカル・バッファーを課すこともできない。大手米国保険会社をグローバルなシステム上重要な企業に分類しようとした試みは、裁判所によって阻まれた。米連邦準備制度理事会(FRB)には、状況が違ってほしいと考える人々がいる。財務長官が議長を務めるFSOCの支援がなければ、マクロプルーデンス政策の手段を掘り下げて活用することは、困難どころか不可能になりかねないと認識しているからだ。
したがって、米国の各銀行規制当局が課すバーゼル基準に基づく資本要件が十分であることを願うほかない。これまで比率は引き下げられていないが、関係当局にトランプ大統領が任命した人々が提案するほかの規制緩和策は進行中だ。スロバキアではマクロプルーデンス政策が意図どおり機能しているかもしれない。しかし、それが最も必要とされる場所、すなわち世界最大の金融市場で救いとなる可能性は低い。




