OECDが発表した最新の見通しには、生活費危機が如実に表れています。
現物給付による家族支援の拡充や労働所得税のくさびの縮小などの構造改革は、長期的にはGDP以上に、調整後家計可処分所得を押し上げることが研究で明らかになっています。
深刻化する生活費危機を受け、政府は脆弱な世帯への財政支援を補うため、こうした改革の実施を検討すべきです。
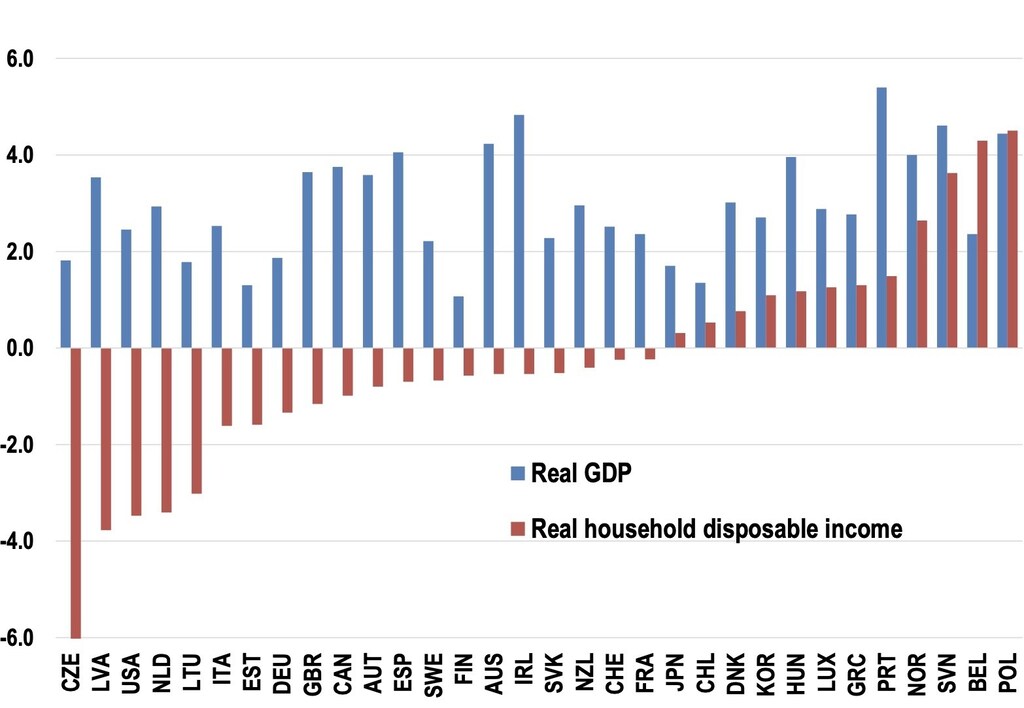
OECDが発表した最新の見通しには、生活費危機が如実に表れています(OECD 2022)。今年のGDP成長率はすべてのOECD加盟国でプラスと予測されていますが、実質家計可処分所得の伸び率は一貫してそれを下回り、過半数の国でマイナスとなっています(図1)。さらに、この差の大きさは、一部の国では少なくとも1970年代以降に経験したことがなく、家計可処分所得に基づく所得指標はGDPよりも福祉を適切に測るという長年の議論を踏まえると、その重要性は一層高まります。例えば、調整後家計可処分所得(AHDI)は、OECDの主要刊行物においてGDPに代わる所得指標として用いられています。『How’s Life: Measuring Well-being』はOECDより良い暮らし指標の構成要素であり、生産ではなく家計所得と消費に焦点を当てるべきだという経済実績と社会進歩の測定に関するスティグリッツ=セン=フィトゥシ委員会の提言にも、より合致しています(Stiglitz et al. 2009)。
図1GDPと家計可処分所得の予測を比較
2022年の年間成長率(%)
生活費危機への対応として、各国政府は脆弱な世帯に向け、時限的かつ迅速で、対象を適切に絞った財政支援を実施しています(Adam et al. 2022)。こうした政策は、一般により恒久的で、経済の供給力を高めるまでに通常何年もかかる構造改革と対比できます。しかし、最近の私たちの研究では、さまざまな構造改革がGDPと比べてAHDIに及ぼす影響の違いを検討しています(Botev et al. 2022)。主な調査結果は次のとおりです。
消費者や産業が直面する実質エネルギー価格の上昇は、実質GDPと実質AHDIの間に顕著な乖離をもたらします。典型的なOECD加盟国では、実質エネルギー価格が10%上昇するごとに、GDPに対するAHDIは約2%低下します。
現物給付による家族支援、家族向け現金給付、扶養家族のいる労働者に対する所得税のくさびの縮小など、一部の構造改革政策はAHDIに大きな効果をもたらします。そのため、政策改革後の長期的なAHDIの変化率はGDPを上回ります。これらの政策はいずれも雇用を増やすことで機能し、すでに就業している世帯の所得も押し上げるため、AHDIをGDP以上に高めます。このことは、雇用への効果よりもAHDIへの効果が速く現れる傾向があることも意味します。
生産性や資本集約度に主に左右される伝達経路を持つ構造政策は、長期的にはAHDIへの効果がGDPへの効果より弱い傾向があります。そのため、法人税の引き下げや民間企業の研究開発を促す政策はAHDIを押し上げるものの、その変化率はGDPに対する長期的な効果の半分未満と推計されています。同様に、貿易の開放性を高めたり、製品市場の競争を改善したりする政策はAHDIを押し上げますが、その増加率はGDPの伸びと比べて3分の1超小さくなります。雇用保護法制の緩和など、労働者の交渉力を弱める可能性のある政策も、長期的なAHDIへの効果はGDPへの効果より弱くなります。また、団体賃金協定の過剰な適用範囲を縮小すると、雇用とGDPには長期的にプラスの効果が見込まれる一方、AHDIは低下すると推計されています。
その他の構造政策では、長期的なAHDIへの効果(変化率)はGDPへの効果と有意な差がありませんが、短期と長期で効果の方向が大きく異なる場合もあります。例えば、失業給付の代替率や最低賃金を引き下げると、長期的には雇用、GDP、AHDIが増加する可能性がある一方、短期的にはAHDIが大幅に減少します。
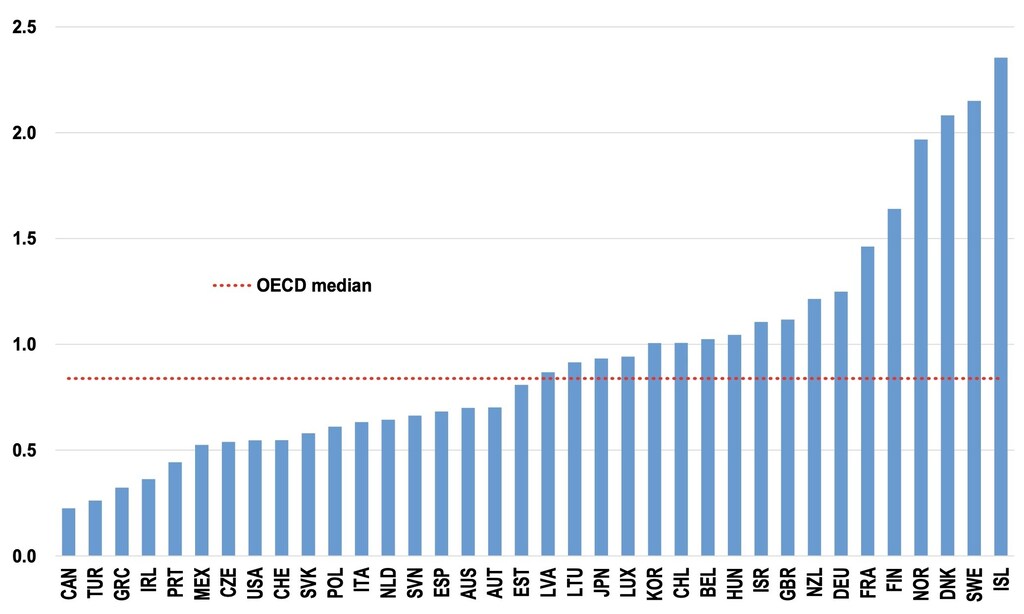
生活費危機への対応という観点から、この結果は幼児教育と保育への支援を拡充する強い根拠となります。これらはOECD加盟国における家族向け現物給付の70%超を占めています。こうした政策は長期的な雇用を、とりわけ女性の雇用を増やし、家計可処分所得に速やかに大きな効果をもたらします。さらに、今回の危機が起こる以前から、G7全加盟国を含む少なくとも22のOECD加盟国で、優先度の高い構造改革課題の一つとされていました(Botev et al. 2022, OECD 2021)。家族向け現物給付への政府支出はOECD加盟国の間で大きく異なり(図2)、GDP比で見た北欧諸国の支出はOECDの中央値の2倍を超えます。初期の支出水準が高い国では追加支出の効果が逓減する可能性がありますが、それでも大多数のOECD加盟国には支出を増やす余地が十分にあります。
図2 家族向け現物給付への公的支出
GDP比(%)、2019年または入手可能な最も近い年
最後に、質の高い保育を推進する理由はほかにもあります。公平性の観点に加え(Cornelissen et al. 2018, Felfe and Lalive 2018, Hermes et al. 2021)、人的資本と全要素生産性の長期的な向上を通じて、供給面にも追加的な便益がもたらされるためです(Égert et al. 2022)。
参考文献
Adam, S, C Emmerson, H Karjalainen, P Johnson and R Joyce (2022), 「政府の生活費支援策に対するIFSの見解」, 財政研究所。
Botev, J, B Égert and D Turner (2022), 「構造改革の効果:GDPと調整後家計可処分所得で異なるのか?」, OECD経済局ワーキングペーパー第1718号。
Cornelissen, T, C Dustmann, A Raute and U Schönberg (2018), 「ユニバーサル保育:富裕層と貧困層の機会格差を縮小する可能性」, VoxEU.org, 6月7日。
Égert, B., C de la Maisonneuve and D Turner (2022), 「人的資本の新たな総合指標:PISAとPIAACのスコアを通じて教育政策と生産性を結びつける」, VoxEU.org, 4月28日。
Felfe, C and R Lalive (2018), 「質の高い幼児保育がもたらす格差是正効果」, VoxEU.org, 5月20日。
Hermes, H., P. Lergetporer, F Peter and S Wiederhold (2021), 「保育利用における社会経済的格差:行動上の障壁の役割」, VoxEU.org, 12月7日。
OECD (2020), How's Life? 2020: Measuring Well-being, OECD出版局、パリ。
OECD (2021), 成長に向けて、OECD出版局、パリ。
OECD (2022), OECD経済見通し 2022(1), OECD出版局、パリ。
Stiglitz, J, A Sen and J-P Fitoussi (2009), 経済実績と社会進歩の測定, 経済実績と社会進歩の測定に関する委員会報告書。
注
1 「調整後」家計可処分所得の調整額は、教育や医療などの公共サービスの帰属価値を反映しており、各国の実績を比較するためのより適切な基準となります。




