米国では、所得と富の不平等が1980年代以降大幅に拡大しており、現代の公共政策をめぐる議論で頻繁に取り上げられている(例:Piketty and Saez 2003、Kopczuk et al. 2010、Saez and Zucman 2016)。政策対応の可能性は、不平等の根本的な要因をどれだけ理解しているかに大きく左右される。新たな論文(Bayer et al. 2020)で私たちは、景気循環(およびそれに対する政策対応)が、短期・長期の不平等の動向を左右する重要な要因だと論じている。この景気循環の視点は、不平等研究を発展させるものである。同研究はこれまで、技能プレミアムの上昇や税・移転制度の変化など、恒久的な変化に主に焦点を当ててきた(例:Kaymak and Poschke 2016、Hubmer et al. 2016)。より具体的には、1980年から2015年にかけて、景気循環が米国の富の不平等の拡大の50%、そして所得の不平等の拡大のほぼ全てを説明し得ることが分かった。
モデルと推定
異質な主体と不完備市場を特徴とする新世代の金融景気循環モデル(HANKモデルとして知られる)により、景気循環モデルの視点から不平等を研究できる。特に、少なくともSmets and Wouters 2007以降、標準的な手法となっている技術を用い、これをHANKモデルの分析に拡張する。不完備市場モデルを、モデルの状態空間表現を用いた完全情報ベイズ尤度法によって推定する。この手法を用いて、次の2つの問いに答える。
第一に、不平等に関するデータを加えると、米国の景気循環を動かすショックと摩擦の推定結果は変わるのか。第二に、米国の不平等の推移にとって、景気循環のショックはどの程度重要なのか。
具体的には、Bayer et al.(2019)の「ニューケインジアン」不完備市場モデルを拡張したモデルを推定する。稼働率、賃金が硬直的な摩擦的労働市場、累進課税などの要素を加える。これらに加え、推定されたニューケインジアンモデルで景気変動を引き起こす通常の多様なショックも考慮する。すなわち、総生産性ショックと投資固有の生産性ショック、賃金マークアップ・ショック、価格マークアップ・ショック、金融政策ショックと財政政策ショック、リスクプレミアム・ショック、さらに不完備市場に固有の要因として、税の累進性へのショックと個別生産性リスクへのショックである。
このモデルでは、消費・貯蓄の決定において予備的動機が重要な役割を果たす。個人所得は(直接保険できない)個別リスクにさらされ、借入にも制約があるため、家計は最適な自己保険と消費の平準化を実現するよう、貯蓄の決定やポートフォリオ配分を組み立てる。特に、家計は流動性の高い名目債券を保有するか、流動性の低い実物資本に投資すると仮定する。資本の市場は分断されており、家計の参加が不定期かつ少ないため、資本は流動性が低い。このポートフォリオ選択の要素は内生的な流動性プレミアムを生み、時折「その日暮らし」の消費者が存在することと相まって、HANKモデルにおいて総体的ショックへの反応として豊かな分配動学をもたらす。
景気循環にとって不平等がどれほど重要かを把握するため、不平等データを含める場合と含めない場合の両方でHANKモデルを推定する。まず、Smets and Wouters(2007)と同様に、1954年から2015年までの総計データでモデルを推定する。次に、富と所得のそれぞれについて、家計の上位10%が保有するシェアを示す2つの観測変数を追加して、モデルを再推定する。これらのデータはWorld Inequality Database(Kopczuk 2015、Alvaredo et al. 2018)から取得する。
米国の景気循環と不平等
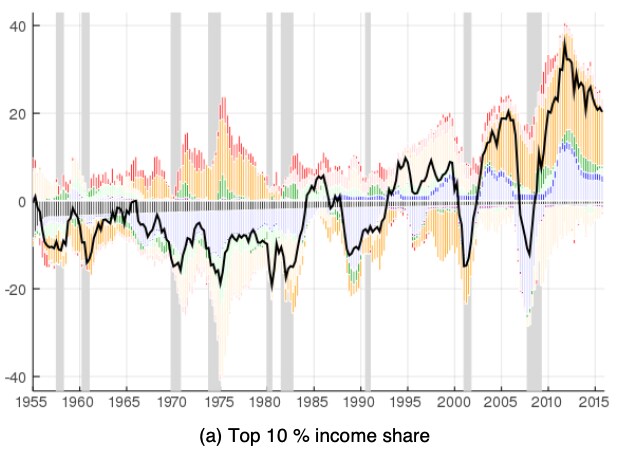
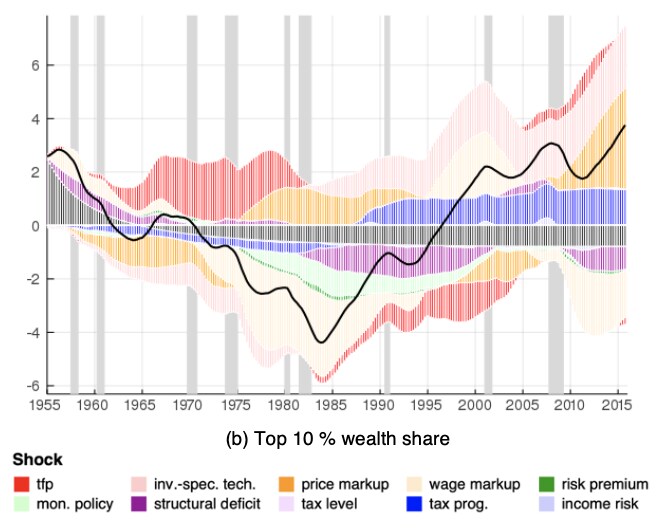
第一に、分配データを加えても、米国の景気循環を動かす総体的ショックと摩擦についての推定結果は変わらないことが分かった。第二に、この結果と一致して、景気循環のショックは富と所得の不平等に非常に持続的な変動をもたらすため、不平等の変動のかなりの部分を説明する(図1の黒線)。こうした変動は、1954年から2015年にかけて米国の不平等がU字型に推移したことと整合的である。HANKモデルでは、一時的なショックでさえ不平等に非常に持続的な影響を与える。富は過去のショックを蓄積する、変化の遅い変数だからだ。つまり、景気循環のショックは、ポートフォリオの異なる家計間で持続的な再分配をもたらす。
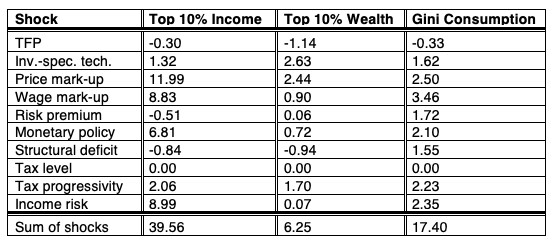
表1の米国の不平等に関する歴史的分解から、マークアップ水準の変化が、1980年代から現在に至る富と所得の不平等拡大の主因であることが分かる。ただし、財政政策も役割を果たしている。政府赤字を通じて自己保険のための流動資産を供給するとともに、累進課税を通じて自己保険のインセンティブを変えるためである。どちらの要因も流動性プレミアムを変化させ、富裕層と貧困層の貯蓄インセンティブに異なる影響を及ぼす。定量的には、政府赤字の影響は累進課税の変化より小さいことが分かった。消費と所得の不平等については、所得リスクの変動が重要な役割を果たす。その影響は、より高いリスクが顕在化した後に所得のばらつきを単に拡大させるだけにとどまらない。富が少なく(したがって十分な保険を受けていない)家計は、不確実性が高まると特に大幅に消費を削減する一方、十分な保険を受けている家計(すでに消費水準が高い)は、消費行動の変動がはるかに小さい。その結果、これらのショックは消費の不平等の循環的変動の20%を説明する。また、米国の景気後退期における総消費変動の20%も説明する。
米国の不平等に対する政策ルールの重要性
推定されたショックを踏まえ、景気循環を通じた不平等の形成に政策ルールが果たす役割を評価する。概して、産出の安定化は不平等水準の変動を抑えるうえで重要な要因だと分かった。
より「タカ派的」な金融政策(すなわち、インフレへの反応を強める政策)は、1970年代と現在の不平等を拡大させていただろう。モデルの観点から見ると、いずれの時期もマークアップが高いという特徴がある。そのため、タカ派的な政策対応は産出の減少と不平等の拡大を招く。また、「ハト派的」な政策として、産出変動に対する金融政策の反応を2倍にするケースも検討する。この政策は一般に、インフレ変動の拡大と引き換えに、マークアップと産出をより安定させる。(この結果に関する追加研究については、Gornemann et al. 2016を参照。)
この枠組みでは、財政政策が産出と不平等に影響を及ぼす。この結果は、従来のケインズ派の経路に加え、自己保険と流動性の異なる資産が果たす役割を浮き彫りにする(資産クラス間の収益率の差に強く影響するためである)。政府がより大きな財政赤字を計上すると、経済に供給される流動性の高い貯蓄手段が増える。家計がこうした追加資産を保有するのは、それらと実物の流動性の低い資産との収益率の差が縮小した場合に限られる。
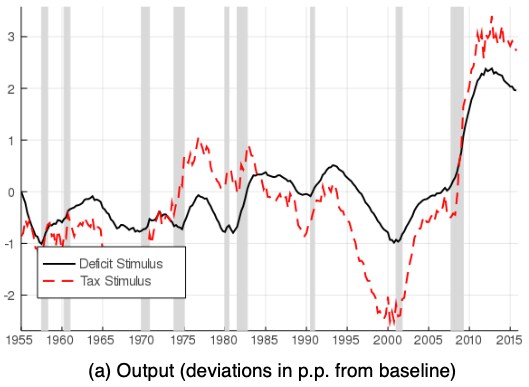
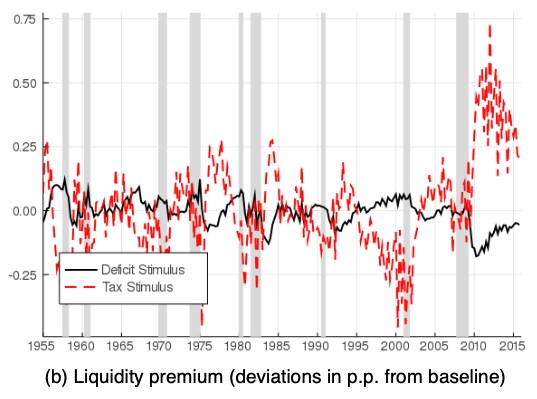
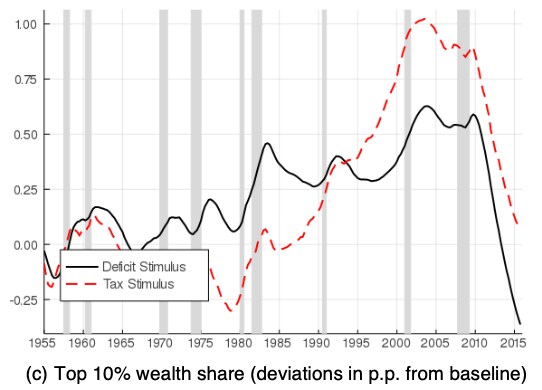
この結果と一致して、米国の財政政策がさらに大規模で持続的な財政赤字を認めていたなら、大不況後の回復はより速かったことも分かった(図2参照)。回復を速める重要な経路は、こうした政策が、後者の名目金利と実質金利を押し上げることで、流動性プレミアム(流動性の低い資産と流動性の高い資産の収益率の差)を抑えた点にある。その副次的効果として、富の不平等の拡大も小さくなっていただろう。貧困層は保有する富の多くを流動性の高い形で保有しているため、こうした政策から特に大きな影響を受けたはずである。その結果、富の少ない層は、そもそも富を蓄積するインセンティブをより強く得られただろう。
財政刺激策の構成については、政府の景気後退への赤字対応を一定に保った場合、歳出拡大より減税を重視する方が、一般に産出と消費の不平等を安定させるうえで財政政策の効果を高めることが分かった。しかし、より積極的な減税政策は景気後退期の流動性プレミアムを押し上げる。したがって、実効下限制約をより強めていたため、大不況時には実行可能な選択肢ではなかった。言い換えれば、減税と歳出削減を同時に行う財政政策が景気後退への有効な対応となるのは、金融政策にそれを受け入れる余地がある場合に限られる。
結論
不平等は景気循環にどの程度影響し、その逆はどうだろうか。この双方向の関係を明らかにするため、本稿では、家計の異質性とポートフォリオ選択を組み込んだ、これまでにないニューケインジアン景気循環モデルを、マクロ・ミクロデータを用いて推定する。家計の異質性や推定へのミクロデータの導入によって、米国の景気循環におけるショックと摩擦が実質的に変わるわけではないことが分かった。
一方、米国の不平等の推移を理解するうえで、景気循環は重要である。1980年代以降、景気循環のショックと政策対応が、米国の富の不平等の拡大の50%、そして所得の不平等の拡大のほぼ全てを説明し得ることを示す。その理由は、富(の不平等)が過去のショックを蓄積する、変化の遅い変数だからだ。分析によると、過去20年間に価格マークアップと流動性プレミアムが大幅に上昇した。これが産出を押し下げる一方で、所得、消費、富の不平等を拡大させた。
より拡張的な財政政策(大不況後に政府債務の大幅な増加を認める政策)であれば、金利にプラスの影響を及ぼし、経済が実効下限制約からより早く脱するのを助け、回復を後押ししていただろう。同時に、政府債務がこのように推移すれば、流動性の低い資産と流動性の高い資産の収益率の差が縮小するため、貧困層の富の蓄積を後押しし、富の不平等を縮小させていただろう。




