男女格差が存在することは広く認識されています。世界経済フォーラムの2017年版「ジェンダー・ギャップ報告書」によると、世界の男女間の格差を完全になくすには217年かかるとされています。あまり知られていないのが、フォーラムが2017年の報告書『私たちは100歳まで生きる――その費用をどう賄うのか?』と2018年の報告書「私たちの未来のために、どう貯蓄できるか」で取り上げた、差し迫る400兆ドル規模の退職後資金危機です。この記事では、これらの問題が交わる点を探り、格差の縮小に役立つ取り組みを考えます。
問題はさらに広範に及びますが、男女格差というと、賃金の不平等を思い浮かべることがよくあります。欧米諸国の男女賃金格差は、一般に約10~20%とされています。しかし、退職後の所得、つまり男女間の年金格差は、それよりはるかに大きいのです。
女性は退職前も退職後もさまざまな逆風に直面し、それらが重なって、退職後の経済的な安定度は男性より著しく低くなるのが一般的です。
男女間の年金格差は30~40%と推定される
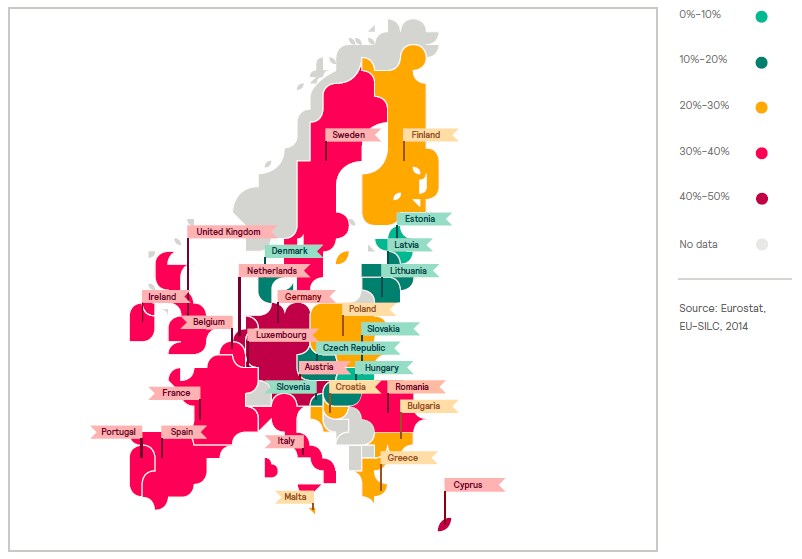
世界各地で、退職後の女性の資産残高は男性より一般に30~40%少なくなっています。欧州を例にとると、男女間の年金格差は国によって大きく異なり、4%から49%まで幅がありますが、半数を超える国で格差は30%以上です。
男女間の年金格差の結果、欧州諸国では退職後に貧困状態にある女性は男性より3分の1多くなっています(16%対12%)。寡婦や黒人女性、ラティーナの女性は、一般に貧困率がさらに高くなっています。
では、なぜ女性は男性より退職後の状況がこれほど不利なのでしょうか。課題が重なり、悪条件が一斉に押し寄せるからです。
まず、女性は一般に男性より退職後に多くの資金を必要とするため、退職後に向けた貯蓄で解決すべき課題がより大きくなります。さらに、女性は退職前の数年間に蓄える貯蓄が男性より少ない傾向にあり、課題は一層解決しにくくなります。
女性はなぜ退職後により多くのお金を必要とするのでしょうか。
• 女性は退職後の期間が長い。女性は一般に男性より長生きすることがよく知られており、65歳以降の平均余命は男性より2.5年長いと推定されています。つまり、女性は人生のうち退職後に過ごす年数が長くなり、退職期間全体を通じて男性と同水準の年収を得るには、より多くの貯蓄を目指さなければなりません。
• 女性は退職後、一人で暮らす期間が長くなる。女性は男性より長生きするため、多くの女性が夫より長く生きます。そのため、米国では推定約4.5年間、費用を分担する相手もなく、一人で暮らす可能性が高くなります。
• 女性の退職後の生活には、より多くの費用がかかる。さらに、女性は医療費により多く支出する傾向があり(米国では年間約7%)、専門職の介護者に代わって世話をしてくれる配偶者がいる可能性も低くなっています。
女性はなぜ貯蓄額が少ないのでしょうか。
• 女性は貯蓄できる期間が短い。女性が男性より生涯の就労年数が短い傾向にあることは、今に始まった話ではありません。家族を持つため、病気の親族を介護するため、あるいはその両方のために、仕事を中断する可能性が高いからです。米国では、女性の就労期間は男性のわずか75%で、パートタイムで働く割合はほぼ2倍です。多くの人が就労中に貯蓄を積み立てるため、仕事を離れる期間があると、女性が貯蓄を増やして男性に追いつくことは難しくなります。
• 女性は毎月の貯蓄額が少ない。世界的に男女双方の所得が増加しているものの、女性より男性の所得の伸びが大きく、男女賃金格差は拡大しています。女性は一般に男性より収入が少ないため、就労期間中に貯蓄できる額も少なく、雇用主からのマッチング拠出も低くなります。女性の所得が低い原因は、同じ職務における賃金格差だけではありません。女性が就く仕事は男性の仕事より低賃金であることが多く、キャリア形成や賃金の公平性を妨げています。たとえば、上級管理職に占める女性の割合は4分の1未満です。より不安定で賃金の低い職種では、企業年金制度への加入資格を得られない女性もおり、拠出額が少ないどころか、まったく拠出できない場合もあります。
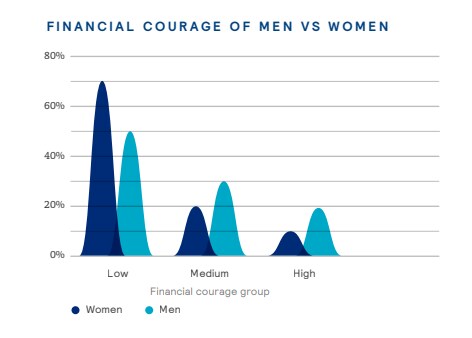
• 女性は投資でリスクを取ることが少ない。 コンサルティング会社マーサーの調査によると、女性は男性より金融面での自信が乏しく、退職後の経済的な安定についても自信が低いとされています。そのため、自分の資産を管理することに自信を持てず、投資信託を選ぶ際にリスクを取ることも少ない傾向があります。その結果、積極的な成長重視の戦略を選ぶ可能性が低く、長期的な成長の機会を逃してしまいます。人生の後半に離婚した場合、職場を離れていた女性は、元夫よりも代わりとなる貯蓄を築きにくくなります。
私たちにできることは何でしょうか。
• 男女の違いを認識する。ライフサイクルが異なるため、退職後の計画は男女で異なるものにすべきです。女性が男性と同じ退職計画に従えば、退職後に必要な資金が不足します。年金制度の提供者は、女性に合わせた働きかけを行い、女性が自分の資産を管理する自信を持てるよう支援するとともに、異なる、場合によってはよりリスクの高い投資戦略を検討すべきです。雇用主は、選択肢や情報提供が男女双方のニーズに合うよう、ジェンダーの視点から福利厚生制度を見直すべきです。
• 従来型の職場を離れていた期間を考慮する。政府や雇用主は、社会に貢献するために従来型の労働市場を離れる期間(男女を問わず)を評価する方法(年金クレジットなど)を検討するとともに、拠出できなかった期間を埋め合わせる際の制度上の障壁(税制上の制限など)を取り除くべきです。
• 将来の変化に備える。第4次産業革命は女性に不均衡な影響を及ぼすと予想されています。女性が多くを占める職種は、男性が多くを占める職種の2倍の数がロボットに置き換えられると見込まれています。雇用主は、労働力が今後どのように変化するかを把握し、テクノロジーによる変化のリスクがある職種と、関連するリスキリングや隣接職種への転職の機会を特定すべきです。
• 金融包摂と自立を促す。オーストラリア議会が作成した報告書の題名が示すように、夫は退職後の生活設計にはならないのです。世界各地で、多くの女性が夫に家計管理や退職後の収入を頼っています。しかし離婚すると、家族を支えるために女性が払った犠牲が考慮されず、退職後の資産が分割されないことがあり、こうした頼り方は裏目に出ます。多くの途上地域では、女性が金融システムを利用できないため、問題はさらに深刻です。政府は、デジタル国民IDやモバイルバンキングなどの技術進歩も活用し、女性を含む金融サービスが行き届いていない人々が銀行サービスや貯蓄商品を容易に利用できる方法を見つけるべきです。
男女間の年金格差を縮小するには、政府、雇用主、そして男女を問わない個人の協力が必要です。多くの問題と同様、まず問題の存在を認めることが第一歩です。次に、他者の経験から学び、女性の長期的な貯蓄のあり方を変える行動を起こさなければなりません。この目標に取り組み、協力することによってのみ、男女格差を完全に解消できます。




