世界には依然として、「デジタルのみ」の世界にほとんど、あるいはまったくアクセスできない数十億人がいます。
地域市場の実情を理解することは、そのデジタル格差の解消に役立ちます。
金融イノベーターは、不平等を助長しないよう、インクルーシブな視点を取り入れる必要があります。
新しいフィンテックについてよく言われるのは、それによってより多くの消費者が金融システムに組み込まれ、世界中の銀行口座を持たない人や十分に利用していない人への金融包摂が広がるということです。これはロンドン、ニューヨーク、フランクフルト、シリコンバレーといった地域のイノベーターにとって分かりやすい考え方ですが、そうした人々は自らのニーズを念頭に置いて製品を作り、利用しています。
包摂を加速させるには、金融イノベーションが世界各地の市場における顧客のニーズを考慮しなければなりません。こうしたグローバルな視点がなければ、金融分野の最新のイノベーションを数十億人に届けることはできず、企業と顧客にとって機会の損失となるだけでなく、拡大する不平等の格差をさらに助長することになります。
フィンテックにおけるデジタル格差
過去10年間で、デジタルウォレット、P2P融資、代替保険の引受け、新たな決済ゲートウェイ、デジタル専業銀行、モバイル決済、暗号資産、RegTech(規制技術)など、デジタル金融イノベーションが爆発的に広がりました。しかし、こうした進歩にもかかわらず、米国テネシー州の農村部、タジキスタン、トンガのいずれに住む人であれ、世界の数十億人はいまだに「デジタルのみ」の世界を利用できずにいます。
これは単に先進国と開発途上国の間の格差にとどまりません。先進国においても、デジタルアクセスが限られている人は多く存在します。たとえば、ブロードバンドやモバイル接続の環境が不十分な農村地域の住民、身体的または精神的な健康上の課題により、デジタルサービスの利用が困難な人々、そしてオンラインサービスの利用やeコマースへの参加を可能にする金融商品にアクセスできない人々などです。
より包摂的なイノベーションを阻む一因は、地域市場の実情に対する理解の欠如です。決済の問題に対する暗号資産のソリューションも、インターネット接続や銀行口座を持たないバングラデシュの消費者にとっては意味がありません。急速に発展する市場に製品やサービスを販売しようとする企業にとって、その影響は大きく、カードをほとんど使わないかもしれない人々と取引するためのツール、知識、そして(または)パートナーシップが必要になります。しかも、そうした人々は今後数年の世界的成長を牽引する可能性を秘めています。
格差を埋めるには
企業には、多様でグローバルな顧客基盤のニーズや状況に対応する、より包摂的なイノベーションを促すために必要な考え方と意思決定を育むうえで、まだ多くの余地があると私は考えています。デジタル送金を扱うウエスタンユニオンでの私の経験から言えば、それは次の3つの基本原則に集約されます。
グローバルな顧客中心の考え方
顧客中心の考え方とは、単に顧客が何を求めているかを考えたり、常に顧客を念頭に置いて意思決定したりすることにとどまりません。むしろ、事業そのものを顧客を中心に根本から構築し、事業の業務や意思決定が顧客を出発点として自然に流れていくようにすることを意味します。
たとえばウエスタンユニオンでは、この数年、顧客が店頭、パソコン、スマートフォンのいずれかを使って、直接出向いて送金や受取りを行う必要のない未来の構築に取り組んできました。出身地に関係なく、多くの場合、顧客はこれらのいずれか、あるいはすべてを利用できます。当社は、顧客が送金や支払いの方法を選べるよう努めており、顧客の選択から洞察を得て、その選択に基づいて提供内容を調整しています。たとえばジャマイカでは、顧客の需要に基づき、店頭での送金ネットワークと、ジャマイカの銀行口座との間で電子的に支払いを行う能力の両方を同時に拡大しています。
地域に関する知見
地域市場の動向に対する理解の欠如は、イノベーションと包摂の間の乖離をもたらす大きな要因です。この乖離を克服するには、現地での事業展開またはこれらの市場におけるパートナーシップを通じて得られる地域に関する知見が必要です。また、規制面のノウハウにおいても地域に関する知見が求められます。各国の関係者の動向とニーズを理解することで、地域の規制当局の要求を満たすソリューションへの道が開けます。
ウエスタンユニオンは200を超える国と地域で事業を展開しており、数十年にわたって築いてきた深い現地の専門知識を有しています。現在では、パートナーシップを通じて、他のブランドもこの地域に関する知見と当社のプラットフォームを活用し、送金や決済を行っています。20の国の消費者は、ウエスタンユニオンの代理店拠点で現地通貨を使い、オンラインではグローバルに買い物をし、Amazonでの購入代金は現地で支払っています。
顧客の現在および将来のニーズに応えるという取り組み
顧客中心の考え方と地域に関する知見だけでは十分ではありません。インクルーシブなイノベーションには、顧客の変化するニーズに応えるという真の取り組みが求められます。これは、今日の顧客ニーズに応える柔軟な製品やソリューションを開発すると同時に、今後変化するニーズにも迅速に対応することを意味します。
現金からデジタル決済への移行は今後10年で加速すると認識しているものの、当社は今日においても、顧客の現金に対するニーズに応えることに尽力しています。欧州においてさえ、世界的な警備会社G4Sによると、昨年は販売時点での取引のうち推計79%が現金で行われ、これは2016年の60%から実際に上昇しています。
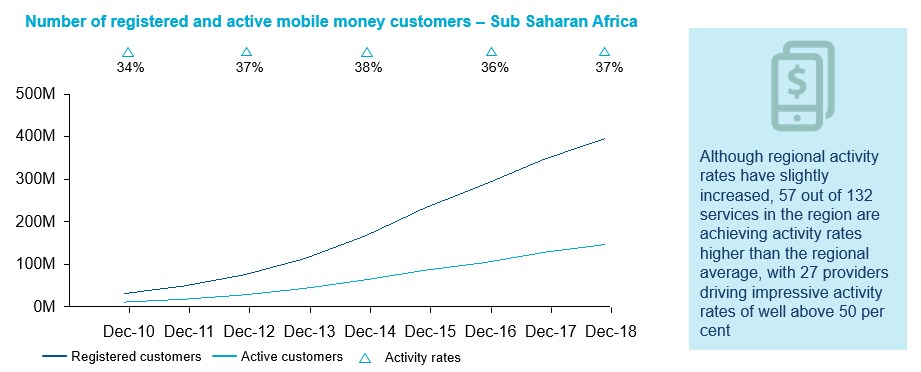
サハラ以南のアフリカでは、2019年時点で依然として数百万人が銀行口座を持っていないものの、モバイルマネー口座の利用が加速しており、中間所得層も急速に拡大していて、2030年までに2億1,200万人に達すると見込まれています。このため当社は、アフリカ全域の店舗での現金取引と、アフリカの多くの国々における顧客の銀行口座へのリアルタイム決済の両方を提供しています。包摂を推進するためには、予測される需要だけでなく、顧客の今日のニーズにも確実に応えられるようにしなければなりません。
イノベーションが金融包摂を加速させてきたことは間違いありませんが、その潜在能力を最大限に引き出し、消費者と企業の双方に利益をもたらすためには、金融イノベーターは世界中の数十億人の生活を見据えた、よりグローバルでインクルーシブな視点を取り入れることが望ましいでしょう。




