カーボンクレジットと同様に、企業は社会的・環境的な行動に関する経験を交換できるようになるだろう、とマルコ・セナトーレは記している。
環境保護主義のような価値観が市場で取引可能になれば、資本主義はどのようなものになるだろうか。財やサービスだけでなく、正義のような原則にも価格を付けられるとすれば、企業はどのように社会に貢献することになるだろうか。社会的に重要な価値観の選択と実践を伴う経済取引は、持続可能性と利益、さらにより一般的には経済学と倫理を両立させる一つの選択肢となりうる。
米国の主要企業の最高経営責任者(CEO)による団体であるビジネス・ラウンドテーブルは8月、181名のCEOが署名した企業の目的に関する声明を発表した。声明は、企業は利益を生み出し株主に価値を還元する一方で、顧客への価値提供、従業員への投資、供給業者との公正かつ倫理的な取引、事業を行う地域社会の支援、株主のための長期的価値の創出にも取り組むべきだと強調している。この声明は、利益が企業の唯一の目的であるべきではないと考える人々からは熱意をもって論じられた一方、ミルトン・フリードマンの考えに沿って、社会主義への緩やかな傾斜が迫っていると警告する人々からは懸念をもって論じられた。
クレムソン大学ヘイエク繁栄ビジネスセンター所長のリード・ワトソン教授は、真実は中間にあると主張し、「長期的な株主価値の最大化はは、企業が顧客と従業員を獲得するために競争を強いられるとき、社会的に責任あるものとなる」。また、大規模な金融危機の直後には、評判のみに注力するのではなく、プロセスの改善、成長の追求、価値の創出のために持続可能性を管理する企業が増えた。より最近の分析では、企業の社会的責任の主な動機として、企業イメージの向上、顧客満足度の向上、コスト削減の達成が挙げられている。したがって、伝統的な目標である利益の追求と株主への価値還元を十分に考慮せずに、企業が社会的責任を追求することは現実的ではない。
利益と社会的責任
市場経済は本質的に価値中立的である。経済取引は、当事者が有する道徳的、組織的、文化的価値観の影響を受けない。著名なドイツの社会学者・政治経済学者マックス・ウェーバー(1864~1920年)は、近代世界は相対立する価値観の「多神教」の特徴を持つと論じた。さらに彼は、本質的に善いものの客観的な定義である価値合理性と、個人の主観的目的を追求するために用いうる手段の探求である道具的合理性との区別を詳しく論じた。
ウェーバーの考察に従えば、善悪や有用・無用という概念は、しばしば個人の社会的役割に従属することがわかる。企業の場合、それは利益の創出である。しかし、CEOが自らの善の概念は企業の利益にのみ限定されると認識している場合(例えば石油会社では、特定の環境基準を受け入れることが難しいかもしれない)、企業内で新たな慣行を採用する動機も、他社にそれを広める動機もなくなる。また、持続可能性が利益の手段にすぎない場合、それは利益と両立しないこともありうる。
価値観の市場が果たしうる役割
企業は製品の販売によって利益を得る。そして製品は価値中立的である。国内総生産の測定そのものも、ウェーバーの視点からすれば、それ自体が目的ではなく手段である財やサービスの集合に基づいている。他方、企業が組織の価値観を交換できる市場が確立されれば、利益は社会的責任と両立するだけでなく、それに依存するものにもなるだろう。
私であれば、この市場を次のように構成する。要するに、企業(および地域社会や個人)は、技術革新への志向や環境保護主義といった原則がもたらす利益を強調しながら、自らの経験を交換できるようになる。特定の価値観に関連する経験をそれぞれ列挙した文書を交換することが可能になる。それらは、法律(国レベル)または国際協定によって定められた定量的指標に基づいて認証される。環境保護主義の場合、指標には、CO2排出量の一定の削減や、通勤のために運転する必要のない従業員の一定割合(企業の場合)、緑地の一定の増加(地域社会の場合)、緑の慈善団体への一定額の寄付(個人の場合)が含まれうる。炭素価格制度と比べて、これは企業にとって三つの追加的な利点をもたらすだろう。
第一に、企業が選択できる一定数の目標が存在することで、(排出削減にとどまらず)より環境に配慮した持続可能な慣行をどのように追求するかを決定できるようになる。カーボンクレジット制度は二者間の活動の相殺を伴うが、第三者の行動には影響を与えない。しかし、排出上限に正確に適合している企業が、環境保護主義の市場を通じて環境への影響を改善したいと考える場合、例えば廃棄物を埋立地から転用した、あるいはサプライチェーンに関する情報開示を拡充した別の企業の経験を頼りにして、同様の取り組みを行うことができる。
第二に、炭素税の節約は、価値中立的で、したがって過去の経験を記述したり、相手方に新たな経験を選択し実践するよう動機づけたりすることができない交換手段(金銭的資源)をより多く手にすることを意味する。他方、文書に排出削減から得た自身の肯定的な経験を追記し、その文書を売却することは、将来他の企業によっても利用されうる経験の流通を促進することを意味する。
第三に、この市場は、環境保護主義と関連する他の価値観(技術革新への志向や社会的正義など)と整合する取り組みを実施することを可能にし、それによって特定の国または地域で実践される持続可能な慣行の範囲を豊かにするだろう。
各文書の価格は、そこに列挙された経験の数に比例し、経験の価格は需要と供給によって決まる。各文書は、他の価値観に関連する文書や、財およびサービスと交換可能になる。企業は、社会的に重要な目標を選択し、その実践によって利益を得ることができ、それによって各文書を購入価格より高い価格で再販することが可能になるだろう。
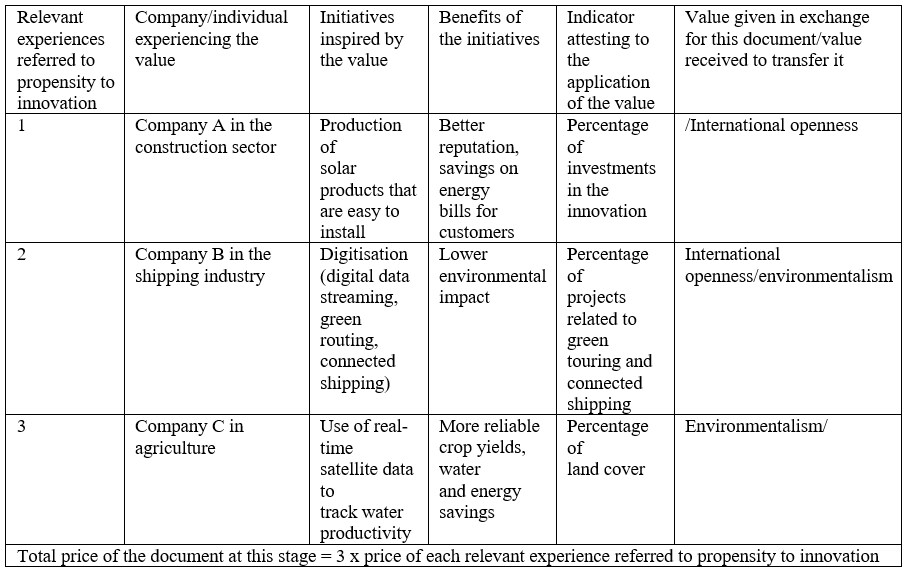
次の例は、この市場で取引可能な文書の一例であり、「技術革新への志向」という価値観に関連し、企業Aから企業Bへ、さらに企業Cへと譲渡されたものである。
図1.取引可能な文書