技術の活用が限定的であることが、後発開発途上国の構造転換への歩みを妨げています。
これらの国々は、技術能力を構築するため、複数の分野で対策を実施できます。
こうした移行の資金を確保するため、資源動員に関する革新的なアプローチを検討すべきです。
構造転換とは、生産性の低い分野から、生産性が高く、技能集約型の分野へと資源を移動させるプロセスであり、これにより開発と経済的キャッチアップが動き出します。一方、多くの国は構造転換を達成しており、数十年のうちに後発開発途上国(LDCs)は、この点で著しく遅れてきました。
後発開発途上国に構造転換が見られない要因の一つは、生産と輸出を商品に圧倒的に依存していることです。国連貿易開発会議(UNCTAD)の『コモディティと開発報告書2021』によれば、アフリカの後発開発途上国の75%超は、輸出収入の半分以上を商品生産に依存している一方、アジアの後発開発途上国は比較的多様化した輸出構成を持っています。
同報告書はまた、商品依存の罠から脱却し、構造転換を達成することは極めて困難であることを示唆しています。幸いなことに、技術とグローバルな統合の組み合わせが、この道筋において各国を後押しできます。
技術の進歩とその効果的な活用という点で、後発開発途上国はその梯子の下位にあります。世界知的所有権機関(WIPO)の『グローバル・イノベーション・インデックス2021』によれば、このインデックスは132か国の技術進歩の状況を監視しており、最下位四分位の32か国のうち21か国が後発開発途上国です。全体で順位付けされた22の後発開発途上国のうち、第2四分位に入っているのは1か国(タンザニア)のみです。
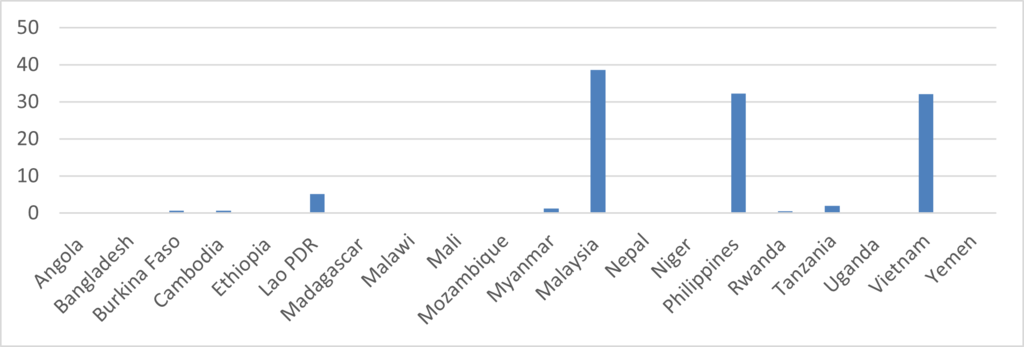
この傾向は後発開発途上国の輸出パターンにも表れており、構造転換の代理指標である高技術製造業の輸出シェアは、3か国(ラオス、ミャンマー、タンザニア)を除くすべての後発開発途上国で1%未満です。対照的に、マレーシア(38.6%)、フィリピン(36.2%)、ベトナム(36.1%)などの最良のパフォーマーは、ほとんどの後発開発途上国の30倍以上のシェアを持っています(下図参照)。
実証的な証拠によれば、国の「製品および輸出構成がその発展の軌道を決定する」ことが示されており、これは後発開発途上国にとって好ましい兆候ではありません製品および輸出構成がその発展の軌道を決定する。すべての種類の生産と輸出が成長と構造転換に同じ影響を与えるわけではないためです。
技術集約型、高付加価値型、より高度な製品の生産と輸出は、一次産品または半加工品の生産と輸出よりも多くの所得を生み出し、生産性と構造転換に好ましい影響をもたらします。したがって、一国が何を生産し輸出するかは極めて重要です。この理解と概念的枠組みに基づき、ハーバード大学成長研究所は経済複雑性指数(ECI)を開発しました。これは、一国の輸出の複雑性が、現在および将来の高水準の所得と技術能力に関連していることを裏付けています。
したがって、重要な問いは次の通りです。後発開発途上国は、構造転換の達成に必要な技術的高度化を確保するために不可欠な分野への投資を拡大できるのか。国内の資源制約がある中で、どのように追加の投資を動員できるのか。
インフラ
電力、信頼性が高く高速なインターネット接続、デジタルスキーなど、基盤となるハードおよびソフトのインフラは、技術を応用するための前提条件です。しかし、2019年時点で後発開発途上国の人口の52.8%が電力を利用できず、世界平均は90.1%でした。
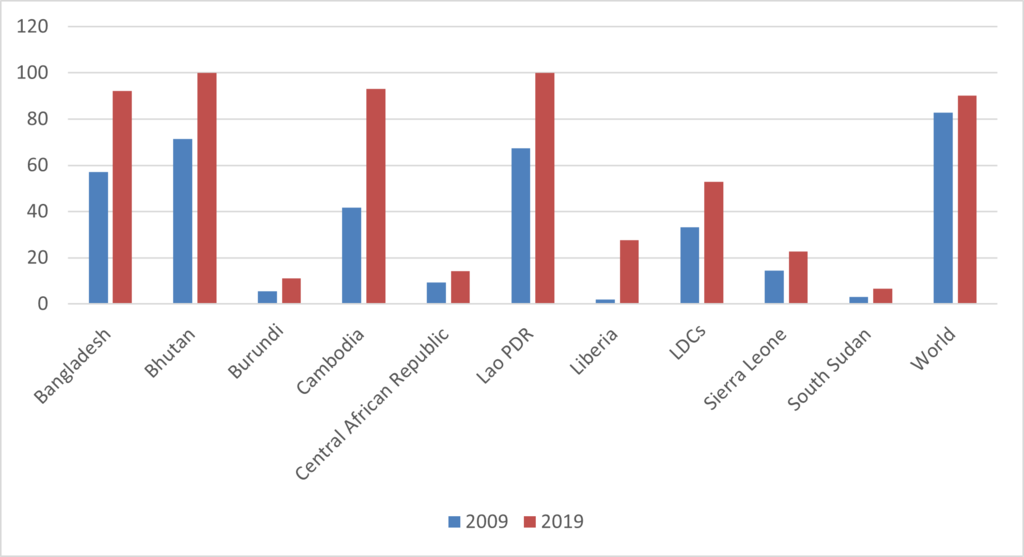
後発開発途上国の中でも大きなばらつきがあり、ブータンやラオスなどのアジアの後発開発途上国は100%の普及率を達成し、同地域の他の国々もそれに近い水準にあります。一方、アフリカの後発開発途上国は電力普及率が非常に低い状況です。後者の一部は、過去10年間に大きな進展を遂げられていません(上図参照)。
興味深いことに、後発開発途上国の人口の4分の3は携帯ブロードバンドネットワークでカバーされていますが、インターネットにアクセスできるのは4分の1に過ぎません。後発開発途上国が第4次産業革命(4IR)の一部である進化する技術の可能性を活用するには、デジタルブロードバンドインフラへのアクセスと手頃な価格が不可欠です。しかし、後発開発途上国のブロードバンド普及率は2016年以降1%で横ばいのままです。世界平均は15%です。
研究開発
GDPに占める研究開発費(GERD)の割合は、研究開発とイノベーションに資源を割り当てようとする政府の取り組みを示す良い指標です。所得グループ間には大きな格差があります。
利用可能なデータによれば、イスラエルや韓国などの国々はGDPの4%超を研究開発に支出している一方、後発開発途上国で1%に達した国はなく、カンボジアは0.1%、ウガンダは0.2%、エチオピア、マリ、ネパールは0.3%でした。0.7%に達した後発開発途上国は、ブルキナファソとルワンダの2か国のみです。2020年までに支出を1%超に増やすことを目指したルワンダに倣い、他の後発開発途上国もこの必要性を認識し、行動を起こすべきです。2020年までに支出を1%超に増やす。
スキル開発
技術の創出、導入、拡大には技術スキルが必要であり、後発開発途上国はこの点で二つの重大な課題に直面しています。第一に、人的資本への投資が少ないため、科学、技術、工学、数学(STEM)分野で訓練を受けた人的資本のストックは後発開発途上国では比較的低水準です。第二に、これらの分野で訓練を受けた人材は、スキルのミスマッチや適切な雇用機会の不足により、市場で有意義な雇用を見つけられずにいます。
第一の問題はSTEM分野への投資を強化することで解決できますが、第二の問題は、学術機関と民間セクターとの対話のための制度化されたメカニズムを設けることで解決できます。
資源の動員
後発開発途上国に典型的な特徴は資源が乏しいことであり、これは新型コロナウイルス感染症(COVID-19)のパンデミックとそれに伴う世界経済危機によってさらに悪化しています。これにより、後発開発途上国の財政余地と、危機の影響を緩和し回復に着手する能力が大幅に低下しました。
しかしながら、後発開発途上国は、南南協力、貿易のための援助(AfT)、海外直接投資、ブレンデッド・ファイナンス、インパクト投資などの外部資金源を通じて、商品輸出からの収入を活用し、技術能力を高度化できます。また、AfTを活用して他の外部資金源を生み出すべきです。
さらに、気候資金を含む持続可能な金融を呼び込み、AfTの資源を活用して気候変動に強い技術への投資を行い、グリーン・バリューチェーンへの統合を進めることもできます。ブロックチェーンなどの第4次産業革命技術を活用することで、炭素市場へのアクセスを得ることも可能です。
今年後半にドーハで開催される第5回後発開発途上国に関する国連会議は、後発開発途上国が変革的な変化の道筋を歩めるよう支援する国際社会の取り組みを再調整する、新たかつ時宜を得た機会となるでしょう。後発開発途上国が構造転換と所得水準の向上を達成できるようにするには、技術の高度化への投資計画に裏付けられた明確な戦略が必要です。




