米連邦準備制度理事会(FRB)のジェローム・パウエル理事は、世界の中央銀行関係者が集まった最近のジャクソンホール会合で、現在の米国経済は好調であるとの認識を示し、今後も利上げを継続する方針を確認した。
こうした姿勢はおそらく既に世界の金融市場で織り込まれており、世界的な大きな波紋は生じていないものの、今年初めにベネズエラとトルコで起きた事態は、米国の利上げサイクルを背景に、一部の経済がいかに脆弱になり得るかを、世界の政策当局者と投資家に否応なく思い起こさせている。
結局のところ、1998年の東南アジア通貨危機と2008年の世界金融危機は、歴史的に見ればそれほど遠い昔のことではない。偶然にも、どちらの年も末尾が8であり、一部の東洋文化では縁起の良い数字とされているが、今年も同様である。したがって、連邦準備制度理事会からの将来の金利動向に関するわずかな示唆であっても、世界中の投資家を緊張させ続けるだろう。
歴史的に見ると、連邦準備制度理事会による利上げサイクルは、新興市場で発行・取引される確定利付証券など、比較的リスクが高く流動性の低い資産の価格形成とボラティリティを左右する重要な要因となってきた。むしろ、近年の世界の債券、株式、為替市場の混乱は、一部の新興経済や新興金融市場における経済成長の存続可能性と持続可能性に、改めて疑問を投げかけている。
歴史が有益な基準となるならば、利上げに対応して新興経済で三種類のリスクが顕在化する可能性がある。
1. 資本逃避
新興市場経済が直面するリスクの最も明白かつ直接的な要因は、資本逃避である。連邦準備制度理事会による利上げは、米国と新興経済との金利差を縮小させ、米国証券の魅力を高める。国内外の資本が短期間に大量に一国から逃避すれば、国際収支は混乱し、金融の安定性が損なわれるおそれがある。
2. 資産価格の変動
より間接的ではあるが、おそらくより根本的な衝撃は、資本逃避の結果として生じる資産価格の変動である。連邦準備制度理事会が利下げを行い、世界的な資金調達コストが低下すると、通常は레버리지が大幅に拡大する。そのため、資金調達コストの急上昇と国内資本の不足は、企業収益と資産価格の両方を大幅に押し下げることになる。こうした資産価格の下落は、負債水準を急速に押し上げ、一国の債務負担をさらに増大させるだけでなく、変動リスクに大きくさらされていることが通常である同国の金融機関の資産の質も損なう。
3. 通貨の切り下げ
最後に、資本逃避と国内金融の安定性をめぐる不確実性の高まりが、自国通貨の切り下げにつながることがあり、それが資本逃避と資産価格の下落をさらに深刻化させる恐れがある。
過去には、同様の問題により、一部の新興経済が為替レートを大幅に切り下げるに至った。また、債務の不履行を選択した国もある。これは将来の借入コストを著しく高め、借り換えができなくなり、最終的には金融システムの崩壊につながりかねない。
近年こうした動きが一部で見られるものの、歴史が繰り返されることはまれであることを念頭に置くことが重要である。一つには、2008年の世界金融危機以降、米連邦準備制度理事会による資産買入れプログラム(量的緩和)の開始以来、世界経済はかなりの期間、未知の領域を進んできた。他の主要中央銀行による同様のプログラムも、世界経済に非常に大きな流動性を供給してきたため、これほど大規模な資産買入れ計画の終了と段階的な縮小でさえ、過去の利上げが影響を及ぼしたように、世界の流動性と資産価格の基調を損なわない可能性がある。結局のところ、潮が満ちれば全ての船が浮かぶ。利上げ後も、世界の流動性は歴史的に高い水準にとどまるだろう。
ただし、この論点の裏返しとして、世界の投資家が長期間にわたり、そうした緩和的な金融政策と過剰な流動性環境に慣れてきたことを踏まえると、利上げサイクルが予想外に加速すれば、投資家心理が冷え込み、世界の金融市場が混乱する大きなリスクがある。
もちろん、一国の債務状況の具体的な結果は、各国の経済状況と備えに大きく左右される。1998年の東南アジア通貨危機と2008年の世界金融危機以降、多くの新興経済は経常収支の黒字と外貨準備の増加の面で大きく改善した。しかし、基本的な構造改革にどこまで取り組んできたかは、依然として見極める必要がある。それこそが、各国の経済成長の持続可能性と強靭性を左右する決定要因である。
例えば、最大の新興経済である中国の状況は、過去10年間で大きく変化してきた。同国の経済規模と影響力は2008年の世界金融危機以降に飛躍的に拡大し、他の新興経済にとって非常に成功した手本を示すとともに、世界経済に必要とされていた成長の推進力をもたらした。
一方で、国内全体でのレバレッジの高まり、バブルのような不動産価格、上場企業の債務不履行の増加、そして多くのピアツーピア(P2P)融資プラットフォームの破綻は、他の多くの新興経済と同様に、中国の経済成長と金融システムの脆弱性に注目を集めている。
明るい材料としては、中国をはじめ多くの新興市場が、新たな危機が迫った場合に備えて、より強く、より経験を積み、より強靭になっていることが挙げられる。新たな懸念は、これら新興経済が、かつてないほど多くの債務を抱え込んでいる可能性があることだ。
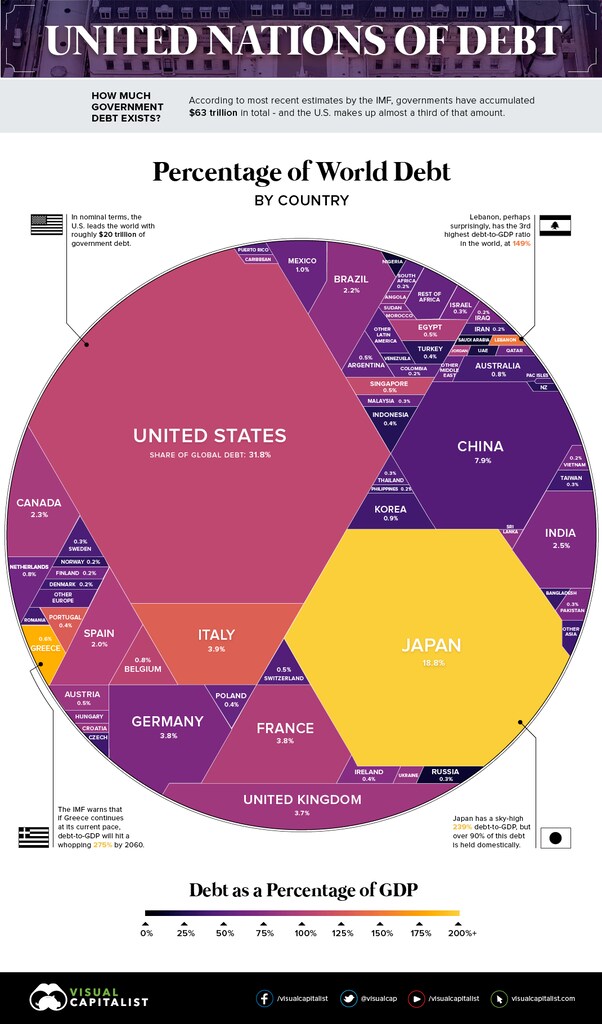
再び中国を例にとると、同国の国家レベルの債務残高は、2008年の対GDP比約160%から、2016年には対GDP比260%超へと増加した。その債務の一部は、2008年の世界金融危機の余波の中で、中国経済と世界全体を景気減速と景気後退から脱させる上で決定的な役割を果たした2009年の4兆元(5,860億ドル)の財政刺激策の資金源となった。
しかし、長期的な含意としては、2009年に行ったような大規模な景気刺激策を再び打ち出す余地は、中国にはそれほど残されていないということである。結局のところ、中国や他の新興経済が現在直面している問題の一部は、まさにこれまでに抱えた債務の帰結に由来している。
結局のところ、新興経済は、短期的な債務依存型の成長モデルを捨て、ある時点で労働生産性を高める独自の方法を見いだす必要がある。そうなって初めて、新興経済は世界の景気循環への依存や、米連邦準備制度理事会の金利決定に対する敏感な影響から、ついに脱却することができるだろう。




