男女間の年金格差は、世界中のほとんどの退職後所得制度に存在する問題です。
その原因と複合的な影響は、雇用と年金制度の設計、そして社会・文化的な問題に関連しています。
これらの問題は、人事および年金の責任者、政府、そして女性自身を含む複数のステークホルダーのレベルで解決する必要があります。
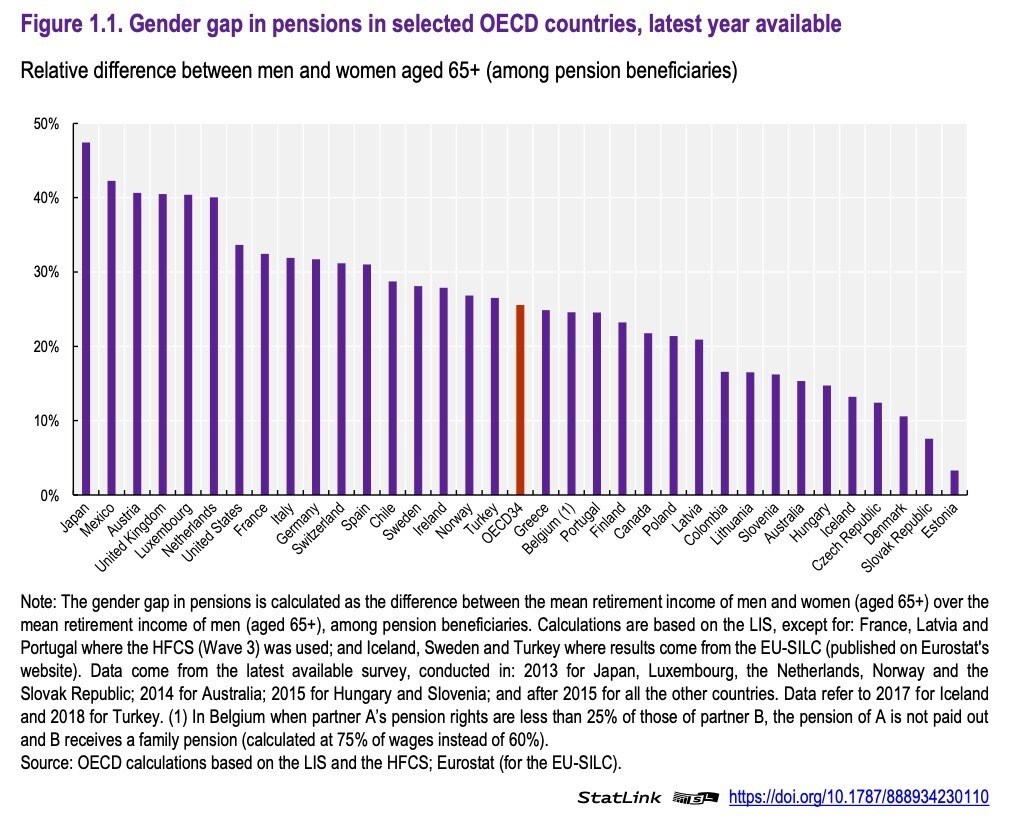
男女間の年金格差は、世界中の事実上すべての退職後所得制度に存在します。その差は顕著で、日本では50%近い格差がある一方、エストニアの格差は5%未満です。現在の価値に換算すると、平均賃金の場合、この格差は米国では年間8,400ドル、英国では年間6,000ポンドに相当する可能性があります。
男女間の年金格差の原因
1. 雇用に関連する要因
企業年金制度から生じる年金と雇用形態との間には直接的な関係があります。女性の年金が少なくなる理由は以下のとおりです。
平均的には労働市場への参入がやや遅いこと、および/または出産によるキャリアの中断、さらには早期退職により、キャリア期間が短くなること。
パートタイム勤務が多いこと。これは本人の選択による場合もあるものの、多くは親および/または介護者としての役割を果たすためのものです。
数年間にわたる就業の制限が、昇進の機会や昇給に長期的に及ぼす影響。
フルタイムで働く女性の平均給与が低いこと。その一方で、世界の組織の72%が、報酬戦略の一環として賃金の公平性を取り入れていると報告しているにもかかわらず。
ホスピタリティ、医療、教育など、女性が多く従事する産業の平均賃金は、男性が多く従事する産業よりも低くなっています。
2. 年金制度の設計に関連する要因
男女間の年金格差を助長する制度設計上の特徴がいくつかあり、以下が含まれます。
最低給与および/または最低労働時間を求める受給資格の制限。
有給の出産休暇または育児休暇中は、拠出金の支払いおよび/または年金給付の発生が求められない場合があること。
最低積立額または最低加入期間を求める場合、女性にとって年金の受給方法の選択肢が制限される可能性があること。
性別に基づく生命表により、女性は死亡率が低いため、年金額が少なくなること。
女性の平均寿命が長いことにより、以下の問題が悪影響を及ぼします。
年金支給時に遺族給付がないこと。
退職後の所得給付に物価連動がないこと。
確定給付型(DB)年金から確定拠出型(DC)制度への移行。同じ積立金であっても、女性の生涯所得は少なくなる可能性があります。
取り崩し/引き出しモデルにより、女性は死亡する前に所得が尽きてしまう可能性があること。
世界経済フォーラムは、男女間格差の解消に向けて何に取り組んでいるのでしょうか?
3. 社会・文化的な問題
多くの社会や文化に見られる特徴が、年金格差を助長しています。これには以下が含まれます。
手頃な価格で適切な質の保育サービスがないことにより、女性の就業機会が制限されること。
保育費用が任意の追加年金拠出の能力に影響を与えること。これらの費用は多くの場合女性が直接支払うため、貯蓄に回せる可処分所得が少なくなります。
個人が投資先を選択できる確定拠出型制度では、女性はリスク回避的になる傾向があり、長期的に見て運用利回りが低くなる可能性があります。
一部のケースでは、女性の金融リテラシーが低いこと。これも女性の金融上の意思決定に影響を及ぼす可能性があります。
年金基金からの広報活動やその他のキャンペーンは、女性特有のニーズを無視したり、女性の共感を得にくい言葉遣いをしたりすることが多くあります。
パートナーシップ期間中に蓄積された年金受給権は、離婚または別居時に均等に分割されない場合があります。
女性は、自分自身や退職後に向けた長期的な貯蓄よりも、家の購入やその他の家族への現在の支出を優先する傾向があります。
ジェンダーに関する固定観念により、教育面での差(例えば数学や理科など)が生じることや、女性が無償の家事・育児労働を多く担うことが当然視されることにつながる場合があります。
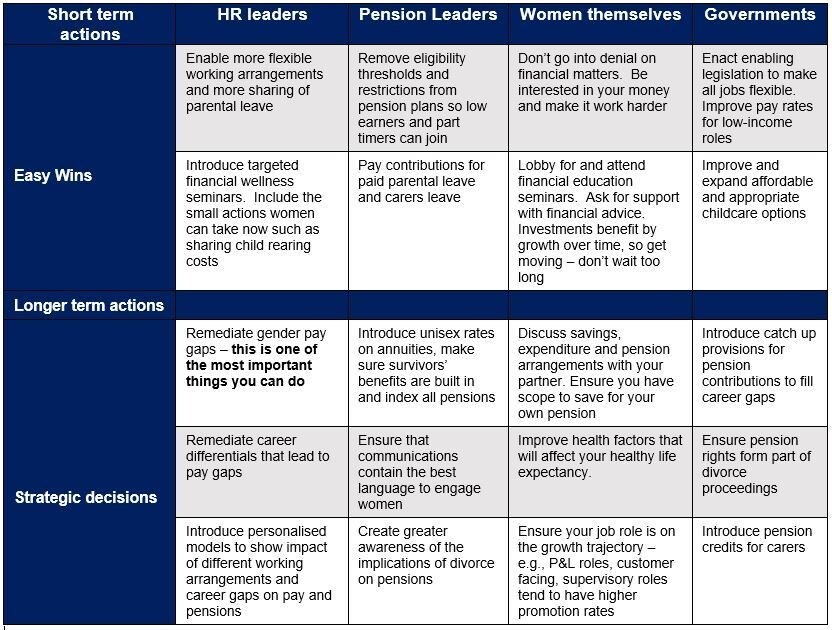
男女間の年金格差には、さまざまな原因と複合的な影響があるため、単一の解決策は存在しません。むしろ、この喫緊の課題には、複数の観点から、そして複数のステークホルダーが取り組む必要があります。
男女間の年金格差を解消する方法
年金を準備するには、生涯にわたる貯蓄が必要であることを念頭に置いてください。そのため、すでに高齢期に入っている人々は、大きな遅れを取り戻す必要があります。関係するステークホルダーに向けた主要な行動提言は以下のとおりです。