新たな報告書によると、投資家が市場を通さずに購入した住宅は、平均して市場に出品された場合よりも価値の半分で売却されており、その多くは低所得地域やマイノリティが多く住む地域に集中している。
この動きは住宅危機をさらに悪化させるものであり、2008年の金融危機の最中に始まった傾向が続いている。米国の住宅市場には新たな投資家、技術、家主が参入している。
米国の住宅市場が抱える問題に対処するため、米国の住宅危機を解決する全国委員会の設置が求められている。
2010年代は、米国の住宅市場が極端な変化を経験した時期だった。10年代初頭には、2008年の金融危機を受けて差し押さえられた数百万戸の住宅が一戸建て賃貸住宅に転換され、新たな家主が市場に参入した。10年代末には、パンデミックによって住宅価格が急騰し、その後家賃も上昇した。
その間に、遠隔地からの住宅購入や管理を可能にする新技術が登場し、新たな投資家が米国の住宅市場から増加するリターンを求めるようになった。米国の住宅市場は、供給が需要に追いついていない分野であり、借家人保護が弱いために賃貸住宅が魅力的な投資対象となっている。これが今日のアメリカの住宅市場の姿である。
のノワック・メトロ・ファイナンス・ラボ(ドレクセル大学)では、米国の住宅市場の新たな側面を理解することを目的とした独立した取り組みを開始した。これらの新たな投資家、家主、技術は、米国人の住宅の購入、売却、利用の仕方を変えており、米国の地域社会も変えつつある。さらに、継続的なジェントリフィケーションや立ち退きから、都市サービスの提供を脅かしかねない財政的課題に至るまで、その他の変化も進行中である。

住宅購入における投資家の台頭
私たちの最初の報告書は、2022年9月に発表されたものであり、米国の代表的な中規模都市3か所における投資家による購入に焦点を当てた。その結果、投資家の活動は、住宅ローン申請の却下率が高く、非白人人口が多く、空き家率が高く、売却価格が低い地域に集中していることが明らかになった。
これらの投資家は、大規模な機関投資家から、数戸のみを所有する小規模な「ママ・アンド・パパ」型の家主まで多岐にわたる。住宅市場におけるこうした投資家による購入は、購入プロセスをより困難にし、初めて住宅を購入する人や第一世代の住宅所有者を締め出している。同時に、法人の所有者を特定することは往々にして難しく、家主の複雑に絡み合った網を理解することはさらに困難になっている。
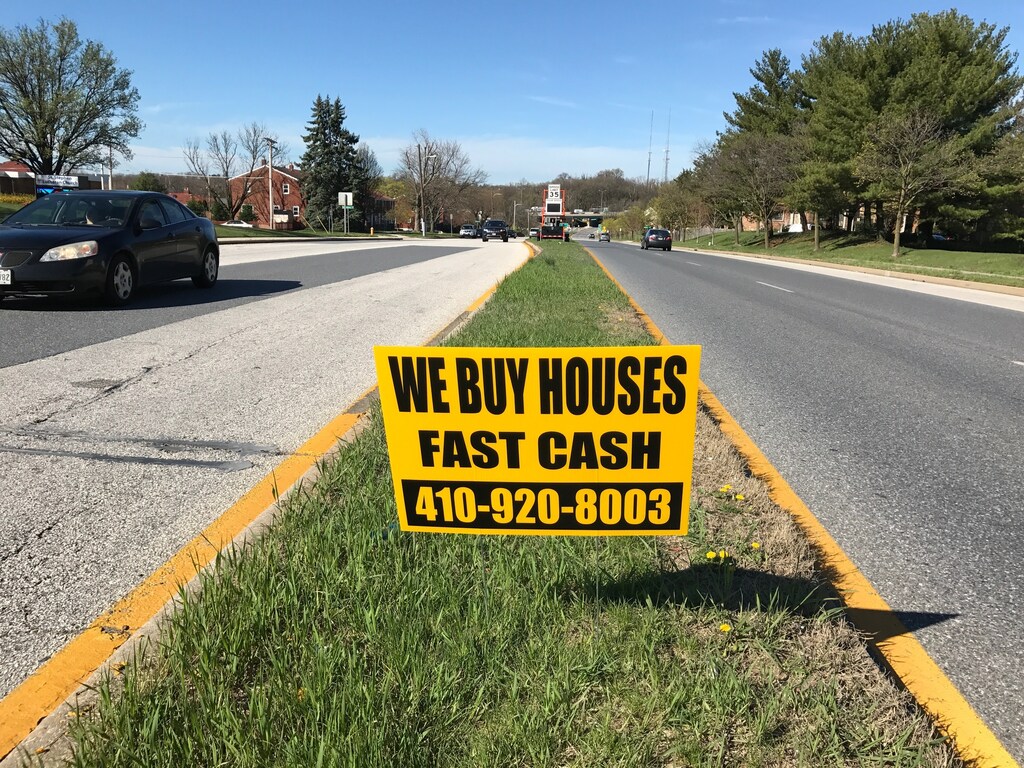
私たちの最新の報告書は、市場に出されていない住宅への投資家による購入に注目している。米国の都市で時間を過ごしたことのある人なら誰でも、「We Buy Houses(住宅買取)」の看板を見たことがあるだろう。電柱や広告看板には、「どんな状態の住宅でも今すぐ現金で」買い取ると書かれている。今日、多くの住宅所有者は、住宅を買い取ると申し出るテキストメッセージ、電話、郵便物、ドアハンガーの絶え間ない攻勢にさらされている。私たちの新しい報告書「We Buy Houses: You Lose Out」は、フィラデルフィアにおける住宅価格に対するこれらの投資家の影響を検証している。フィラデルフィアは、より大きな米国の住宅市場の縮図である。
本報告書では、不動産仲介業者が物件を「市場に出す」ために利用するプラットフォームである複数掲載サービス(MLS)を通じて売買された住宅と、それ以外で売買された住宅を比較している。その結果、MLSに掲載される前に投資家が購入した住宅は、掲載後に個人へ売却された住宅と比べて、平均で51%安く取得されていたことが判明した。この大幅な割安は、物件の状態、立地、設備の違いを考慮した場合でも変わらなかった。フィラデルフィア全体では、過去5年間にわたり、売主の損失は年間約1億ドルに上っている。
過去30年間、手頃な価格の住宅の供給、融資、保全に関して革新的な取り組みはほとんど行われてこなかった。
ブルース・カッツ、ノワック・メトロ・ファイナンス・ラボ所長 | ベン・プライス、ノワック・メトロ・ファイナンス・ラボ研究員
住宅市場にとっての不利な取引
これらの購入の地理的分布も市内で極めて不均衡であった。住宅売買の大半は、MLSを介して自宅に居住する所有者同士で行われていた。しかし、フィラデルフィア北部および西部の一部地域(所得が低く、非白人人口が多く、住宅価値が低い、歴史的に疎外されてきた地域)では、MLSを通さない投資家への売却がより一般的であった。一部の小規模な地域では、これが最も一般的な取引形態であった。
アトランタ、イリノイ、テキサス、フィラデルフィア、アーカンソーなど多様な地域の州および自治体は、この種の取引の規制を開始しており、これは全国的な問題であることを強く示している。
私たちの報告書は、住宅所有者、住宅購入者、借家人を支援するための一連の政策的解決策を提言してきた。これには、初めて住宅を購入する人や第一世代の購入者にとって住宅購入をより容易にする新たな金融の仕組みが含まれる。また、住宅の所有権に関するより良い借家人保護と情報開示が必要である。卸売業者(ホールセーラー)については、情報開示、免許、課税に関する新たなルールを設け、法的な精査を強化する必要がある。
実際、投資家による購入、卸売による不動産取引、その他の非公式な住宅取引は、より大きな問題、すなわち米国の壊れた住宅制度の症状である。
過去30年間、手頃な価格の住宅の供給、融資、保全に関して革新的な取り組みはほとんど行われてこなかった。借家人の費用負担は増大しており、多くの人々が持ち家から永久に締め出されるように見える。人種間の持ち家格差は50年間ほとんど縮まっていない。州や都市は解決策に関して周縁的な手直しを試みてきたが、目立った成果はほとんど得られていない。
住宅について全国的な再評価が必要である
最新の報告書の発表に続く週に、私たちは第3弾の報告書を公表し、米国の住宅危機を解決するための全国委員会の設置を求めた。この委員会は、連邦、州、地方の各レベルの公務員、金融機関、開発業者、擁護団体、その他の幅広い利害関係者で構成されるべきである。
この委員会は、米国の住宅危機の本質と範囲、ならびにそれが米国の政治経済のあらゆる分野にどのように影響しているかについての根本的な問題を検討する任務を負うことになる。また、州や地方自治体全体で容易に導入できる、革新的な住宅慣行の解決策のデータベースを構築する。同時に、連邦、州、地方の各レベルにおける新たな住宅政策と金融の方向性を示すことにもなる。住宅委員会の必要性は明らかであり、今まさに住宅委員会を設置すべき時である。
これら3つの報告書は、住宅市場の現状について私たちが把握していることを示すものであり、ラボでは現在も取り組んでいる課題がさらに多くある。今後10年は、米国の住宅にとって極めて重要な時期となる。全米の州は、制限的な区画規制などの供給制限の緩和を検討している。しかし、住宅市場における寄生的資本の台頭は、供給の増加が問題解決の一部に過ぎないことを意味する。米国政府のすべてのレベルは、搾取的な投資家への対策から資産形成の機会の提供に至るまで、米国の住宅市場における公平性と公正性の推進に取り組む必要がある。




