途上国へのマイクロ融資をわずかに拡大すれば、1,050万人以上を極度の貧困から救い出せる可能性がある。これは、先月「The B.E. Journal of Macroeconomics」に掲載された私の研究が示す結論の一つだ。この研究では、マイクロファイナンスは貧困世帯の数を減らすだけでなく、貧困の深刻さも和らげることが分かった。
現在、世界人口の12%に当たる8億3,600万人が極度の貧困に直面している。1日1.25米ドル未満で暮らす人々だ。1998年から2013年までの106の途上国のデータを用いて、貧困削減策としてのマイクロ融資の効果を調べたところ、顧客1人当たりのマイクロファイナンス総融資残高がわずか10%増えるだけで、この人数を1.26%減らせる可能性があることが分かった。
世界は過去15年間、国連のミレニアム開発目標(MDGs)の達成に向けて一定の進展を遂げてきた。同目標では、飢餓と貧困の撲滅が世界的な課題の最優先事項に掲げられたが、極度の貧困はいまなお喫緊の課題だ。2015~2030年の持続可能な開発目標でも、引き続き優先課題となっている。
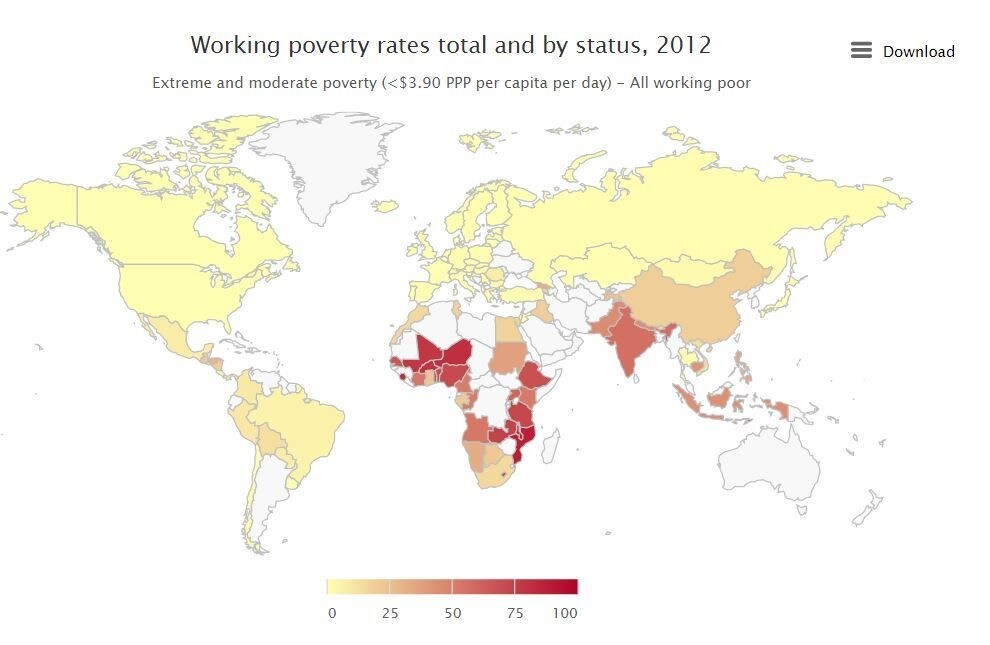
MDG Monitorによると、極度の貧困状態にある世界人口の割合は、1990年の50%から2015年には14%に低下した。しかし、サハラ以南のアフリカでは、人口の40%を超える人々が今も1日1.25米ドル未満で暮らしている。また、西アジアでは極度の貧困が増加したようだ。
貧困は後退したかもしれないが、人々の暮らしに今なお大きな影響を及ぼしている。
マイクロファイナンスと貧困削減
貯蓄口座や金融教育など、ほかの金融サービスと併せて、極貧層に少額融資(10米ドルから500米ドルまで)を提供する取り組みは、経済学者のモハメド・ユヌスが考案したものだ。
1970年代、ユヌスはバングラデシュのジョブラ村の貧しい女性たちに融資を始めた。女性たちが収入を生む事業を立ち上げ、自分と家族を支えられるようにするためだ。こうした試みが評価され、2006年、ユヌスとマイクロクレジットを中心に活動するグラミン銀行はノーベル平和賞を受賞した。
それ以来、さまざまな形態のマイクロ融資プログラムが多くの国で導入されてきた。インドから米国まで広がっている。アドボカシー団体のマイクロクレジット・サミット・キャンペーンが2015年に発表した報告書によると、2013年までに約3,098のマイクロファイナンス機関が世界で2億1,100万人を超える顧客にサービスを提供し、そのうち半数弱が極度の貧困状態にあった。
2017年には、零細・小規模・中規模企業へのマイクロファイナンス投資市場と、こうした企業への金融サービスの提供が、平均で10~15%成長すると予測されている。インドとアジア太平洋地域では、さらに高い成長が見込まれる。
信用を得ることで、貧しい人々は起業家となり、収入を増やして生活の質を高められる。多くの貸し手は少額融資や金融サービスに加えて、同じ立場の人々による支援、ネットワーキングの機会、さらには医療も提供し、顧客が小規模事業を成功させる可能性を高めている。
こうした取り組みによって、多くの経済学者が指摘するように、マイクロファイナンスが貧困を削減する大きな可能性を持つことが示されている。
2010年当時、ショバ・ヴァカデは400米ドルの融資を受けて自分の事業を始めた。ムンバイのスラムにある自宅の外で、ビーズをひもに通してネックレスを作っている。ダニッシュ・シディキ/ロイター
しかし、マイクロファイナンスが実際に効果を上げているかを示す証拠は一様ではない。パキスタンの農村部、ケニアの都市部、ウガンダなどの途上国で影響を調べた研究は、モハマド・ユヌスの革新的な取り組みの前提を裏付ける一方で、否定する結果も示している。
世界各地から得られた証拠
私の研究は、結論の出ていないこうした証拠を解釈し、各国の情報を集めてより明確な全体像を描くマクロ経済的なアプローチをとった。
公式には、貧困は世界銀行の2つの指標で測定される。貧困者比率(1日1.25米ドルの基準を下回る人口の割合)と貧困ギャップ(人々が平均してその基準をどれほど下回っているかを評価し、割合で示す指標)だ。
私の分析で重要な変数となるのは、マイクロファイナンス・プログラムへの参加だ。調査対象の各国について、総顧客数が国民人口に占める割合と、平均融資額(総融資残高を総顧客数で割った値)の2通りで定義した。マイクロファイナンスのデータは、マイクロクレジット・サミット・キャンペーンおよびマイクロファイナンス監査機関MIX Marketから入手した。
分析の結果、マイクロファイナンスへの参加と貧困の間には負の関係があることが分かった。つまり、ある国で少額融資を受ける人が増えるほど、その国の貧困は減少する。したがって、平均的な途上国では、顧客1人当たりの総融資残高がわずか10%増加するだけで、極度の貧困率を0.0126パーセントポイント下げられる可能性がある。
また、マイクロファイナンスは貧困の深さも軽減し、人々の1日当たりの生活費と、現在の極度の貧困の基準である1日1.25米ドルとの差を縮めることが分かった(貧困でない人の不足額は0%)。
政策への示唆
マイクロファイナンスは万能薬ではない。数多くの研究が示すように、国ごとの事情や文化的要因は、マイクロファイナンスが貧困にどう作用するかを左右する。また時には、悲惨な失敗の事例もある。ごく少額の融資でさえ返済できず、世帯がさらに深刻な困窮に追い込まれたケースだ。
とはいえ、私の研究は、マイクロクレジットの拡大が貧しい国々に恩恵をもたらすことを示唆している。各国政府や国際開発機関は、根深い世界的課題に取り組むうえで単一の方策には限界があることを踏まえつつ、貧困削減の手段としてマイクロファイナンスを引き続き推進できる。




