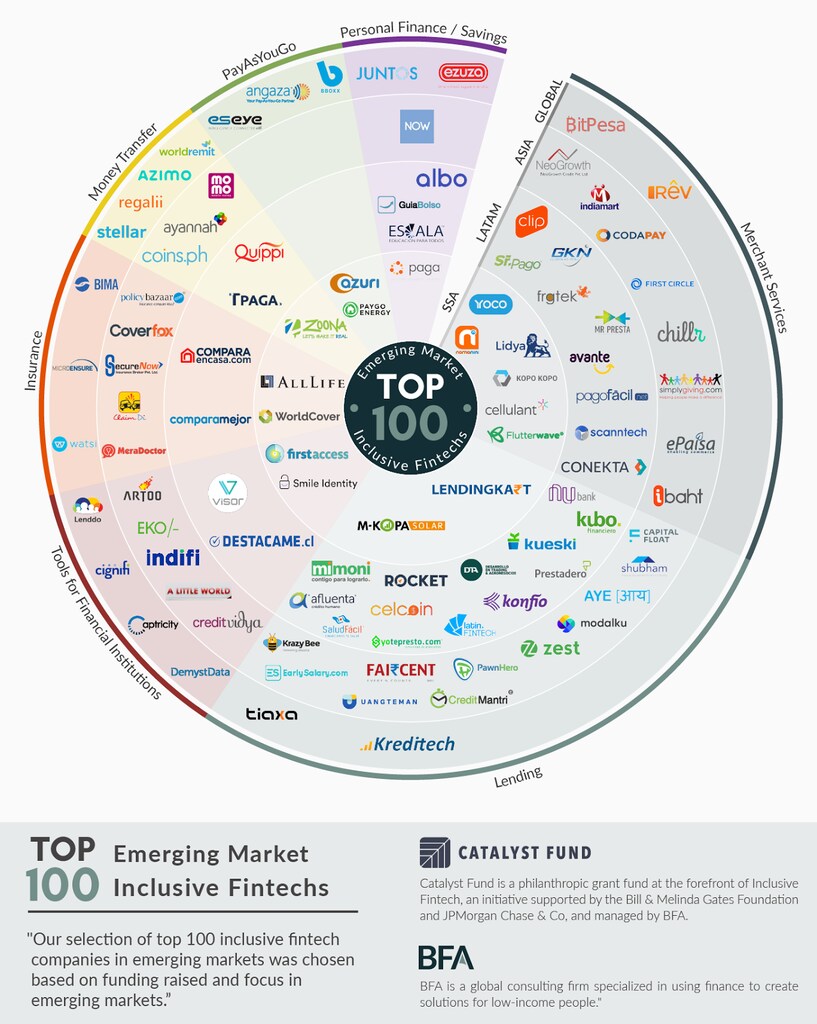
WePayやOscarのような企業をご存じかもしれません。WePayはオンライン決済サービスのプロバイダーで、Oscarは利用者とテクノロジーを重視する健康保険会社です。こうしたフィンテック企業が米国の金融サービス分野の変革に貢献しているのを目にしたこともあるでしょう。では、グローバルサウスでは何が起きているのでしょうか。そこでは、ピラミッドの底辺層に向けたフィンテック製品やサービス、すなわち「包摂的フィンテック」が、TalaやBranchなどの企業によって独自の発展を遂げています。この分野は成長しており、新興市場で調達した資金額に基づく包摂的フィンテック企業トップ100のリストを作成できるほどです。
先進国と同様に、新興市場のフィンテックの可能性は、最新技術を迅速に取り入れ、変化する消費者行動を的確に捉える力にあります。この力を生み出すのは、つかみどころのない要素ではありません。リーンな製品管理とデザインの採用です。これは考え方であり、一連のプロセスでもあります。歴史的に、新しく規模の小さい企業ほど採用しやすいものでした。技術支援を提供する中で、包摂的フィンテックのスタートアップから成る当基金のポートフォリオCatalyst Fundは、革新的なフィンテック・スタートアップが銀行や既存の事業者に対して優位に立つ重要な領域を見いだしてきました。こうした手法を採用する現代のテクノロジーやテック企業には、より良い成果を可能にする特有の性質があります。
利用しやすさ
従来の金融では、消費者の信用力は長年、高額資産の保有や安定した収入源の有無を基準に判断されてきました。しかし、包摂的フィンテックの事業者は、携帯電話のデータやソーシャルネットワークなど、従来とは異なるデータ源を活用して対象範囲を広げられます。これにより、新興市場のフィンテック企業は新たな顧客にリーチし、従来は金融システムから取り残されていた人々にもサービスを提供できます。金融サービス提供者と提携してその能力を高めるか、低所得層に合わせて製品を全面的に再設計することで実現しています。たとえば、次の2つの方法があります。
代替的な信用スコアリング:包摂的フィンテック企業は、金融の民主化を支援する強力なツールを金融サービスのエコシステムに取り入れています。低所得層の多くは信用履歴も担保も持っていません。モバイルデータやソーシャルネットワークなど、従来とは異なるデータ源を活用することで、TALA、Lenddo、DemystDataなどの代替的な信用スコアリング企業は、銀行がこれまで見過ごしていたかもしれない顧客に融資の機会を開くことができます。
2011年以来、Lenddoは240万人の申請者の金融包摂の拡大を支援してきました。たとえば、Destacame*は約1,000人が初めて融資を受けるのを支援しました。また、チリ人とメキシコ人20万人以上が無料で信用情報を確認できるようにしました。
保険:代替的な信用スコアリングが、より多くの人々に金融サービスを開くうえで明らかな役割を果たす一方、他の分野でも別の製品について同様の取り組みが進んでいます。保険分野では、新興市場を代表するインシュアテック事業者Bimaが2,400万人にサービスを提供し、そのうち90%はそれまで保険に加入したことがありませんでした。ブラジルのToGarantido*も、現在の顧客の90%が初めて保険を利用しているとしています。ガーナでは農家が通常、作物保険に加入していませんが、WorldCover*の顧客基盤に属する農家の95%は、現在、保険契約で補償されています。
手頃な価格と柔軟性
包摂的フィンテックは、特に従量課金(PAYGo)モデルを通じて、より手頃な価格と柔軟な支払いプランを提供してきました。PAYGoの仕組みでは、顧客は商品やサービスの代金を、最初に大きな一括払いをする代わりに、毎日、毎週、あるいは毎月支払えます。
PAYGo太陽光発電:PAYGoモデルは、クリーンエネルギーなど複数の分野で、顧客がより手頃な製品を利用できるようにしてきました。利用者は、負担の大きい初期費用を払わずに、資金に余裕があるときに電気料金を前払いできます。
たとえば、発展途上地域の農村向けに太陽光発電の家庭用照明・充電システムを開発するAngaza Designは、革新的なPAYGoシステムを採用しています。サハラ以南アフリカでは、世帯が収入の最大10~25%を燃料費に費やすことがあります。顧客は1~5ドルの少額の頭金を支払い、その後、太陽光発電を利用するために毎週1~2ドルを支払う形で始められます。PayGo Energy*は、ガスの消費量を記録し、利用者の与信残高を監視し、残高がなくなるとバルブを閉じる独自のスマートメーター技術を開発しました。また顧客は、従来の灯油より安価で健康への影響も少ないLPGを利用できます。
顧客中心のデザイン
従来型の金融サービスの利用者は、長い契約書、隠れた手数料や条件、わかりにくいユーザーインターフェースについて、長年不満を訴えてきました。一方、迅速な試験導入、反復的な改善、方向転換によって、フィンテック企業はより利用者中心になれることがわかっています。フィンテック企業の多くは、利用者の立場に立ち、サービス開始から利用まで、シンプルで使いやすい製品を設計するための原則を取り入れています。
融資:たとえばBranchは、多くの顧客にとって同社のアプリが、操作に不慣れな利用者がFacebookやWhatsAppの次に使い方を覚える、2つ目または3つ目のアプリになると認識していました。そこでBranchは意図的にユーザーインターフェースを設計し、利用者が一度に1つの操作を行うようにしました。
貯蓄:Escala Educación*の顧客は、わかりやすい説明と情報開示に加え、従来の銀行で経験するよりもはるかに簡単な申請手続きを利用できます。シンプルさと利用者中心のデザインは、スタートアップが顧客の信頼を育む方法のほんの一例です。
保険: MobiLife*では、申込者はアプリで3つの質問に答えるだけで保険契約を有効にできます。追加の書類や健康診断は必要ありません。
スピード
高度な分析により、フィンテック企業はより迅速に事業を進められます。従来型のマイクロ保険会社では保険契約や融資の承認に数日かかることがありますが、フィンテック企業ならビッグデータ、アルゴリズム、機械学習のいずれか、または複数を活用して数分で対応できます。
融資:たとえば、銀行より低い金利で中小企業向けの少額融資を提供するメキシコのスタートアップKonfíoから借り入れる場合、自動化と高精度な予測アルゴリズムにより、融資金は数時間で受け取れます。
デジタルID:ケニアでは、Smile Identity*の利用者は自撮り写真を使ってアカウントにログインし、取引を認証できます。店舗で写真を撮ってもらい、代理店や銀行まで出向くなど、本人確認に長い手続きが必要な地域では、これは非常に効率的です。
すべての人にデータ優先、モバイル優先を
現代的なテクノロジーの手法とリーンな事業慣行は、新規参入企業にも既存企業にも、金融をさらに包摂的にするための「強化」に役立ちます。こうしたツールはあらゆる企業が利用でき、学び、育てていく価値のある強力な包摂の推進力です。
フィンテック・スタートアップの「データ優先、モバイル優先」の知見や手法は、製品やサービスの提供をより利用しやすく、使いやすく、安価で迅速なものにするうえで、とりわけ有効です。今日、フィンテック企業は従来とは異なるデータ源やモバイルプラットフォームを活用し、低所得層の消費者についてより深く理解し、潜在需要を引き出すサービスや製品を提供できます。さらに、高度な分析によって企業はより良い判断を下し、低所得層の細分化された市場の中から、事業として成り立つ機会を見つけられます。
* Catalyst Fundのポートフォリオに属する企業。同基金は、Bill & Melinda Gates FoundationとJPMorgan Chase & Coの支援を受ける包摂的フィンテック助成基金で、BFAが運営しています。




