COVID-19は景気後退を引き起こしており、ワクチンが利用可能になれば、世界経済は2022年後半までに回復すると予想されている。
景気後退はどれも異なるが、歴史はパンデミックに起因する現在の景気低迷について教訓を与えてくれる。
先行きが極めて不透明な中、政策立案者は、経済が軌道に戻るまで、減税を維持し、財政再建計画を策定し、新たな規制を回避することに注力すべきである。エコノミストのマイケル・ボスキン氏が寄稿。
歴史的に大きな落ち込みとなったCOVID-19による景気後退は、ほとんどの国で底を打ったようにみえる。しかし現在の民間および公式予測は、正しければ、ほとんどの経済が以前の好況時のピークを回復するのは2022年後半以降になることを意味する。パンデミックの推移や、治療法およびワクチンの効果的な普及だけでなく、追求される金融、財政、貿易、規制の各政策にも大きく左右される。したがって、政策立案者や論者は、効果的な対応策を探るため、過去の事例を検証している。
景気後退はいずれも直接的な原因が異なる。第2次世界大戦後の米国では、インフレの高進を抑えるための米連邦準備制度理事会(FRB)による金融引き締めの後に、いくつかの景気後退が起きた。1973~75年と1981~82年の大幅な景気後退は、大規模な石油ショックの後に起きた(当時の経済は、現在よりもエネルギー輸入への依存度が高かった)。また2001年の景気後退は、ドットコムバブルの崩壊後に起きた。
一方、米国の2008~09年の「大不況」は、過剰なレバレッジをかけた金融機関に起因する危機によって引き起こされた。米国は、従来であれば住宅ローンの審査を通らなかったはずの人々にも融資を拡大する、連続的な社会的operation(エンジニアリング)を行い、住宅価格と家計債務比率を持続不可能な水準まで押し上げた。その後の住宅価格の下落、差し押さえの急増、失業の拡大が総需要を直撃し、戦後時代で3番目の大きな景気後退をもたらした。
最後に、COVIDによる景気後退は、対面での「不要不急」の経済活動をすべて停止させた、前例のないロックダウン措置の後に訪れた。当初は大規模な供給側のショックであったものが、失業の急増、回復見通しに関する高い不確実性、オンライン限定のショッピング、個人貯蓄の増加により、すぐに需要不足へと変化した。
大きな景気後退の後には通常、急速な回復が続く。これは、1970年代と1980年代に年間GDP成長率が4%を超えた時期が示している通りである。同様に、1990~91年のような軽度の景気後退の後には、通常、比較的緩やかな回復が続く。ノーベル経済学賞受賞者のミルトン・フリードマン はこの現象を(バイオリンの弦を引き合いに出して)「撥弦(はつげん)」効果と名付けた。
しかし2008年以降の大不況の後には、8年にわたる半分のペース(年2%)の成長が続いた。以前の大きな景気後退からの回復と同程度の力強い回復があれば、4年間でおよそ2,000万人年(1人のフルタイム職を1年間)の雇用を創出できたと考えられる。この低迷の原因としては多くの説明が考えられる。一つは、政府がオバマケア、銀行規制、エネルギー規制によって経済の広範な領域を再構築しようとしたことで大きな不確実性が生まれ、雇用と投資が抑制されたことである。もう一つは、政策対応が損なったことで、労働意欲が低下したことである。
大不況の後、経済を刺激するための金融・財政措置が次々と講じられた。FRBには政策金利の目標を5%からゼロまで引き下げる十分な余地があり、その水準を7年間維持した。その間、救済措置、支援策、通貨スワップ枠、そして約3兆ドル相当の資産購入(国債および住宅ローン担保証券)も実施した。しかし収穫逓減が生じた。貸し出されていない超過準備に、さらに1兆ドルを上乗せしても(それに対してFRBは利息を支払っている)、経済にはほとんど効果がない。
2007年の米国の債務対GDP比率は35%であった。金融危機の後、米国は財政措置を講じた。その中には2009年の8,000億ドル超の景気刺激策、同規模の2010年の減税および失業給付法案、さらに30億ドルの「クラッシュ・フォー・キャッシュ(買い替え補助)」プログラムなどの措置が含まれていた。2013年までに債務対GDP比率は2倍以上に上昇し、72%に達した。結局のところ、景気循環の影響を調整した後でも、オバマ政権は第2次世界大戦以降のどの政権よりも大きな財政赤字を計上した。もっとも、トランプ政権はすでにその記録を上回っている。どの政権よりも。
2008年以降の期間を通じて、ケインズ派は実際に得られたものよりもはるかに強い回復を予想していた(実際、オバマ政権の経済学者は、現在の学術的推計の3倍の支出乗数を用いていた推計)。公平に言えば、危機の最中には大きな不確実性があった。それでも、多くの政策決定は宣伝通りの成果を上げなかった。主な誤りの一つは、オバマ大統領が、自身のシンプソン・ボウルズ委員会が提案した財政赤字削減に関する妥当な勧告を採用しなかったことである。
COVID-19以前、失業率は歴史的な低水準にあり、インフレは抑制されており、家計の債務負担はGDP比で大不況以前よりもはるかに低かった。企業債務は増加していたが、返済コストは管理可能な水準だった。FRBには金利を引き下げる余地がほとんどなく、そのバランスシートは約4兆ドルに膨らんでいた。ドナルド・トランプ大統領の下でも、連邦政府の財政赤字と債務は、繁栄した平時の基準からすると依然として膨大であった。
パンデミックへの対応として、FRBは速やかにゼロ金利政策を採用し、いくつかの市場に対する支援を行い、バランスシートを7兆ドル超にまで拡大した。7兆ドル。従来の漸進主義的なアプローチを放棄した。議会が企業や家計を支援するために制定した財政措置は、すでに数兆ドルに上っている。さらにトランプ大統領は、給与税の延期や家計への追加給付を目的とした大統領令をすでに発令している。不確実な要素としては、来年、民主党政権および議会が誕生する可能性があり、その場合、2021年に大規模な増税、支出拡大、規制拡大を進める可能性が高い。
2008年以降の大不況からの回復は、株式市場が力強く反発したにもかかわらず非常に緩慢だったため、今年の初めには、これを別の大きな景気後退への対応モデルとして考える人はほとんどいなかった。長期的には、経済成長率の違いや、長く持続する好況の実現こそが、教訓を探す際に人々が思い出す傾向にあるものである。
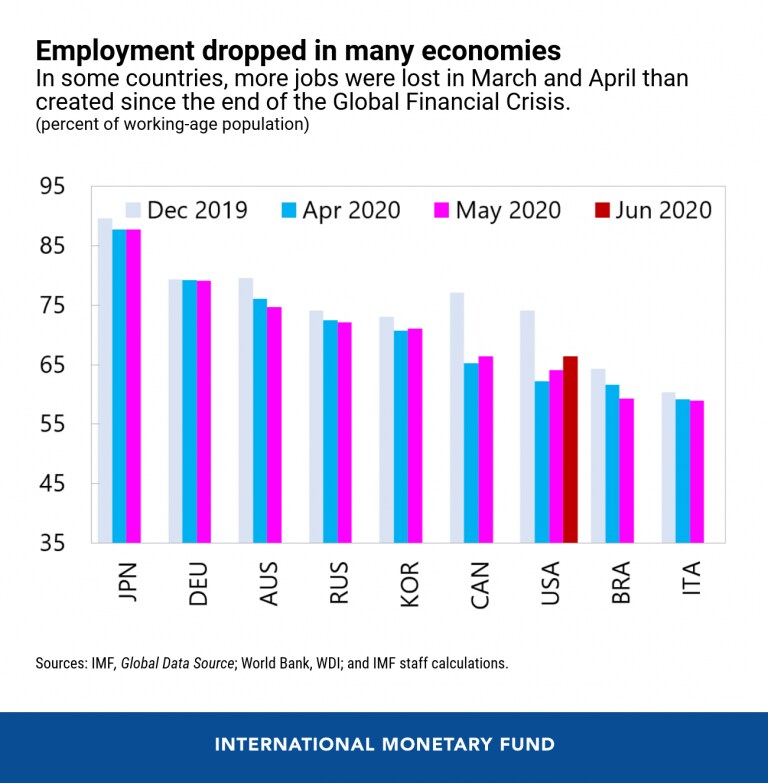
COVIDによる景気後退では、経済状況がパンデミックの推移と密接に結びついているため、回復の道筋を自信を持って予測することはできない。生産と雇用の減少は大不況時よりもはるかに大きく、かつ急速に起きた。また、初期のV字型回復は鈍化しつつあるようで、より緩やかなペースで続く可能性が高い。長期的な影響としては、中小企業と人的資本の大幅な喪失(失業やオンライン限定の授業によるもの)、より恒常的なテレワーク、デジタルトランスフォーメーションの加速、そして一部の分野における集中の進行と競争の低下などが考えられる。
学術研究に基づく暫定的な教訓としては、政策立案者は経済が回復するまで新たな規制を先送りし、追加の財政措置を減税と、状況に応じた信頼できる財政再建計画の実施に振り向けるべきだということが示唆されている。これは、次の大きな危機が訪れたときに、より悪い状況に陥ることを避けるためである。




