インドネシアなどの途上国では、人口の大半(97.2%)が中小企業(SME)に雇用されている。
経済を活性化するには、こうした中小企業がより大きな企業へと成長する必要がある。
グローバル・バリューチェーンに参加すれば、中小企業は経済発展の機会を得やすくなる。
インドネシアは中所得国の罠に陥りかねない瀬戸際にある。過去20年間に国内全体で大幅な成長を遂げたにもかかわらず、真の潜在力を発揮できていないようだ。その背景には、国内に長年存続する大企業が不足していることがあるのかもしれない。多くの企業は規模が小さく、事業の拡大に苦労している。確立された大企業の不足は、一般市民の長期的な所得の可能性にも影響を及ぼす。
大半のOECD加盟国では、大企業とみなされる企業は全体のわずか1%だが、労働人口のおよそ40%を雇用している。一方、インドネシアなどの途上国では、多くの人々(97.2%)が中小企業(SME)に雇用されている。中小企業は事業環境の変動を受けやすく、従業員に長期的な雇用の安定や健康保険、さらには長期的な所得向上の可能性を常に提供できるとは限らないため、これは問題となる。したがって、経済を活性化するには、こうした中小企業がより確立された企業へと成長する必要があるのは当然だ。
しかしインドネシアでは、地元製品を支援する取り組みが何十年も続いてきたにもかかわらず、地場企業の成長は遅れている。中小企業の競争力は依然として低く、付加価値総額または輸出のうち占める割合はわずか約3分の1にとどまる。この隔たりは、規模の小ささと経験の乏しさによる中小企業の相対的な生産性の低さが原因で、投資資金、情報、技能、技術へのアクセスが限られている。

グローバル・バリューチェーンに参加すれば、中小企業は経済発展の機会を得やすくなる。残念ながら、こうした恩恵の大半は多くの場合、大企業や多国籍企業が享受し、中小企業は取り残されている。輸入中間財や外国技術に多く触れる中小企業ほど、労働生産性が高いことをデータが示しているにもかかわらず、そうした状況にある。
中小企業がグローバル・バリューチェーンへの参加からどう恩恵を受けるかを考えるとき、通常は輸出能力をどう高めるかに注目するため、これは興味深い。だが、グローバル・バリューチェーンへの参加は双方向に行える。中間財という形でバリューチェーンから投入財を受け取り、最終製品を生産することも、完成品を輸出することもできる。
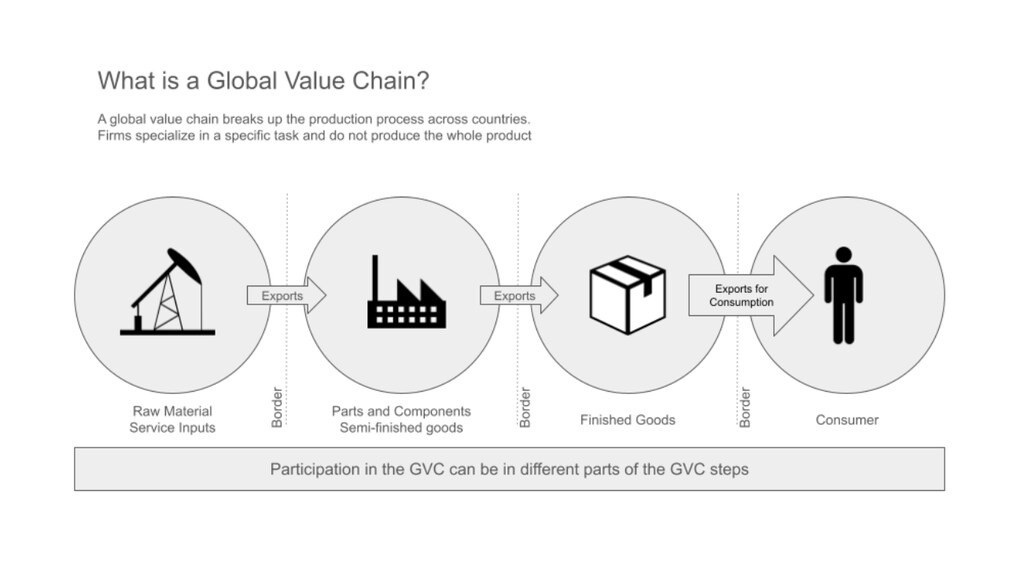
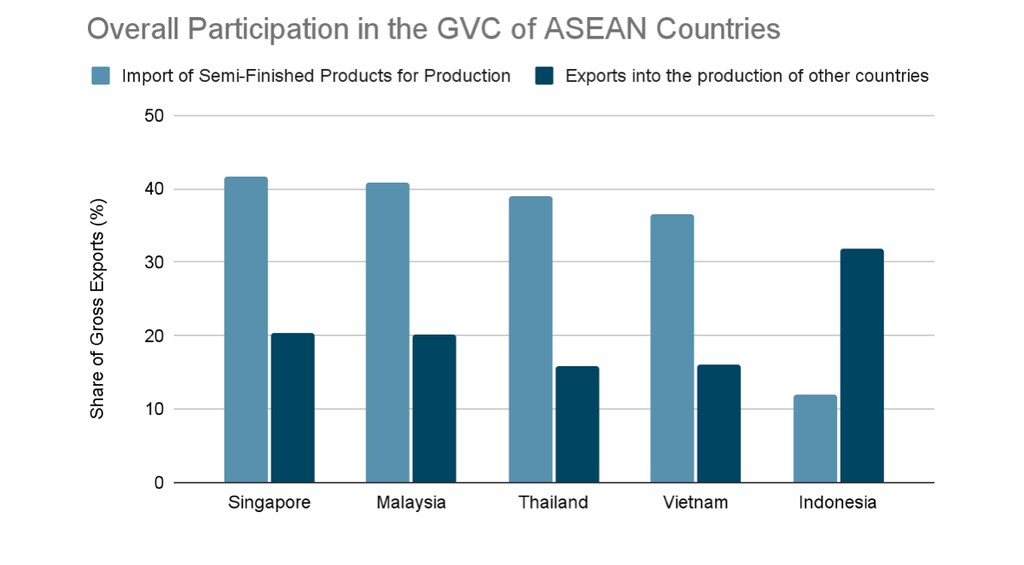
中小企業は、グローバル・バリューチェーンの恩恵を受けるために輸出する必要はない。バリューチェーンから中間財を調達して生産性を高め、国内市場でも競争力を強化できる。この道筋を、インドネシアに先んじて他のASEAN諸国がたどってきた。輸出品の生産に他国が使う原材料の販売がグローバル・バリューチェーンへの主な参加形態であるインドネシアとは異なり、シンガポール、マレーシア、タイ、フィリピン、ベトナムでは、参加における製造業の比重がより高く、海外の付加価値との連携を活用して輸出競争力を育ててきた(図2参照)。小規模で開放的な経済であるシンガポールはサービスの供給に特化し、地域で最も参加度が高い国となっている。
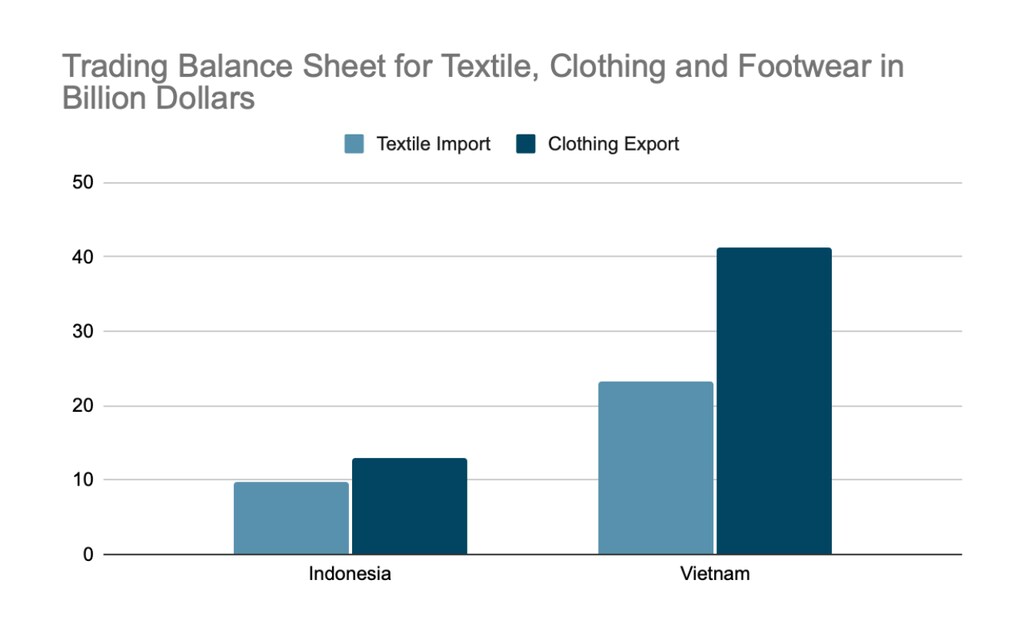
投入財の調達を通じてグローバル・バリューチェーンに参加することへの消極姿勢は、インドネシアの競争力不足の一因かもしれない。繊維、衣料、履物の生産におけるグローバル・バリューチェーンに限って見ても、インドネシアの繊維輸入はベトナムを大きく下回り、輸出能力はほぼベトナムの3分の1にすぎない。
しかし、インドネシアが中間財の輸入拡大に本腰を入れたとしても、現状の生産効率ではベトナム並みの価値創出を実現できない。インドネシアとベトナムの1ドル当たりの価値創出の差は約24%であり、主な原因は生産過程での損失だ。非効率な裁断(10~15%)や、生産品質の低さによって品質管理段階で生じる損失(5~10%)などがある。
非効率を解消し、グローバル・バリューチェーンの機会を最大限に活用しなければ、インドネシアは大きな所得損失に直面し、中所得国の罠に陥るリスクを抱える。その結果、製造能力と競争力を高めるという目標も妨げられる。事業拡大の力は、中間財の輸入であれ最終製品の輸出であれ、グローバル・バリューチェーンへのアクセスに左右されるが、インドネシアの中小企業はそのどちらにもアクセスできていない。製造能力を高め、他国と肩を並べることを本気で目指すなら、中所得国の罠に本当に陥る前に、今すぐこれらの課題に取り組まなければならない。過去にも多くの国が同じ道をたどっている。




